IMV familia monoparental: requisitos y cómo solicitarlo
21 de septiembre de 2026
Una familia monoparental con un menor puede tener una renta garantizada de 1.115,07 € al mes de IMV en 2026, gracias al complemento de monoparentalidad del 22%. El proceso puede resolverse online, con apoyo profesional para revisar la documentación, presentar la solicitud y responder a posibles requerimientos.
Si crías a tu hijo o a tus hijos sin una pareja que comparta contigo la convivencia y los gastos, es normal que el papeleo del Ingreso Mínimo Vital para familia monoparental te parezca difícil. Entre el empadronamiento, la custodia, los ingresos y los documentos, cualquier duda puede hacerte pensar que no merece la pena intentarlo.
Sí puede merecerla. La clave está en identificar correctamente tu unidad de convivencia y calcular la cuantía que corresponde a tu composición familiar. En esta guía encontrarás los requisitos, las cantidades de 2026, la documentación y el recorrido completo para solicitar el IMV sin perderte en el lenguaje administrativo.
Por qué el IMV es clave para las familias monoparentales en España
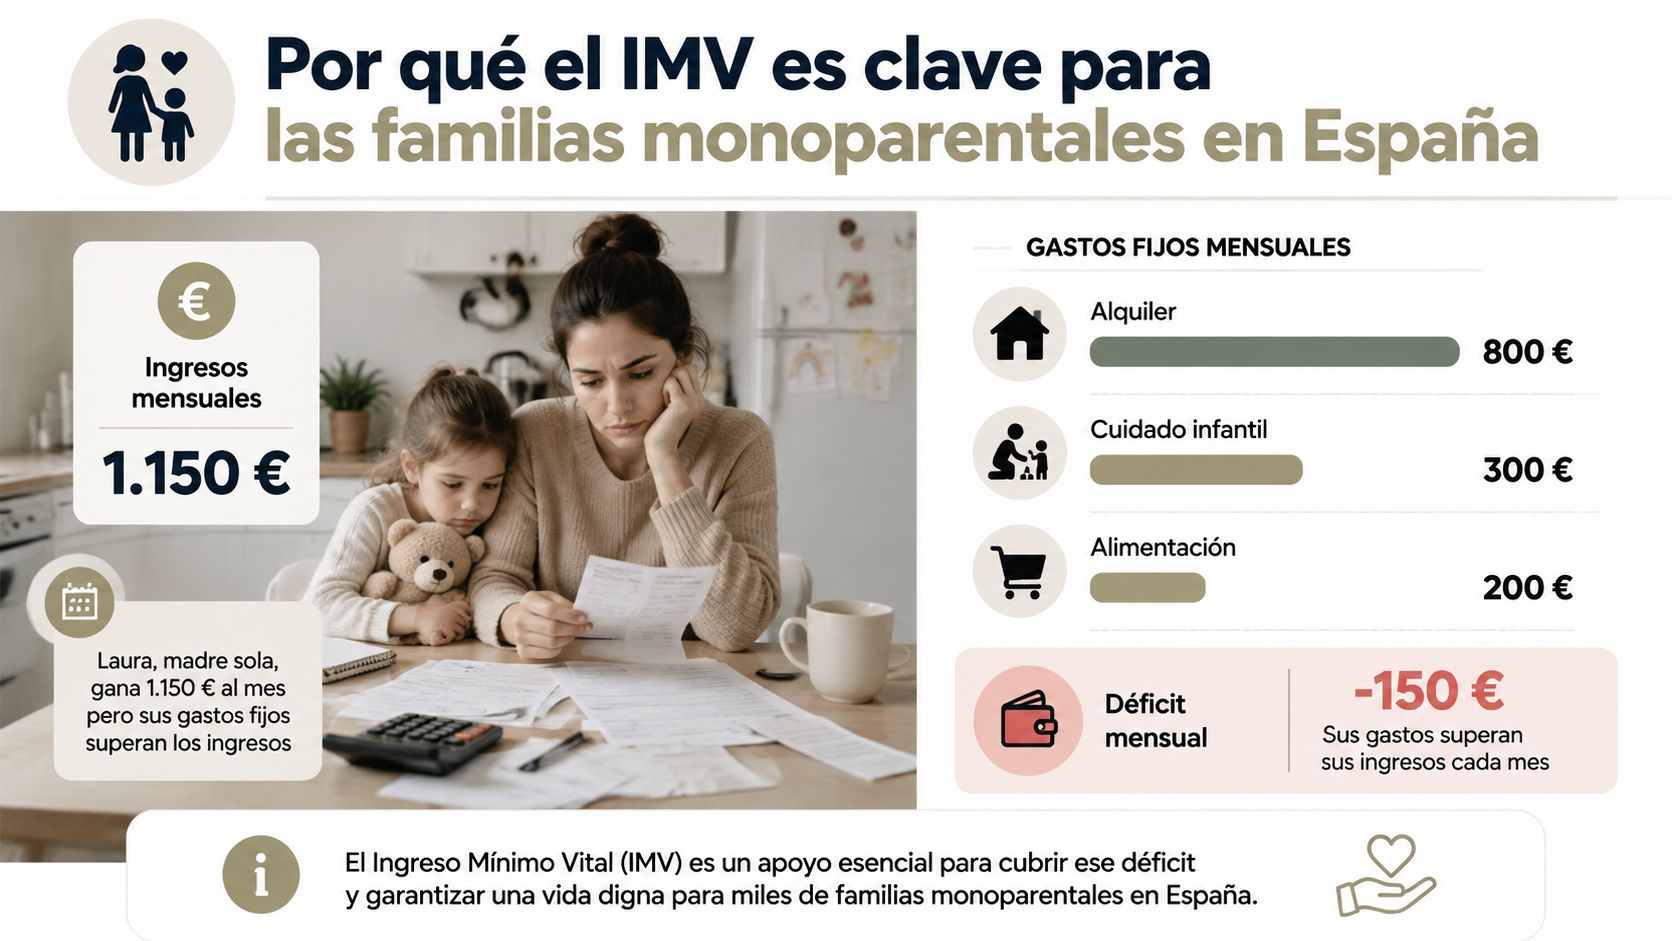
Laura vive en Madrid y cría sola a su hijo de cuatro años. Trabaja a media jornada y cobra 1.150 € al mes, una cantidad que apenas le permite cubrir alquiler, alimentación, suministros y cuidados. Cuando surge un gasto escolar o una factura inesperada, el presupuesto familiar deja de cuadrar.
Su situación representa una dificultad habitual para muchos hogares encabezados por un único adulto. Las familias monoparentales soportan la crianza, la organización doméstica y la generación de ingresos con menos margen para afrontar una reducción de jornada, una enfermedad o el coste de los cuidados.
La dimensión del problema ayuda a entender el trato específico del IMV. En España había 1.887.500 hogares monoparentales en 2019, equivalentes al 10,1% del total de hogares, y aproximadamente el 81,1% estaba encabezado por una mujer, según los datos recogidos por el Instituto de las Mujeres sobre familias monoparentales. En esa misma referencia, el riesgo de pobreza alcanzó el 46,8% en las familias monoparentales, frente al 25,3% del conjunto de familias.
El complemento que cambia el cálculo
El IMV no trata igual a una persona adulta que vive sola y a una persona adulta que mantiene un hogar con menores. La normativa contempla un complemento de monoparentalidad del 22% sobre la renta garantizada, como recoge el texto consolidado de la Ley del Ingreso Mínimo Vital en el BOE.
Ese incremento puede ayudar a cubrir una parte del alquiler, el comedor escolar, la compra o los suministros. No elimina por sí solo la presión económica, pero eleva el suelo de ingresos reconocido para una unidad familiar que depende de un único adulto.
La Seguridad Social compara una referencia de 733,60 € mensuales para un adulto solo no monoparental con 1.115,07 € mensuales para un adulto con un menor en una unidad monoparental en 2026, según sus requisitos oficiales del IMV. Por eso, antes de descartar la ayuda por tener algún ingreso laboral, conviene revisar la composición exacta del hogar.
Qué se entiende por familia monoparental a efectos del IMV
Para el IMV, la condición de familia monoparental depende de cómo está formada la unidad de convivencia y de quién convive con los menores. La Seguridad Social contempla una unidad formada por una persona adulta que convive con uno o más descendientes menores, con guarda y custodia exclusiva, además de determinadas situaciones asimiladas, como el acogimiento familiar permanente o la existencia de un único guardador, según la información oficial sobre los requisitos del IMV.
No necesitas encajar en la idea cotidiana de “madre sola” o “padre solo” para que la Administración analice tu caso. Tampoco debes asumir que tener un título autonómico de familia monoparental es siempre la misma cosa que cumplir el criterio operativo del IMV. El título civil o autonómico puede servir para otras ayudas, pero el IMV estudia su propia unidad de convivencia.
Tres dudas que suelen bloquear la solicitud
La custodia compartida exige atención especial. No basta con afirmar que el menor pasa tiempo con ambos progenitores. La convivencia acreditada, el empadronamiento y la documentación de guarda y custodia tienen un peso decisivo en el expediente.
Una persona viuda puede formar una unidad monoparental. Recibir una pensión no elimina automáticamente la posibilidad de que exista monoparentalidad a efectos del IMV. La Seguridad Social valorará la composición familiar y los ingresos computables.
Hay situaciones asimiladas a la custodia exclusiva. La normativa puede contemplar casos en los que el otro progenitor está en prisión o ingresado en un centro hospitalario durante un periodo ininterrumpido igual o superior a un año. La definición oficial de unidad monoparental permite comprobar estas situaciones antes de presentar el expediente.
| Criterio | Cumple condición | No cumple |
|---|---|---|
| Adulto responsable | Una persona adulta asume la convivencia y el cuidado | Conviven dos adultos como pareja en la unidad |
| Menores | Existe uno o más descendientes menores a cargo | No hay menores ni situación de acogimiento aplicable |
| Custodia | Guarda y custodia exclusiva o situación asimilada acreditada | La documentación no acredita la responsabilidad exclusiva |
| Convivencia | El padrón y los documentos coinciden con la realidad familiar | Hay discrepancias entre domicilio, padrón y custodia |
| Acreditación | La situación se incorpora al expediente del IMV | Solo se aporta una percepción personal sin justificantes |
Requisitos para acceder al IMV como familia monoparental
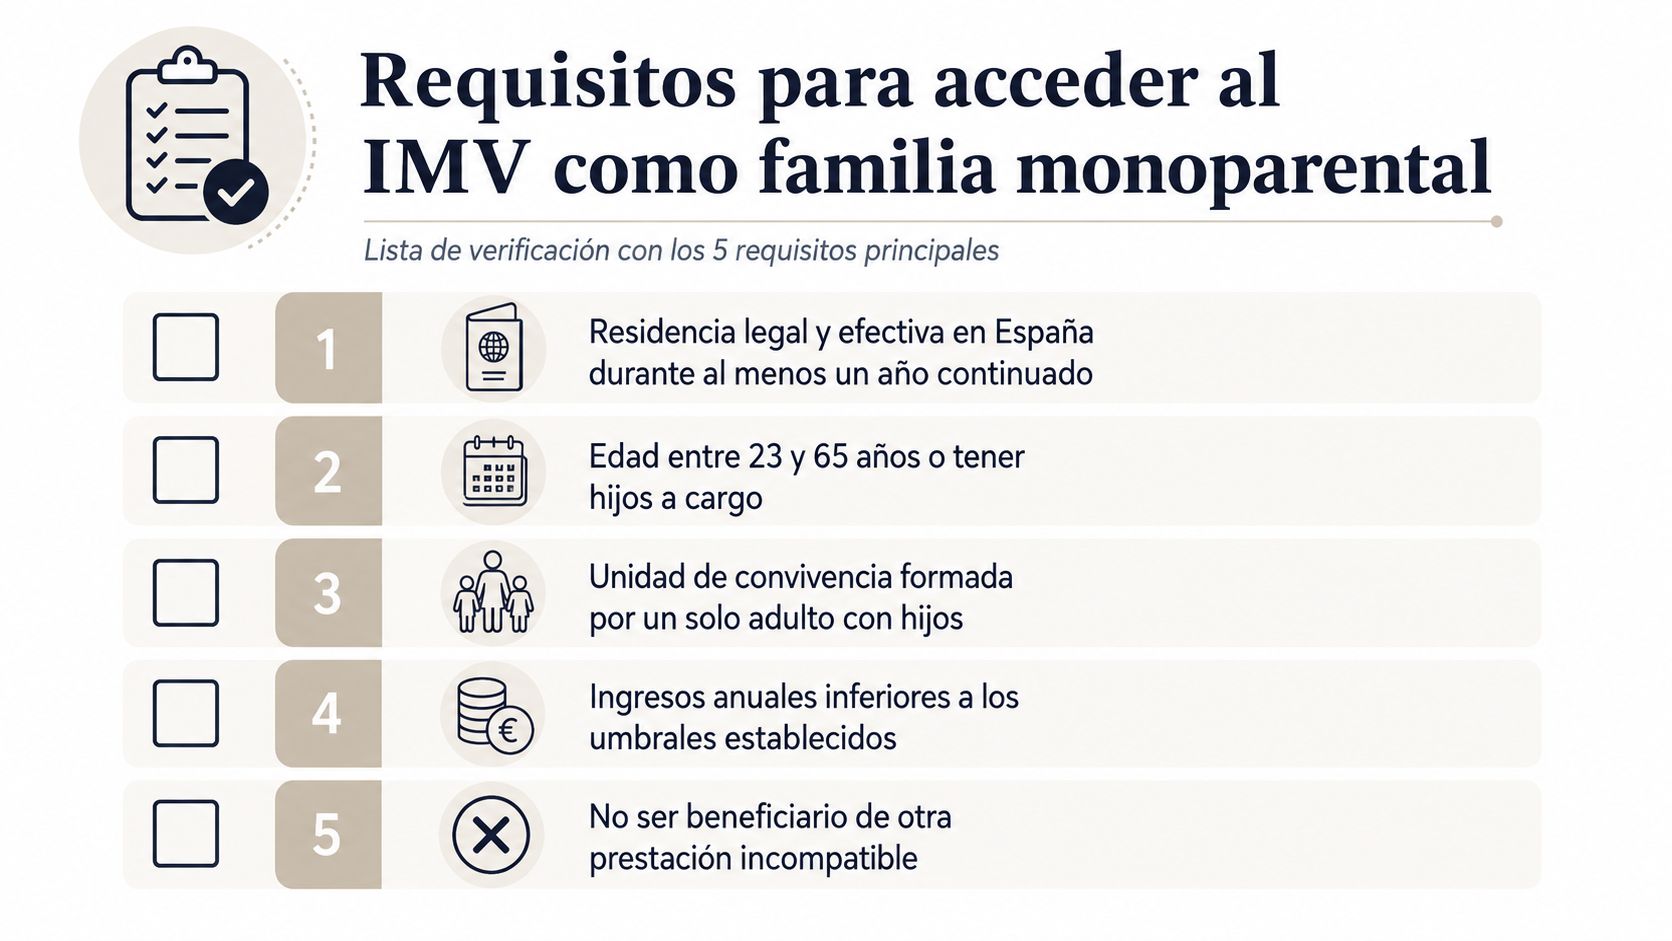
La solicitud combina requisitos personales, familiares y económicos. No basta con tener menores a cargo. La Seguridad Social comprueba la residencia, la antigüedad de la unidad de convivencia y la capacidad económica del hogar.
El primer requisito general es contar con residencia legal y efectiva en España durante el último año de forma continuada, salvo excepciones para víctimas de trata, explotación sexual o violencia de género, como explica la página oficial sobre el funcionamiento del IMV. La unidad de convivencia también debe estar constituida desde hace al menos seis meses antes de presentar la solicitud.
La lista que debes revisar
- Residencia: Comprueba que puedes acreditar la residencia legal y efectiva exigida y que no existen interrupciones que afecten al requisito.
- Edad y situación personal: La edad mínima general y las excepciones aplicables deben revisarse según quién solicita y cómo está formada la familia. La presencia de hijos a cargo puede modificar el análisis.
- Unidad familiar: Debe figurar un solo adulto responsable junto con los menores, y la custodia o situación equivalente tiene que estar documentada.
- Ingresos: La Administración compara los ingresos computables con la renta garantizada que corresponde a la composición del hogar.
- Patrimonio: También se valoran los bienes y activos del conjunto de la unidad. La vivienda habitual recibe un tratamiento específico dentro de la evaluación patrimonial.
- Otras prestaciones: Antes de solicitar el IMV, debes haber pedido las pensiones y ayudas que puedan corresponderte cuando la normativa lo exija.
El cálculo no consiste en mirar solo la nómina del mes actual. Se tienen en cuenta los ingresos computables y la composición familiar que resulte acreditada. La cifra de renta garantizada para un adulto con un menor monoparental es 1.115,07 € al mes en 2026, pero el importe final puede reducirse cuando existen ingresos que la Administración incorpora al cálculo.
Antes de enviar el formulario: no confundas “tener derecho a una cuantía garantizada” con “cobrar automáticamente esa cantidad”. El IMV cubre la diferencia que corresponda después de valorar los ingresos computables.
Los ejemplos deben manejarse con prudencia. Una persona con ingresos laborales de 9.000 € en 2025 no se encuentra en la misma situación que otra con 14.000 €, pero esas cifras, por sí solas, no permiten confirmar la concesión. También cuentan los demás ingresos, el patrimonio, la composición exacta de la unidad y el resto de requisitos.
Cuánto se cobra en 2026 con el complemento de monoparentalidad
Una madre sola con un menor puede partir de una renta garantizada distinta de la de un adulto sin hijos. El cálculo funciona como una balanza: en un lado se coloca la composición familiar y, en el otro, los ingresos computables. El IMV cubre la diferencia que corresponda, no una cantidad automática igual para todos los hogares.
Las fuentes oficiales muestran cuadros que deben leerse con cuidado. El Ministerio de Inclusión recoge 1.163,49 € para un adulto con un menor, 1.431,99 € para un adulto con dos menores y 1.775,31 € para un adulto con cuatro o más menores, según la página oficial del IMV sobre su definición y cuantías. La tabla de la Seguridad Social indica, para la referencia monoparental, 1.115,07 € con un menor, 1.335,15 € con dos menores y 1.555,23 € con tres menores en 2026, según su tabla de requisitos y rentas garantizadas.
La diferencia entre cuadros puede deberse a la referencia utilizada. Por eso conviene comprobar la resolución y el tramo aplicado al expediente, en lugar de copiar una cifra aislada.
| Composición | Sin ingresos | Con 4.500 € anuales de trabajo | Con 9.000 € anuales |
|---|---|---|---|
| Adulto con un menor | Hasta la renta garantizada del tramo aplicable | Usando 8.967,39 € anuales como referencia: 4.467,39 € al año, unos 372,28 € al mes, antes de otros ajustes | Con esa misma referencia: el resultado orientativo sería 0 €, porque 9.000 € supera 8.967,39 € |
| Adulto con dos menores | Hasta la renta garantizada correspondiente | Se resta la renta laboral computable de la renta garantizada anual del tramo, y el resultado se divide entre doce | La ayuda será la diferencia restante, si los ingresos computables no alcanzan la renta garantizada aplicable |
| Adulto con tres menores | Hasta la renta garantizada correspondiente | Se calcula la diferencia anual entre el umbral del tramo y los ingresos reconocidos, y después se divide entre doce | Si los ingresos reconocidos igualan o superan ese umbral, no quedaría diferencia por cubrir |
Cómo leer un ejemplo monetario
El ejemplo de 4.500 € anuales no significa que debas restar directamente esa cantidad de una cifra mensual. Primero se determina la renta garantizada anual, después se revisan los ingresos computables y finalmente se transforma la diferencia en una mensualidad. Otros ingresos, el patrimonio y la composición acreditada pueden cambiar el resultado.
La referencia publicada por la Seguridad Social para un adulto con un menor monoparental es de 8.967,39 € al año, frente a 5.899,60 € para un adulto solo no monoparental. La diferencia anual es de 3.067,79 €, según La Moncloa sobre el alcance del IMV en 2026.
El pago es mensual. La resolución indicará la cuantía reconocida, el periodo y las razones del cálculo. Si quieres evitar errores al ordenar las cifras y revisar el expediente, puedes delegar la gestión en una plataforma tecnológica como Tu Trámite Fácil, en lugar de acudir a una gestoría tradicional.
Documentación necesaria y compatibilidad con otras ayudas
La documentación debe contar una historia coherente: quién solicita, quién vive en el domicilio, quién tiene la custodia y qué ingresos y bienes existen. Una fotografía borrosa, un padrón incompleto o una sentencia sin las páginas relevantes puede provocar un requerimiento y alargar la respuesta.
Carpeta básica del expediente
- Identidad: DNI, NIE o documento válido de cada persona que forme parte de la unidad.
- Domicilio: Certificado de empadronamiento colectivo y documento que permita comprobar la antigüedad de la residencia.
- Vínculo familiar: Libro de familia, certificados de nacimiento o resolución de acogimiento.
- Monoparentalidad: Sentencia, convenio regulador, resolución de custodia, acreditación de viudedad o documento de la situación asimilada.
- Ingresos: Información de salarios, pensiones, prestaciones y demás rentas computables.
- Patrimonio: Datos de inmuebles, cuentas y otros activos que deban declararse.
- Cobro: Certificado o titularidad de la cuenta bancaria donde se ingresaría la prestación.
Sube los archivos con nombres claros y revisa que cada página sea legible. Evita enviar capturas cortadas, documentos con contraseña o varios archivos mezclados sin orden. Antes de pulsar “presentar”, comprueba que los nombres, fechas y domicilios coinciden en todos los documentos.
Otras ayudas y posibles cruces
El IMV puede coexistir con otras ayudas públicas, pero la compatibilidad depende de la naturaleza de cada prestación y de cómo se compute como ingreso. Una ayuda al alquiler, una deducción fiscal, el Cheque Bebé o una prestación por nacimiento no deben darse por compatibles o incompatibles sin revisar su norma concreta y la convocatoria de tu comunidad autónoma.
Las ayudas autonómicas y municipales pueden tener requisitos distintos, sobre todo en vivienda, comedor, conciliación o fiscalidad. La guía oficial de ayudas sociales para las familias incluye el ejemplo de 1.396,69 € para una unidad monoparental con un adulto y tres menores, lo que confirma que la composición familiar modifica las cuantías y que no existe una cantidad universal para todas las familias.
Comunica cualquier cambio relevante a la Seguridad Social dentro del plazo aplicable, especialmente si cambia la convivencia, la custodia, el domicilio, la cuenta bancaria o los ingresos. No esperes a la revisión anual para corregir un dato que ya no refleja tu situación.
Cómo solicitar el IMV paso a paso y dónde tramita Tu Trámite Fácil
Puedes presentar el IMV por vía telemática, pero necesitarás organizar el expediente antes de entrar en la Sede Electrónica. El formulario es más fácil de completar cuando ya tienes a mano los documentos de identidad, padrón, custodia, ingresos y cuenta bancaria.
El recorrido digital
- Reúne la documentación. Ordena los archivos y comprueba que el padrón incluye a todas las personas de la vivienda.
- Identifícate. Accede con Cl@ve o certificado digital. Si no dispones de ellos, revisa las alternativas habilitadas por la Seguridad Social.
- Completa el formulario IMV-001. Incluye los datos del solicitante, los menores y la unidad de convivencia.
- Añade el anexo correspondiente. La información sobre guarda, custodia y convivencia debe coincidir con los documentos aportados.
- Adjunta los justificantes. Sube los PDF o archivos admitidos y revisa que se abren correctamente.
- Firma, presenta y guarda el expediente. Conserva el justificante y el número de registro para consultar después el estado.
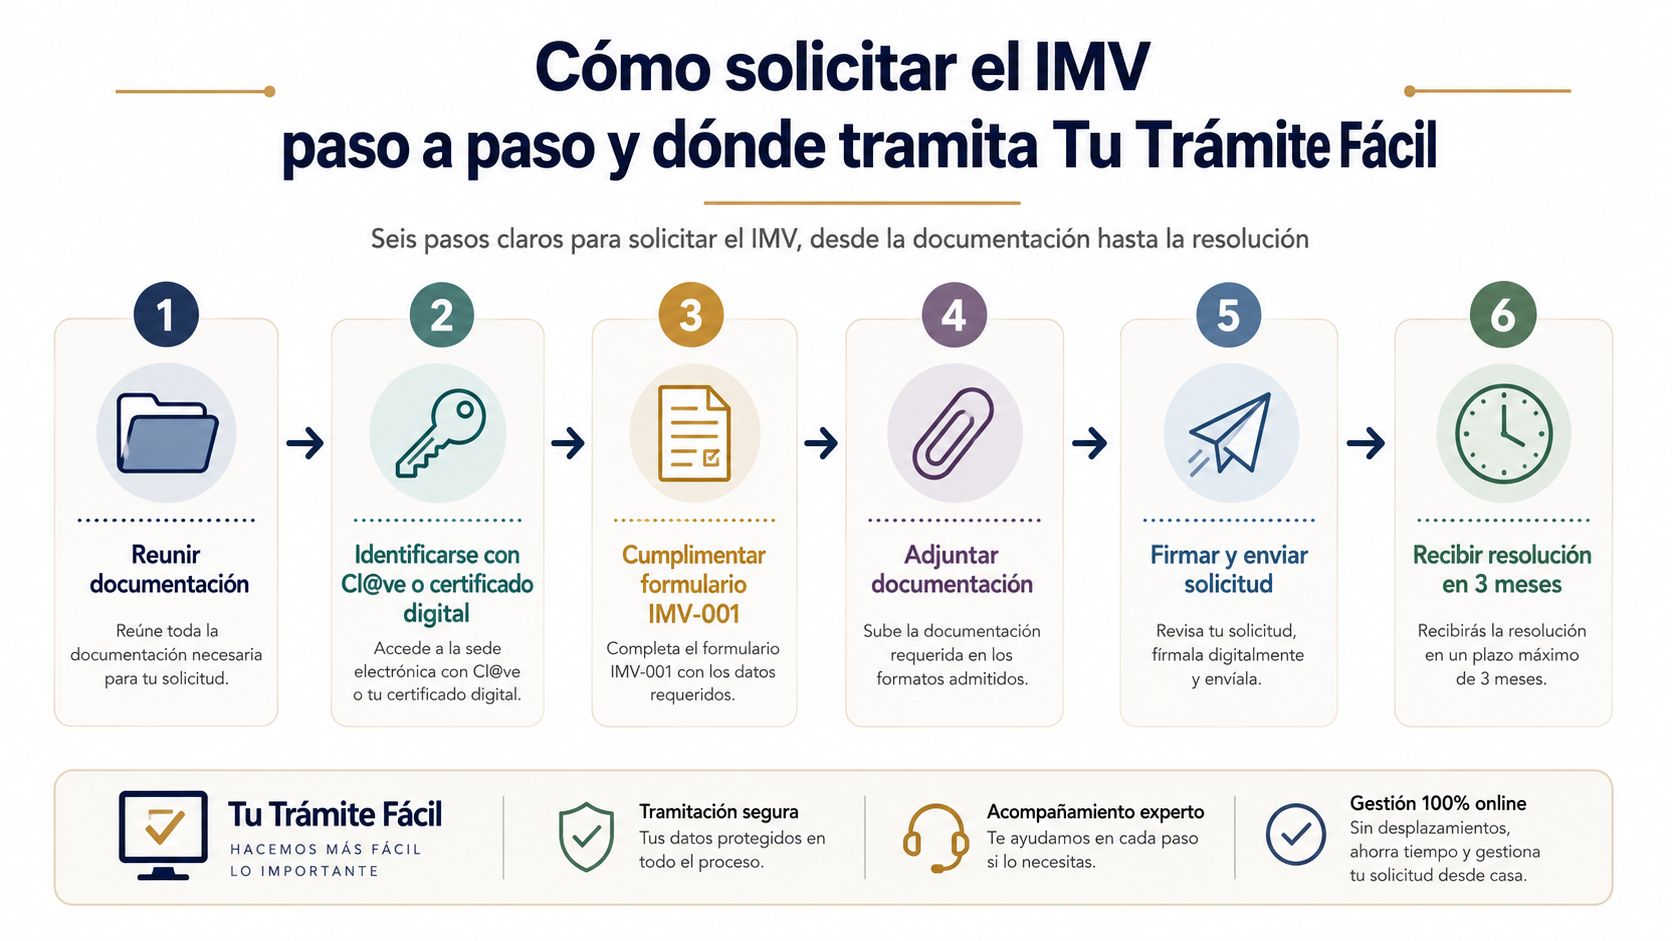
La Administración cuenta con un plazo orientativo de tres meses para resolver, según la información facilitada para este procedimiento. Si recibes una notificación, léela completa y responde dentro del plazo que indique el propio documento. El silencio administrativo no debe interpretarse sin revisar la norma y las circunstancias del expediente, porque la información disponible puede variar según el canal y la fase de tramitación.
Puedes consultar el estado desde el apartado «Mis expedientes» o mediante los avisos disponibles para tu solicitud. Si no recuerdas el número de expediente, busca el justificante de presentación en tu correo o en la carpeta de descargas.
Una solicitud online no termina al pulsar “enviar”. El seguimiento de notificaciones y requerimientos forma parte del trámite.
Tu Trámite Fácil funciona como una plataforma tecnológica para identificar ayudas, revisar la elegibilidad y gestionar solicitudes públicas. En este caso, puedes subir fotografías de tus documentos desde el móvil, mientras un equipo jurídico supervisa la documentación, presenta el expediente y te comunica incidencias durante el proceso. Su modelo es de pago a éxito, por lo que la comisión se aplica si la ayuda resulta concedida.
Recursos, apelaciones y por qué contar con apoyo legal marca la diferencia
Una denegación del IMV no siempre significa que tu situación no encaje. A veces el problema está en un dato patrimonial interpretado de forma incorrecta, en una persona que aparece en el padrón pero no pertenece a la unidad de convivencia, o en una custodia que no se ha acreditado con el documento adecuado.
Lee la resolución buscando tres elementos: el motivo concreto, la fecha de notificación y el recurso indicado. No presentes un escrito genérico. Explica qué dato es incorrecto, aporta el documento que lo demuestra y solicita que el INSS revise la decisión.
Las vías que puedes valorar
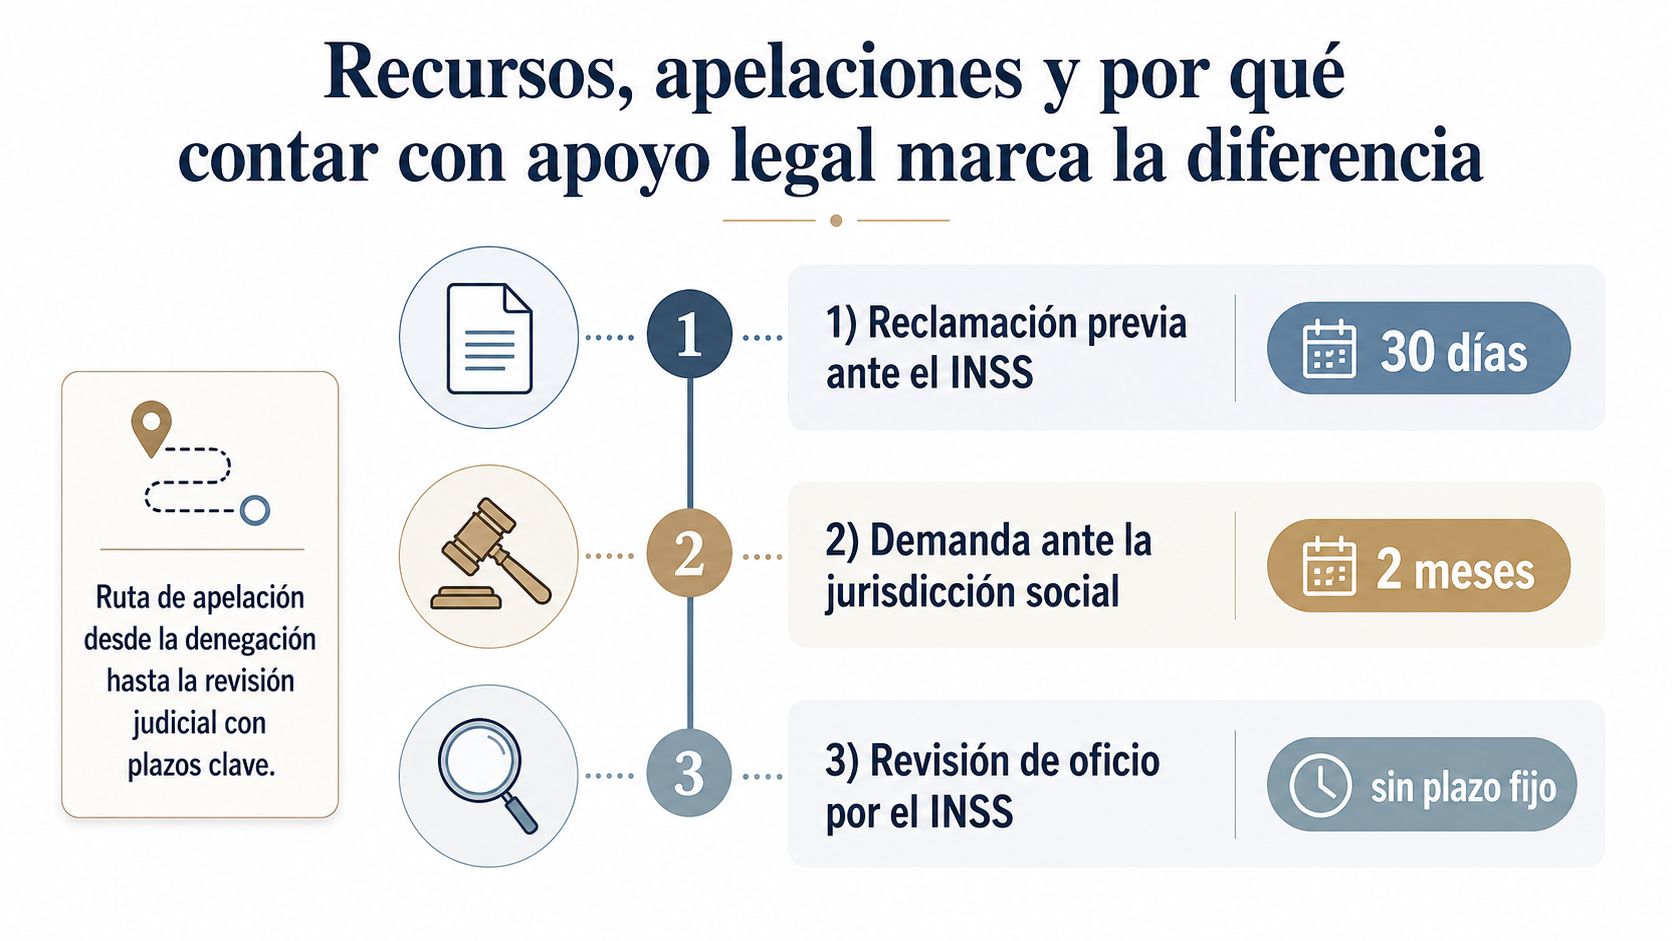
- Reclamación previa: La planificación facilitada para este recorrido contempla la reclamación ante el INSS dentro de 30 días. El plazo exacto debe confirmarse en la resolución recibida.
- Jurisdicción social: Si la reclamación no resuelve el problema, puede valorarse una demanda ante la jurisdicción social dentro de 2 meses, según el itinerario indicado para este tipo de impugnación.
- Revisión administrativa: Si aparecen documentos nuevos o la Administración detecta un error, puede existir una vía de revisión. Sus condiciones dependen del motivo y del expediente.
La ventaja de delegar el trámite no está en prometer una concesión. Está en reducir la carga de interpretar formularios, ordenar pruebas y controlar notificaciones. Una plataforma tecnológica con supervisión jurídica puede ayudarte a detectar incoherencias, pedirte el documento que falta y preparar una respuesta más precisa que un expediente presentado deprisa.
Tu Trámite Fácil no es una gestoría tradicional. Combina una incorporación digital, validación documental, comunicación directa y supervisión legal para que el ciudadano no tenga que enfrentarse solo a la burocracia. El mismo enfoque puede servir para revisar otras ayudas públicas, como la Ayuda al Alquiler, el Cheque Bebé o el Bono Cultural Joven, siempre según los requisitos de cada convocatoria.
No compartas documentos sensibles en canales no verificados ni pagues por adelantado a servicios que no expliquen qué harán con tu expediente. Comprueba quién revisa la solicitud, cómo se protegen tus datos, qué ocurre si la Administración pide información adicional y cuándo se genera el coste.
Si quieres comprobar si puedes acceder al IMV como familia monoparental, visita Tu Trámite Fácil y crea tu perfil para revisar tu posible elegibilidad y la documentación necesaria. Puedes delegar la preparación y presentación online con apoyo jurídico, comunicación clara y un modelo en el que solo pagas una comisión si la ayuda es concedida.