Ayuda alquiler IRPF tributa o no y cómo declararla
23 de septiembre de 2026
La mayoría de las ayudas directas al alquiler tributan como ganancia patrimonial en el IRPF y deben declararse. En cambio, las deducciones autonómicas y la deducción estatal transitoria reducen la cuota del impuesto, no se declaran como un ingreso.
Acabas de cobrar una ayuda al alquiler, o estás a punto de solicitarla, y aparece la duda incómoda: “¿Tendré que devolver parte en la declaración de la renta?”. También puede ocurrir al revés. Revisas tu borrador, ves que pagas alquiler todos los meses y te preguntas si existe alguna deducción que Hacienda no haya aplicado automáticamente.
La respuesta depende de qué tipo de apoyo has recibido. Una subvención que ingresa dinero en tu cuenta, como el Bono Alquiler Joven, suele tener un tratamiento distinto de una deducción autonómica por vivienda habitual. Confundir ambas puede hacer que no declares una ayuda cuando debes hacerlo, o que dejes sin aplicar un ahorro fiscal que te corresponde.
Introducción resuelve si tu ayuda al alquiler tributa en IRPF
Piensa en Laura. Vive de alquiler, cobra una ayuda directa y guarda el dinero para pagar varias mensualidades. Cuando empieza a preparar la renta, encuentra dos mensajes aparentemente contradictorios: la ayuda puede aparecer como una ganancia patrimonial, pero el alquiler también puede dar derecho a una deducción. Su miedo es razonable, porque no sabe si una cosa anula la otra.
No la anula necesariamente. La ayuda directa se declara porque es dinero que has recibido, mientras que la deducción se aplica porque reduce la cuota del IRPF cuando cumples los requisitos de tu comunidad autónoma o del régimen estatal transitorio. Son movimientos distintos dentro de la declaración.
Regla sencilla: si el dinero entra en tu cuenta como subvención, comprueba su tratamiento fiscal. Si el alquiler te permite aplicar una deducción, busca el apartado autonómico correspondiente.
El Bono Alquiler Joven regulado en el BOE se diseñó como una ayuda de 250 euros mensuales para jóvenes de hasta 35 años incluidos, y puede concederse durante 24 meses en los desarrollos autonómicos consultados. Al tratarse de una ayuda directa, no funciona como un descuento automático sobre el impuesto. Debes revisar cómo se incorpora a la declaración del ejercicio en el que la cobraste.
En cambio, la deducción estatal por alquiler solo existe para determinados contratos anteriores al 1 de enero de 2015, y las deducciones autonómicas dependen del territorio y de sus propios límites. La Agencia Tributaria explica el régimen transitorio estatal como una medida condicionada por la fecha del contrato y por la base imponible.
En las siguientes páginas de tu declaración tendrás que separar tres preguntas: qué ayuda recibiste, dónde resides fiscalmente y qué pagos puedes demostrar. Con esa clasificación, el miedo a la renta se convierte en una comprobación ordenada.
Qué significa que una ayuda al alquiler tribute en IRPF
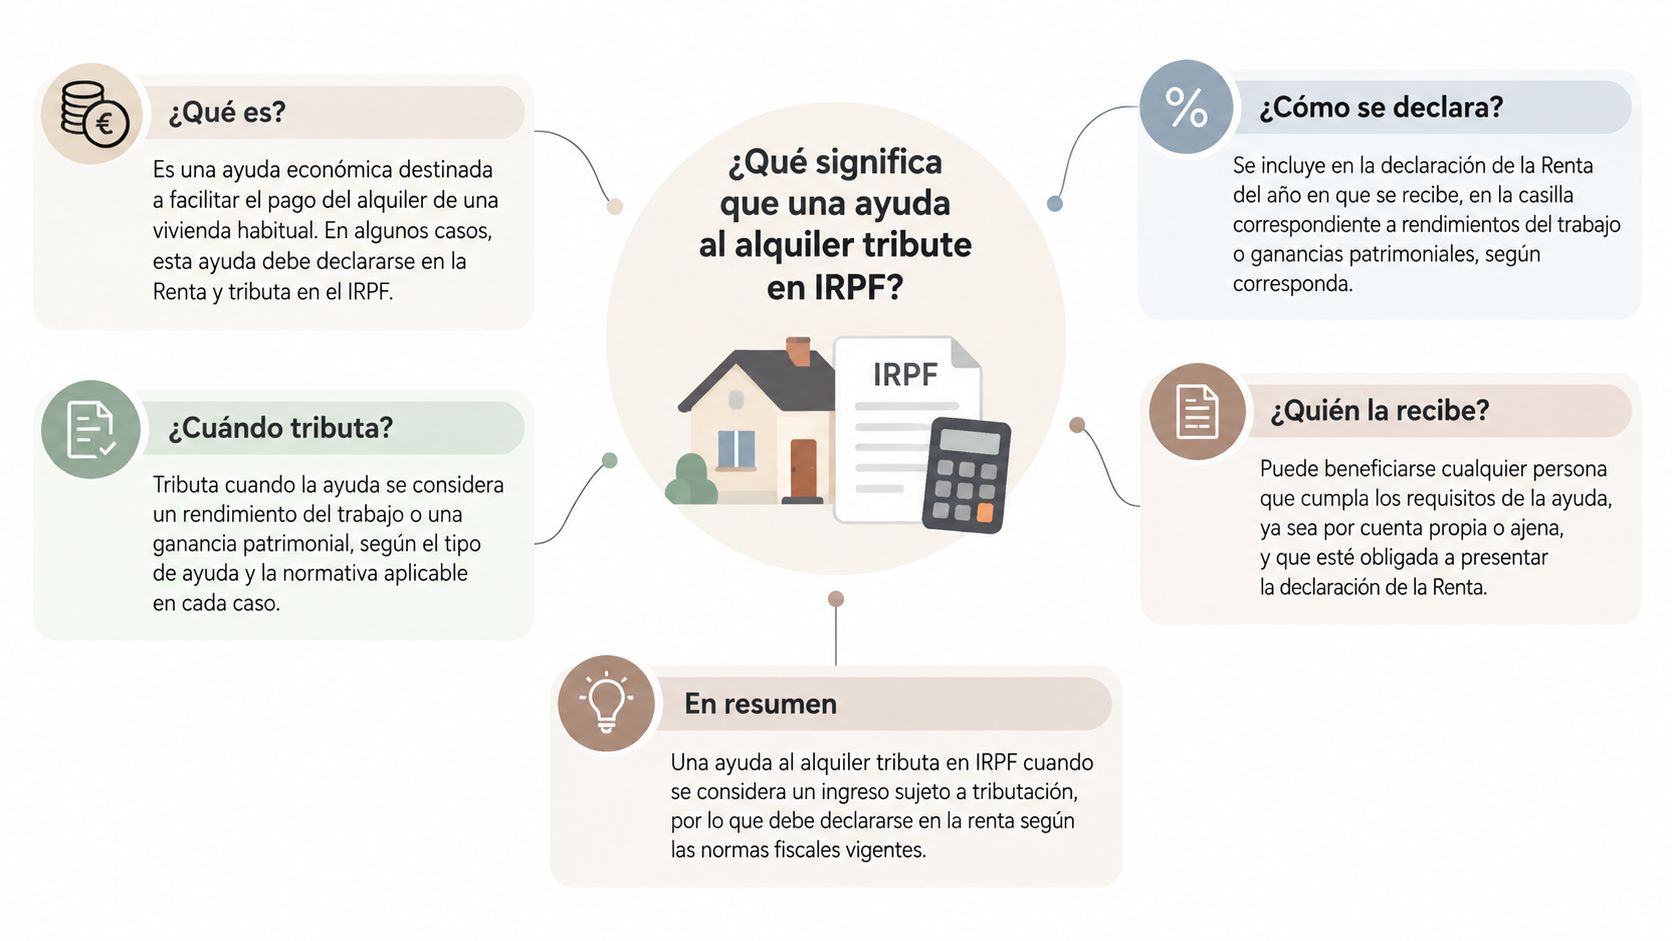
Hacienda distingue entre el dinero que recibes y el impuesto que después calculas. Una subvención directa aumenta tus recursos durante el año. Por eso puede considerarse una ganancia patrimonial no derivada de una transmisión, que se integra en la base general del IRPF, según el tratamiento descrito por la Agencia Tributaria para las ayudas públicas.
La forma más sencilla de entenderlo es pensar en una compra. La subvención se parece a que alguien te entrega dinero para pagar parte del ticket. Ese dinero ha entrado y debe identificarse. La deducción, en cambio, se parece a un descuento aplicado al total que debes pagar al final. No es un ingreso que hayas cobrado, sino una reducción de la cuota tributaria.
La diferencia que evita la mayoría de errores
Una persona puede recibir una ayuda directa y, al mismo tiempo, tener derecho a una deducción autonómica. La primera se incorpora como renta según su naturaleza. La segunda se aplica en el bloque de deducciones, siempre que se cumplan las condiciones de edad, ingresos, vivienda habitual, contrato y pagos acreditados que establezca la comunidad.
No conviene pensar que “si he recibido una ayuda, ya no puedo desgravar el alquiler”. Tampoco es correcto asumir que cualquier cantidad destinada a la renta queda fuera del IRPF. El nombre comercial de la ayuda no resuelve por sí solo su tratamiento fiscal.
Cómo identificar tu caso
Reúne la resolución de concesión y busca estos datos:
- Naturaleza del pago: comprueba si se trata de una subvención directa, un bono o una deducción fiscal.
- Ejercicio de cobro: la ayuda debe relacionarse con el periodo fiscal que corresponda.
- Administración concedente: el organismo autonómico puede ofrecer instrucciones específicas.
- Pagos del alquiler: conserva los importes realmente abonados y la identidad del arrendador.
Si recibiste el Bono Alquiler Joven, revisa también las reglas de tu comunidad. En la Comunidad Valenciana, por ejemplo, la ayuda debe destinarse obligatoriamente al pago de la renta de la vivienda o habitación habitual y permanente, no puede compatibilizarse con otras ayudas públicas para el mismo alquiler salvo excepciones expresas y exige ingresos de la unidad de convivencia de hasta 3 veces el IPREM, según la información oficial del trámite valenciano.
La clave es no mezclar la ayuda cobrada con la deducción que puedas solicitar. Una responde a “qué dinero he recibido”. La otra responde a “qué parte de mi cuota de IRPF puedo reducir”.
Deducción estatal transitoria por alquiler y por qué casi nadie puede usarla
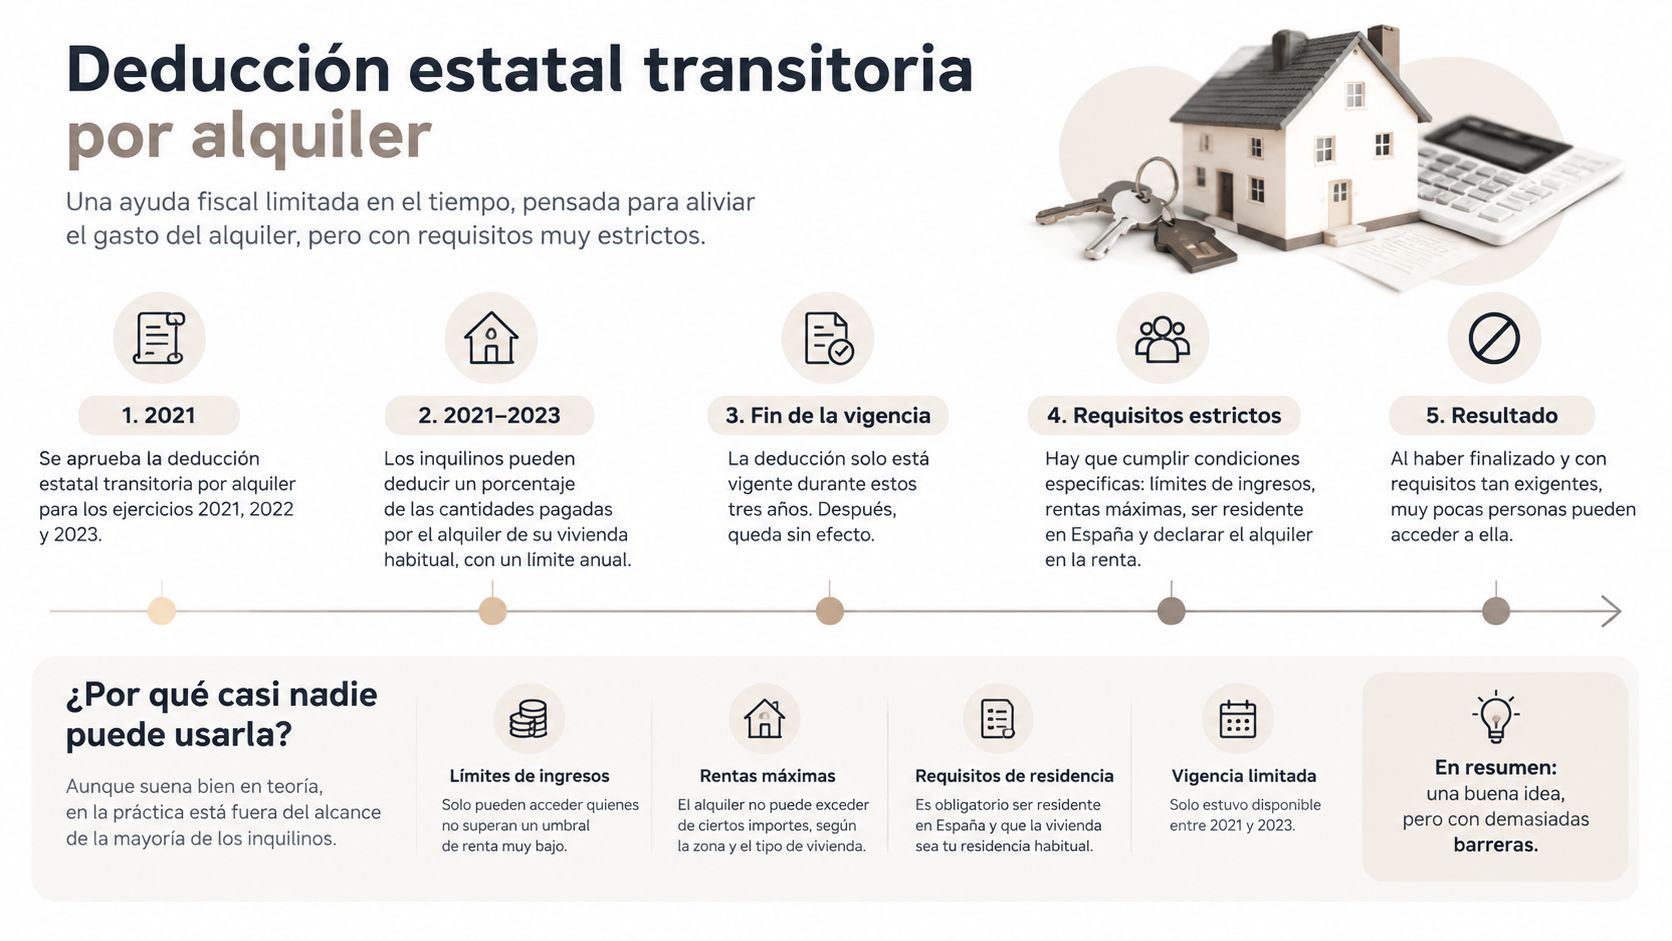
Durante años, muchas personas han buscado una deducción estatal general por vivir de alquiler. Hoy esa idea lleva a errores. La deducción estatal no está abierta a cualquier contrato nuevo, sino que sobrevive únicamente mediante un régimen transitorio.
Para acceder, el contrato de vivienda habitual debe haberse firmado antes del 1 de enero de 2015 y la base imponible debe ser inferior a 24.107,20 euros anuales, conforme a la regulación de la Agencia Tributaria sobre la deducción estatal transitoria. Además, el contribuyente debe conservar el derecho conforme a las condiciones del régimen.
Qué cantidad puede reducir
La deducción permite aplicar el 10,05% de las cantidades satisfechas durante el periodo impositivo. No se calcula sin límites: cuando la base imponible se encuentra entre 17.707,20 y 24.107,20 euros, la base máxima sobre la que se aplica se ajusta. En el tramo inferior puede llegar hasta 9.040 euros anuales, según las reglas de la AEAT.
Esto explica por qué no basta con decir “pago alquiler y quiero desgravar”. Hay que comprobar simultáneamente la fecha del contrato, la base imponible y el mantenimiento del derecho. Si el contrato empezó después de la fecha límite, esta deducción estatal no se activa por el mero hecho de vivir en una vivienda arrendada.
Por qué se considera residual
El régimen estatal pertenece a un sistema anterior de incentivos al alquiler. Como quedó limitado a contratos antiguos, la mayoría de los inquilinos actuales debe mirar primero las deducciones aprobadas por su comunidad autónoma.
La propia información de la AEAT sobre el arrendatario de vivienda habitual recuerda que la deducción estatal solo se mantiene para contratos anteriores a la fecha indicada. El resultado práctico es importante: buscar “ayuda alquiler IRPF” no significa que exista una casilla estatal para todos.
Antes de descartar cualquier beneficio, comprueba:
- La fecha exacta que figura en el contrato original.
- Si la vivienda es tu residencia habitual.
- Tu base imponible del ejercicio.
- Si ya aplicabas esta deducción y mantienes el derecho.
- Las deducciones autonómicas disponibles en tu territorio.
La deducción estatal y las autonómicas pueden convivir cuando la normativa aplicable lo permite. La Agencia Tributaria aclara esa convivencia entre el régimen transitorio y las deducciones autonómicas, pero cada beneficio debe comprobarse por separado.
Deducciones autonómicas por alquiler que sí te ahorran dinero hoy
Para un contrato reciente, la comunidad autónoma suele ser el punto decisivo. La misma cantidad pagada por una vivienda puede producir un resultado fiscal diferente según la residencia fiscal del inquilino. Madrid, Galicia, Andalucía y Cataluña muestran esa diversidad con porcentajes, topes y perfiles protegidos distintos.
| Comunidad | Porcentaje y tope | Requisito principal |
|---|---|---|
| Madrid | 30%, máximo 1.237,20 euros al año | Deducción autonómica aplicable conforme a los requisitos territoriales y personales |
| Galicia | 10%, máximo 300 euros por contrato y año | Regla general; con dos o más hijos menores, 20% y máximo 600 euros |
| Andalucía | 15%, máximo 1.200 euros anuales | Menores de 35 años, mayores de 65, víctimas de violencia doméstica, terrorismo o personas afectadas, con límites de base imponible |
| Cataluña | 10% | Deducción autonómica sujeta a sus condiciones propias |
Los datos de Madrid aparecen en la página de la AEAT sobre el arrendamiento de vivienda habitual en la Comunidad de Madrid. La tabla no sustituye la comprobación de todos los requisitos, pero ayuda a localizar rápidamente el régimen que debes estudiar.
Madrid y el límite que marca la diferencia
En Madrid, la deducción autonómica puede alcanzar el 30% de lo pagado, con un máximo de 1.237,20 euros al año, siempre dentro de las condiciones exigidas. El porcentaje no significa que puedas recuperar sin límite el 30% de todo el alquiler. El tope limita el ahorro fiscal final.
Galicia incorpora la situación familiar
Galicia parte de una deducción del 10%, con un máximo de 300 euros por contrato y año. Si el contribuyente tiene dos o más hijos menores de edad, el porcentaje sube al 20% y el máximo alcanza 600 euros, según los datos fiscales autonómicos facilitados por la Agencia Tributaria en su información sobre deducciones por alquiler.
Andalucía dirige la ayuda a perfiles concretos
Andalucía aplica una deducción del 15%, con un tope de 1.200 euros anuales, para menores de 35 años, mayores de 65, víctimas de violencia doméstica, terrorismo o personas afectadas. La suma de las bases imponibles general y del ahorro no debe superar 25.000 euros en tributación individual ni 30.000 euros en conjunta.
Cataluña cuenta con una deducción del 10%, aunque el resultado dependerá de sus propios requisitos y límites. La residencia fiscal no es un detalle administrativo menor. Es el dato que determina qué normativa autonómica debes revisar.
Ejemplos numéricos de cómo declarar la ayuda y aplicar la deducción
Los números ayudan a separar dos movimientos que suelen aparecer mezclados. En el primer caso, una ayuda entra como ganancia patrimonial. En el segundo, el alquiler genera una deducción autonómica porque la contribuyente cumple un supuesto familiar concreto.
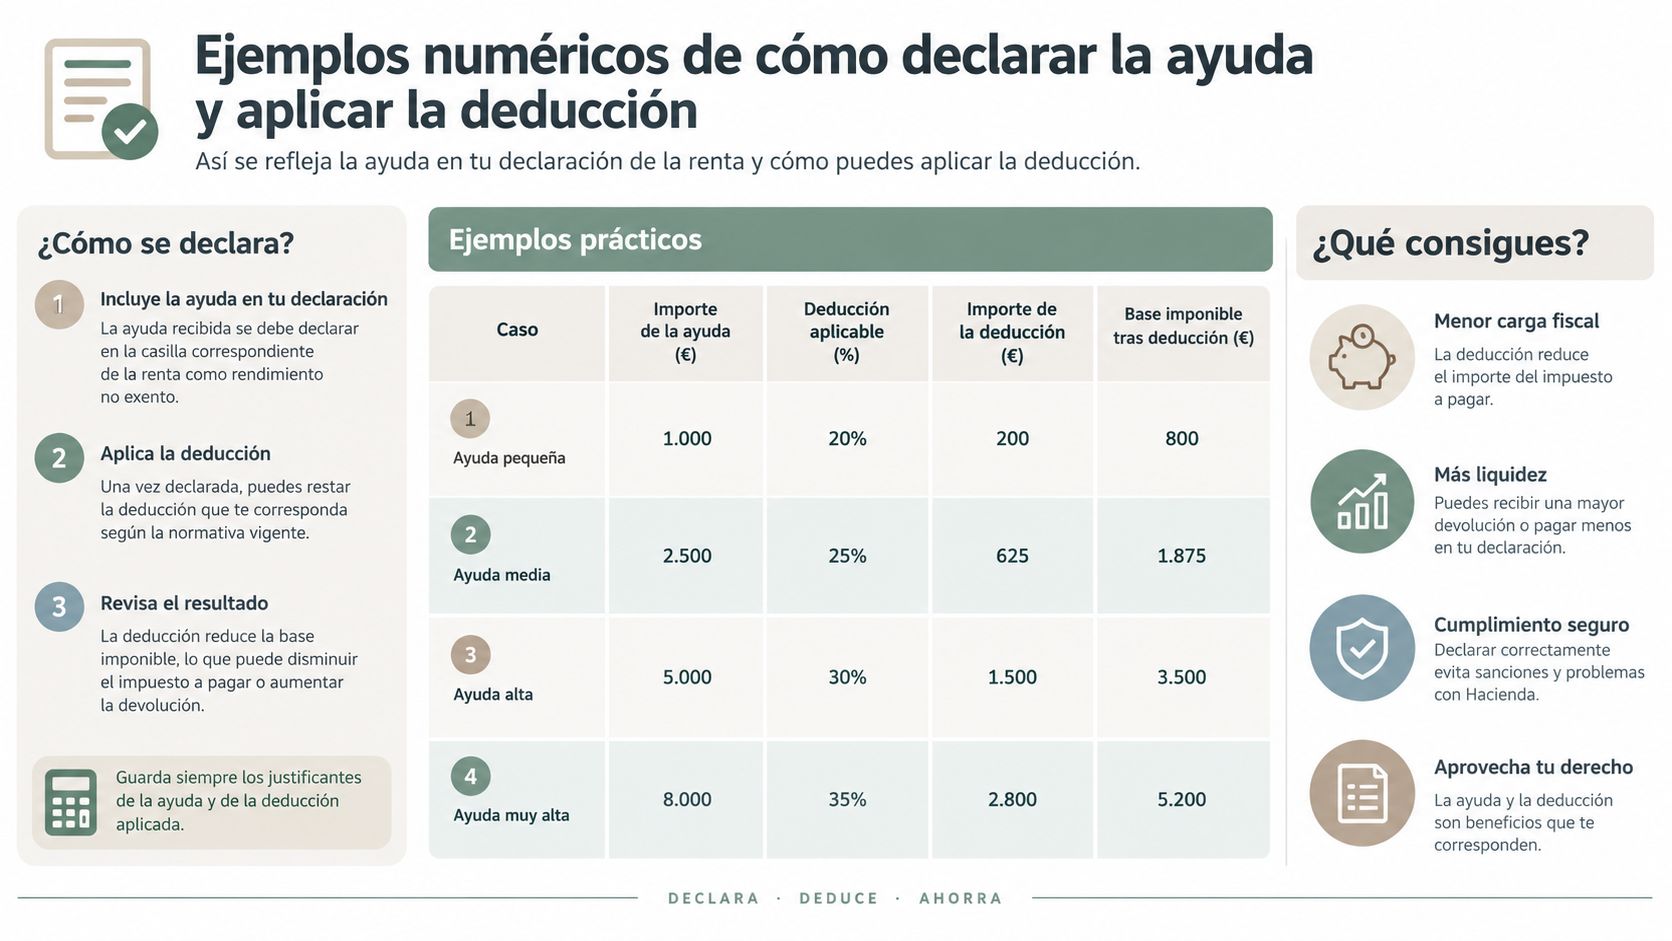
Caso uno, joven en Madrid con Bono Alquiler Joven
Álvaro vive de alquiler en Madrid y cobra 250 euros al mes durante 12 meses, es decir, 3.000 euros en el conjunto del periodo. La referencia oficial del bono fija la ayuda mensual de 250 euros y la edad máxima de 35 años incluidos en el texto regulador publicado en el BOE.
Su primer paso consiste en localizar en Renta WEB el apartado de ganancias patrimoniales que no proceden de una transmisión. Ahí debe incorporar la ayuda conforme a la información de la resolución y del organismo concedente. No debe introducir esos 3.000 euros como si fueran una deducción ni restarlos automáticamente del alquiler pagado.
Después revisará la deducción autonómica de Madrid. Si cumple los requisitos aplicables, incorporará el importe del alquiler satisfecho y los datos del arrendador en el apartado autonómico correspondiente. La ayuda aumenta la renta declarable y la deducción reduce la cuota. El resultado final no puede calcularse solo con esos importes, porque depende del resto de ingresos, retenciones, base imponible y circunstancias personales de Álvaro.
Caso dos, inquilina en Galicia con dos hijos
Marta vive en Galicia, tiene dos hijos menores y ha pagado 6.000 euros de alquiler durante el año. Con el porcentaje autonómico del 20%, el cálculo inicial sería de 1.200 euros, pero el límite anual aplicable es de 600 euros. Por tanto, si cumple el resto de condiciones, la deducción quedaría limitada a 600 euros, según la información fiscal autonómica citada anteriormente.
En Renta WEB buscará el bloque de deducciones autonómicas, seleccionará la deducción por alquiler de vivienda habitual e introducirá los datos que solicite el programa. Puede necesitar el NIF del arrendador, el importe pagado y la identificación de la vivienda.
Antes de confirmar: revisa que la cantidad introducida coincida con los pagos efectivamente realizados. Renta WEB puede hacer el cálculo, pero no conoce todos los errores del contrato o de la documentación.
La ayuda directa y la deducción pueden coexistir si cada una cumple sus propias reglas. Una no se convierte en la otra por estar relacionada con el mismo alquiler.
Puedes revisar una explicación visual adicional antes de confirmar los datos:
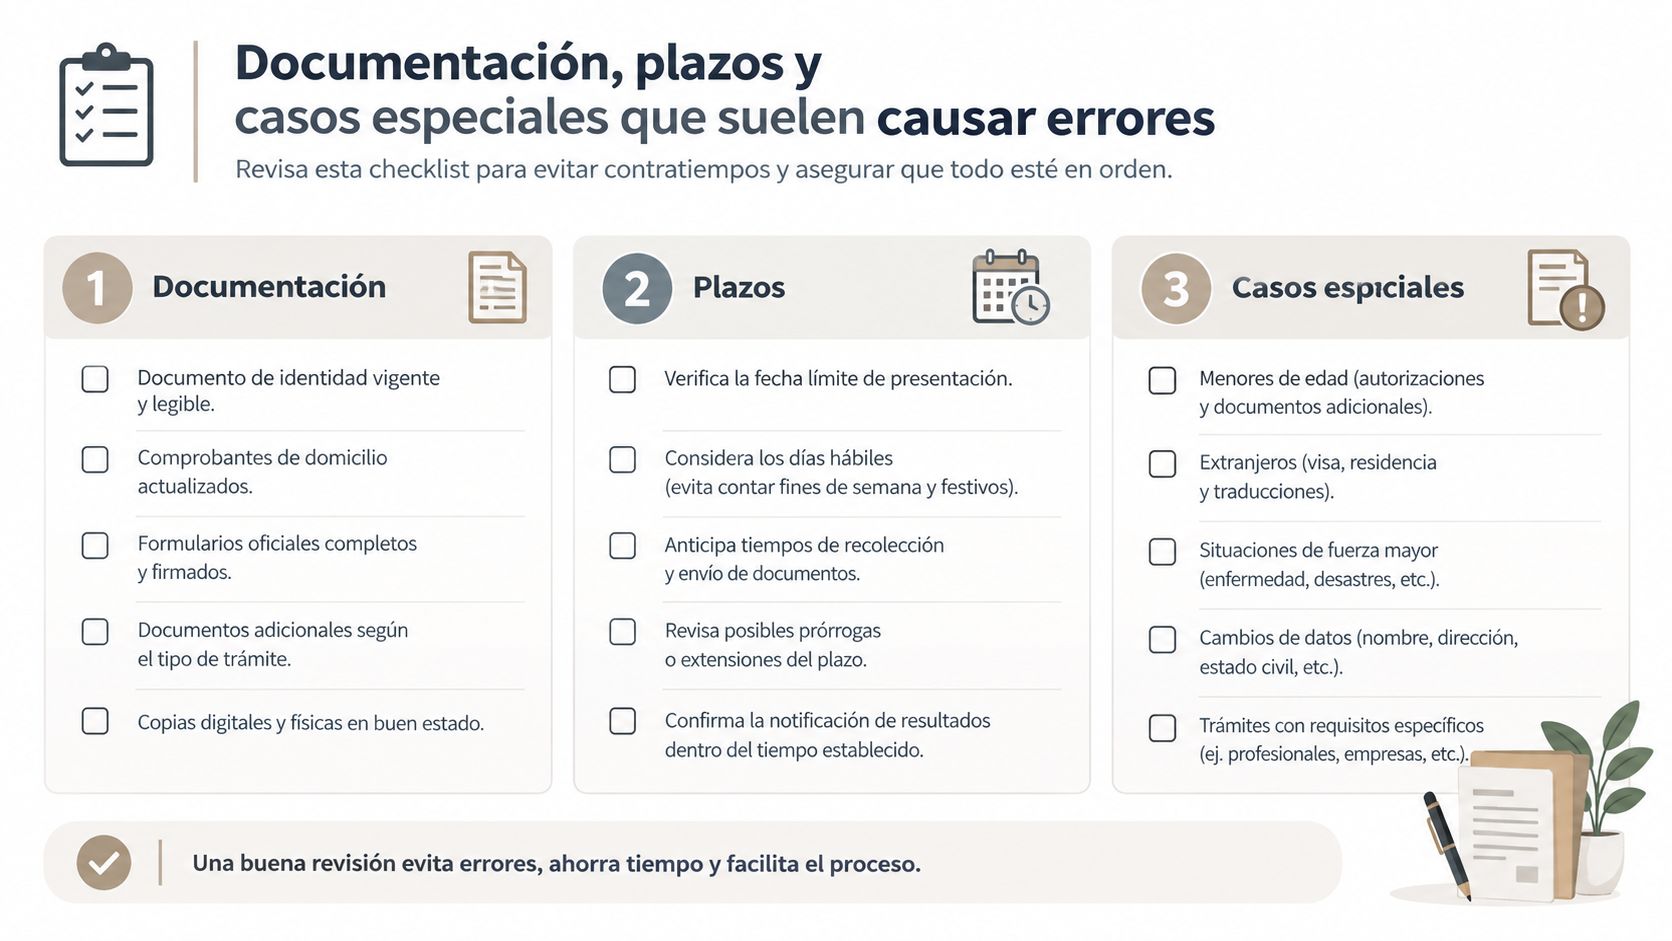
Documentación plazos y casos especiales que suelen causar errores
La declaración no termina al pulsar “presentar”. Hacienda puede pedir que demuestres que la vivienda era habitual, que pagaste el alquiler y que la ayuda se concedió realmente. Guardar los documentos desde el primer día evita buscar pruebas con prisas cuando ya ha pasado tiempo.
Carpeta básica del inquilino
Conserva, como mínimo, una carpeta digital y otra copia accesible con:
- Contrato de alquiler: guarda el contrato original y sus prórrogas.
- Pagos bancarios: conserva transferencias o recibos nominativos que relacionen el pago con el arrendador.
- Resolución de la ayuda: incluye la concesión, el importe y el periodo cubierto.
- Empadronamiento: puede ayudar a acreditar que la vivienda es habitual.
- Fianza: conserva la documentación relacionada con su depósito cuando sea exigible.
La documentación debe conservarse durante al menos cuatro años, porque ese es el periodo indicado en las instrucciones prácticas de comprobación tributaria utilizadas habitualmente para estos justificantes. Ante una petición de Hacienda, no basta con enseñar una conversación de mensajería o una captura aislada. La prueba debe permitir conectar vivienda, arrendador, pago y periodo.
Bono Alquiler Joven en la Comunidad Valenciana
El Bono Alquiler Joven no es una cantidad libre para cualquier gasto. En la Comunidad Valenciana debe destinarse al alquiler de la vivienda o habitación habitual y permanente. Además, la ayuda no puede compatibilizarse con otras ayudas públicas para ese mismo alquiler, salvo las excepciones expresamente previstas, y la unidad de convivencia debe respetar el límite de ingresos de 3 veces el IPREM, según la ficha oficial del procedimiento valenciano.
Comprueba la convocatoria de tu territorio antes de sumar apoyos. Una incompatibilidad puede provocar una reclamación de cantidades aunque hayas recibido inicialmente la resolución favorable.
El caso olvidado del casero
La conversación sobre ayuda alquiler IRPF suele centrarse en el inquilino, pero el arrendador también debe revisar su declaración. Para 2025-2026, la AEAT recoge un sistema escalonado de reducciones del rendimiento neto del alquiler: 50% con carácter general, 60% en supuestos de rehabilitación, 70% en determinados alquileres sociales o a jóvenes en zonas tensionadas y hasta 90% cuando un nuevo contrato en zona tensionada reduce más de un 5% la renta anterior, según el cuadro de reducciones de la Agencia Tributaria.
El porcentaje no se aplica por mencionarlo en la declaración. El casero debe poder acreditar la zona tensionada, la fecha exacta del contrato, la renta anterior y la rebaja, o el destino social que corresponda. La documentación es tan importante para el propietario como para el inquilino.
Conclusión y cómo Tu Trámite Fácil te ayuda a no perder dinero
La respuesta corta ya está clara. La ayuda directa al alquiler suele declararse como ganancia patrimonial, mientras que una deducción estatal transitoria o autonómica reduce la cuota del IRPF si cumples sus condiciones. El error más caro no consiste solo en pagar de más. También puede aparecer cuando no declaras una ayuda, confías en un borrador incompleto o ignoras una deducción disponible en tu comunidad.
La deducción estatal es excepcional porque exige un contrato anterior al 1 de enero de 2015 y una base imponible inferior a 24.107,20 euros. Para los contratos actuales, el análisis debe centrarse en la comunidad autónoma, los ingresos, la edad, la situación familiar, la vivienda habitual y los justificantes de pago.
Tu Trámite Fácil no es una gestoría tradicional. Es una plataforma tecnológica que analiza en minutos si puedes encajar en ayudas como la Ayuda al Alquiler, el Ingreso Mínimo Vital, el Cheque Bebé o el Bono Cultural Joven, y permite gestionar la documentación de forma digital, segura y supervisada por profesionales legales. El modelo es de pago a éxito, por lo que solo pagas una comisión si la ayuda resulta concedida.
No tienes por qué enfrentarte solo a Renta WEB, resoluciones y requisitos autonómicos. Crea un perfil gratuito, comprueba qué ayudas públicas pueden corresponderte y ordena tu caso antes de presentar la declaración.
Visita Tu Trámite Fácil para comprobar tu posible elegibilidad para ayudas al alquiler y otras prestaciones públicas. Podrás organizar la documentación y recibir acompañamiento durante el trámite, sin cargar tú solo con toda la burocracia.