Valor catastral y valor de referencia: guía clara
24 de septiembre de 2026
María heredó el piso de su abuela en un pueblo de Cuenca y lo vendió por 45.000 €. Meses después recibió una liquidación calculada sobre 72.000 €. La sorpresa no vino solo por la cantidad, sino por una pregunta muy razonable: ¿cómo puede tener su vivienda dos valores distintos y por qué la Administración utiliza uno que no coincide con el precio real?
La respuesta está en la diferencia entre valor catastral y valor de referencia. Uno sirve principalmente para impuestos locales como el IBI, mientras que el otro puede marcar la base mínima de determinados impuestos cuando compras, heredas o recibes un inmueble. Entender esa separación ayuda a evitar errores y, cuando las cifras no reflejan el estado real de la finca, a valorar si merece la pena reclamar.
Por qué dos valores para tu mismo piso
La Administración no utiliza un único “precio oficial” para todas las situaciones. Necesita un valor estable para organizar determinados tributos municipales y otro que se acerque más a los precios de las operaciones inmobiliarias cuando se produce una transmisión.
El valor catastral está vinculado al inmueble dentro del sistema del Catastro y se usa sobre todo para calcular el IBI y otros tributos locales. El valor de referencia, en cambio, se creó para actuar como base mínima en impuestos relacionados con compraventas, herencias y donaciones, como el ITP, el AJD y el Impuesto sobre Sucesiones y Donaciones. El Portal del Catastro explica que este último se determina a partir del análisis de los precios de las compraventas realizadas ante fedatario y que incorpora un factor de minoración para no superar el valor de mercado (Portal del Catastro).
El cambio que confundió a muchos propietarios
La fecha decisiva fue el 1 de enero de 2022, cuando los valores de referencia empezaron a estar disponibles en la Sede Electrónica del Catastro y adquirieron relevancia fiscal. La reforma introdujo un sistema basado en módulos de valor medio obtenidos de operaciones reales, con publicación anual para cada inmueble, según la normativa aprobada en el BOE sobre el valor de referencia.
Por eso dos viviendas iguales pueden tener valores catastrales distintos si están en municipios con ponencias de valores diferentes. Su valor de referencia, sin embargo, se calcula con criterios de mercado aplicados a la zona y se actualiza cada ejercicio.
Idea práctica: antes de firmar una compra o aceptar una herencia, no te quedes solo con el precio pactado ni con el recibo del IBI. Comprueba también el valor de referencia del inmueble.
El problema de María no era necesariamente que el Catastro hubiera confundido los datos. El problema era que se estaba aplicando una magnitud diseñada para un impuesto de transmisión, no el valor que ella tenía en mente al vender. Esa diferencia puede parecer injusta, especialmente en viviendas antiguas, rurales o necesitadas de reformas, pero tiene una explicación administrativa y también puede discutirse con pruebas.
Qué es el valor catastral y qué es el valor de referencia
El valor catastral es una valoración administrativa del inmueble. No equivale al precio por el que podrías venderlo ni sustituye a una tasación bancaria. Se utiliza principalmente para repartir determinadas cargas fiscales locales, especialmente el IBI.
El Catastro considera elementos como el suelo, la construcción, el uso, la ubicación y las características físicas del inmueble. El valor queda ligado a la ponencia de valores del municipio y puede experimentar cambios cuando se revisa la valoración, se aplican actualizaciones previstas por la normativa o se modifican las características registradas, por ejemplo, después de una obra declarada.
Un valor pensado para la fiscalidad local
El recibo del IBI suele mostrar el valor catastral o permite identificarlo en la información tributaria municipal. Su finalidad es servir de referencia para un impuesto periódico, no calcular cuánto vale hoy la vivienda en una negociación entre particulares.
La actualización del valor catastral suele estar vinculada a decisiones y revisiones de ámbito municipal. BBVA explica la diferencia entre valor catastral y valor de referencia y señala que la ponencia municipal normalmente se actualiza cada 10 años. Eso ayuda a entender por qué el valor catastral puede mantenerse relativamente estable durante largos periodos.
El valor de referencia cumple otra función. La Dirección General del Catastro lo calcula anualmente mediante datos de compraventas realizadas ante fedatario y módulos de valor medio. Se asigna a cada inmueble y puede consultarse en la Sede Electrónica del Catastro.
Un valor pensado para transmisiones
Desde el cambio normativo aplicable en 2022, el valor de referencia se utiliza como base mínima en impuestos como el ITP y el Impuesto sobre Sucesiones y Donaciones. También puede intervenir en determinados supuestos relacionados con AJD y otros tributos, según la normativa aplicable y la comunidad autónoma.
Ambos valores aparecen asociados a la información catastral, ambos contienen la palabra “valor” y ambos se refieren a la misma finca. Ahí nace buena parte de la confusión. El ciudadano ve dos cifras, pero no siempre encuentra una explicación sencilla sobre qué impuesto utiliza cada una.
La diferencia esencial puede resumirse así:
- Valor catastral: referencia administrativa para el IBI y otros tributos locales.
- Valor de referencia: referencia fiscal anual para transmisiones y herencias.
- Precio real: cantidad pactada entre las partes, que puede no coincidir con ninguno de los dos valores administrativos.
Diferencias clave entre ambos valores
La forma más sencilla de no mezclarlos es comparar su función, su origen y el momento en que producen efectos. El valor catastral acompaña al inmueble en la fiscalidad local, mientras que el valor de referencia cobra especial importancia cuando cambia la titularidad o se produce una adquisición hereditaria.
| Criterio | Valor catastral | Valor de referencia |
|---|---|---|
| Finalidad principal | Calcular el IBI y otros tributos locales | Servir como base mínima en transmisiones y herencias |
| Origen | Ponencia de valores y datos físicos del inmueble | Módulos de valor medio basados en compraventas ante fedatario |
| Actualización | Revisión municipal y actualizaciones previstas legalmente | Publicación y actualización anual |
| Impuestos relacionados | IBI y componentes de la plusvalía municipal | ITP, determinados supuestos de AJD e ISD |
| Relación con el mercado | Puede permanecer alejado del precio actual | Busca aproximarse a los valores de mercado de la zona |
| Consulta | Información catastral y recibo del IBI | Sede Electrónica del Catastro |
| Reclamación | Impugnación de datos o valoración catastral | Rectificación o impugnación con prueba del valor de mercado |
La diferencia temporal importa
El valor catastral suele cambiar de forma más lenta porque depende de la ponencia de valores municipal y de las actualizaciones que correspondan. El valor de referencia se renueva cada ejercicio, de modo que la cifra que consultaste para una operación anterior puede no ser la que aparezca en una operación posterior.
La Generalitat Valenciana explica la consulta del valor de referencia para transmisiones y confirma que estos valores se determinan anualmente y se ponen a disposición de los contribuyentes en la Sede Electrónica del Catastro.
La diferencia práctica
Si el valor catastral cambia, normalmente notarás el efecto en un recibo periódico, como el IBI. Si cambia el valor de referencia, el impacto puede aparecer de golpe al comprar, heredar o recibir una donación, porque puede elevar la base sobre la que la comunidad autónoma calcula el impuesto.
No conviene asumir que uno es “el bueno” y el otro “el malo”. Son instrumentos distintos. La pregunta correcta es: ¿qué impuesto me están liquidando y qué valor utiliza legalmente como base?
Qué impuesto paga cada valor
El valor catastral y el valor de referencia no se aplican indistintamente. Identificar el impuesto es el primer paso para saber qué cifra debes revisar y qué margen existe para discutirla.
| Impuesto | Base imponible | Ejemplo rápido |
|---|---|---|
| IBI | Principalmente el valor catastral | El ayuntamiento aplica su tipo sobre la valoración catastral |
| Plusvalía municipal | Valor catastral del suelo y evolución del terreno, según el método aplicable | La liquidación se relaciona con la parte de suelo del inmueble |
| ITP | Por regla general, el mayor entre el valor declarado y el valor de referencia cuando este resulta aplicable | Una compra por debajo del valor de referencia puede tributar sobre este último |
| AJD | Depende del acto documentado y de la normativa autonómica | Algunas operaciones pueden tomar como referencia el valor de referencia |
| ISD | Valoración fiscal aplicable a la herencia o donación | El valor de referencia puede actuar como base mínima en la adquisición del inmueble |
El IBI y la plusvalía municipal
El IBI es un tributo local que se paga periódicamente por la titularidad del inmueble. Su cálculo parte principalmente del valor catastral y del tipo aprobado por el ayuntamiento correspondiente. Por eso, una revisión catastral puede modificar la factura anual aunque no hayas comprado ni vendido la vivienda.
La plusvalía municipal, técnicamente el IIVTNU, se relaciona con el valor catastral del suelo en el momento del devengo. No utiliza el valor de referencia como sustituto automático del valor catastral. La liquidación depende también de las reglas municipales y de las circunstancias de la transmisión.
El ITP, el ISD y determinados supuestos de AJD
En una compraventa entre particulares, el ITP puede calcularse tomando como base mínima el valor de referencia cuando este sea aplicable. Si compras por 120.000 € y el valor de referencia es de 150.000 €, la Administración puede exigir que tributes al menos sobre esos 150.000 €, salvo que impugnes la valoración o resulte aplicable una regla distinta.
En herencias y donaciones, el Impuesto sobre Sucesiones y Donaciones también puede verse afectado por esta magnitud. El AJD requiere más cuidado, porque su aplicación depende del tipo de documento, la operación y la normativa autonómica.
Para revisar un caso concreto de compraventa, puedes consultar esta guía sobre el Impuesto de Transmisiones Patrimoniales en Galicia. Las comunidades autónomas pueden establecer requisitos, tipos y beneficios fiscales diferentes, así que no conviene trasladar automáticamente el cálculo de una región a otra.
El IRPF del vendedor o heredero tiene reglas propias. El valor de referencia puede formar parte de la información relevante de la operación, pero no convierte todos los impuestos inmobiliarios en un mismo cálculo. Separar cada tributo evita errores y expectativas equivocadas.
Casos reales donde la diferencia duele en el bolsillo
Las cifras ayudan a entender el problema, pero también pueden ocultar un detalle importante: detrás de cada liquidación hay una persona que creía haber cumplido correctamente. Estos ejemplos son ficticios, aunque reflejan situaciones habituales de confusión entre precio, valor catastral y valor de referencia.
Una compra por debajo del valor administrativo
Laura y Sergio encontraron un piso céntrico por 130.000 €. El inmueble necesitaba pequeñas mejoras, pero el precio les parecía razonable porque la vivienda llevaba tiempo en el mercado. Al consultar la documentación descubrieron que el valor de referencia ascendía a 180.000 €.
La pareja había hecho sus cuentas con el precio pactado y no esperaba que la base fiscal pudiera ser superior. Si la comunidad autónoma aplicara un tipo del 10 %, la diferencia entre tributar sobre ambas cantidades sería de 5.000 €. El disgusto no nace solo del importe, sino de haber conocido el dato después de firmar.
Antes de hacer una oferta, comprueba el valor de referencia. Puede cambiar la previsión de gastos y la negociación del precio.
Una herencia con humedad estructural
Álvaro heredó un piso antiguo de su hermana. La vivienda tenía humedad estructural, instalaciones deterioradas y una reforma necesaria antes de poder alquilarla o venderla. Sin embargo, el valor de referencia parecía calcularla como si estuviera en condiciones normales dentro de su zona.
El valor catastral reflejaba una cifra administrativa diferente, pero no podía utilizarse automáticamente para sustituir la base aplicable al impuesto de la herencia. Álvaro tuvo que reunir fotografías, presupuestos y una valoración profesional para demostrar que el estado real reducía el precio que un comprador razonable estaría dispuesto a pagar.
Una revisión del IBI
Carmen reformó una vivienda y después comprobó que los datos catastrales no coincidían con la realidad registrada. Solicitó la revisión correspondiente y consiguió que el valor catastral se ajustara. El resultado fue un ahorro de 300 € anuales en el IBI.
Este tercer caso no tiene que ver con una compraventa ni con una herencia. Muestra por qué cada reclamación debe dirigirse al valor que realmente utiliza el impuesto. El alivio llega cuando la persona deja de pelearse con cifras incomprensibles y consigue relacionar cada dato con una consecuencia concreta.
Cómo consultarlos paso a paso en la Sede del Catastro
Puedes empezar la consulta desde la Sede Electrónica del Catastro, con certificado digital o mediante las opciones de acceso disponibles sin certificado. También existen herramientas móviles para localizar información básica del inmueble.
Localiza la finca correcta
Introduce la referencia catastral, la dirección o las coordenadas. La referencia catastral es un código alfanumérico de 20 caracteres que suele aparecer en el recibo del IBI, en escrituras y en otra documentación inmobiliaria.
Comprueba que la ficha corresponde exactamente a tu vivienda. En edificios con garajes, trasteros o locales, cada elemento puede tener una referencia y una descripción propia.
- Abre la ficha del inmueble: revisa dirección, uso y superficie.
- Busca el valor catastral: comprueba si aparecen separados el valor del suelo y el de la construcción.
- Consulta la revisión: localiza la fecha de la última ponencia o modificación disponible.
- Accede al valor de referencia: revisa la cifra publicada para el ejercicio correspondiente y su fecha.
- Descarga la documentación: guarda la consulta descriptiva y gráfica para tener un respaldo de los datos consultados.
Los códigos de uso también importan. “Vivienda”, “almacén” y “local” no describen la misma realidad fiscal, así que revisa que el uso registrado coincida con el inmueble que tienes delante. Si la titularidad no aparece correctamente, puede ser necesario regularizarla antes de obtener determinada información.
Encontrar la referencia catastral es más sencillo si tienes a mano el recibo del IBI. Para completar la revisión documental, puedes consultar esta explicación sobre cómo obtener la nota simple con referencia catastral en 2026.
Este vídeo puede servirte como apoyo visual durante la navegación:
Cuándo y cómo recurrir el valor de referencia
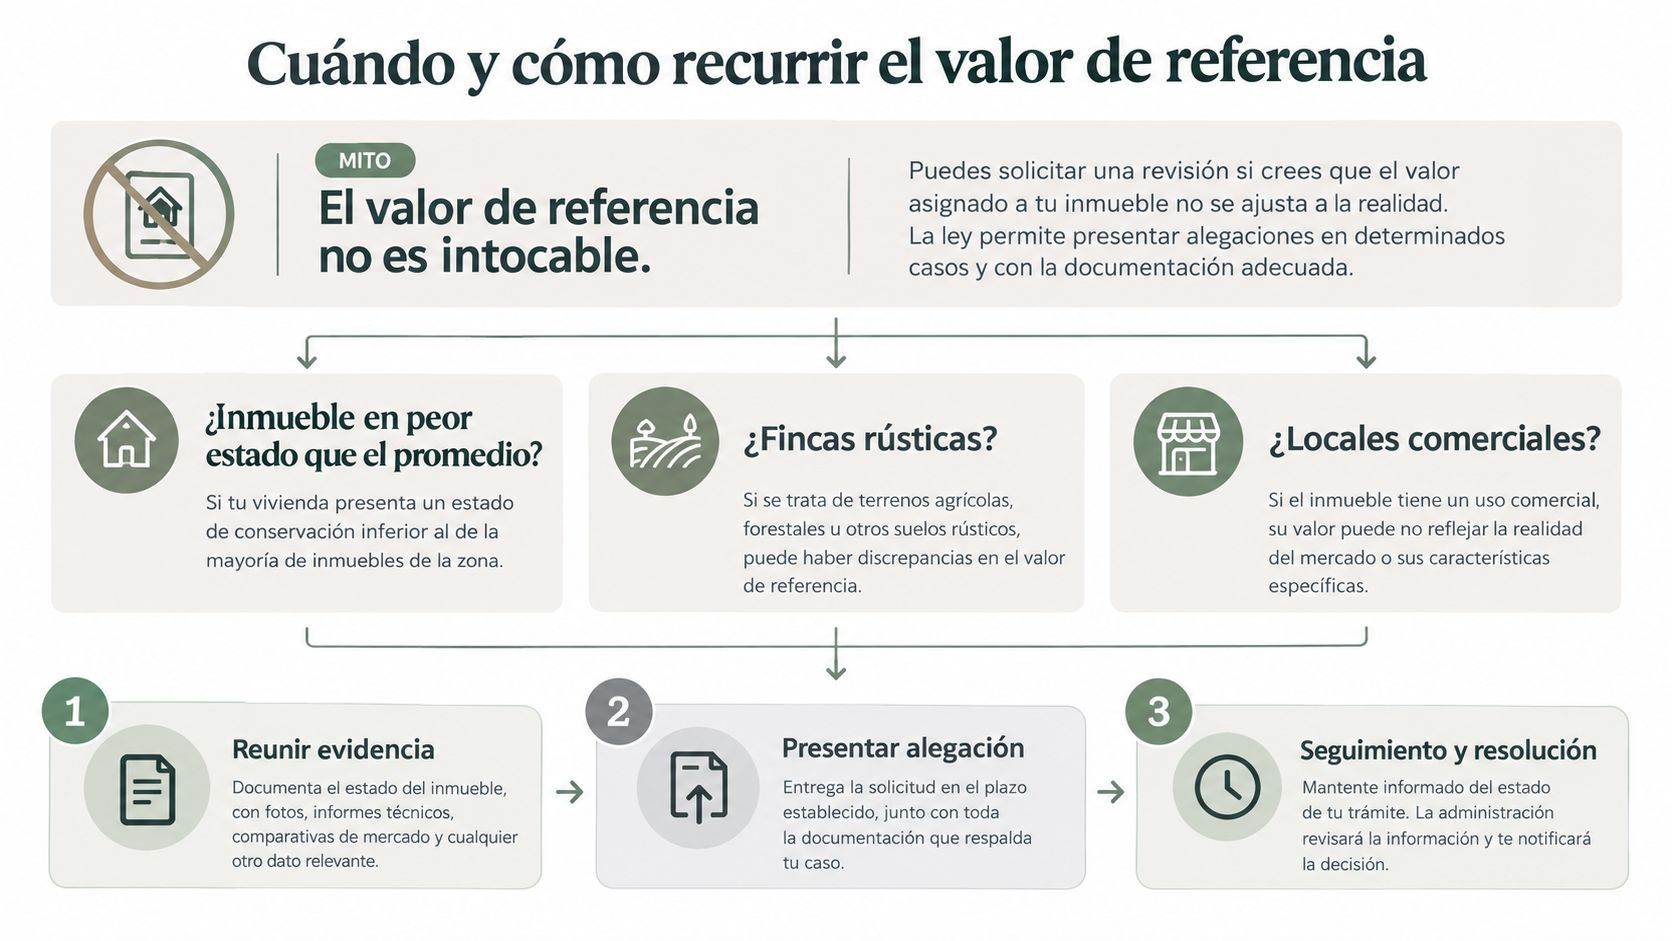
El valor de referencia no es intocable. Puedes discutirlo cuando existan datos objetivos que demuestren que la cifra asignada supera el valor de mercado del inmueble en la fecha relevante, especialmente si la vivienda está peor conservada que las propiedades medias de la zona.
Tiene sentido estudiar una reclamación en situaciones como estas:
- Estado deficiente: humedad, daños estructurales, ruina, instalaciones obsoletas o necesidad de una reforma profunda.
- Inmueble rústico: características, accesos, aprovechamiento o limitaciones que el cálculo general no refleje bien.
- Local comercial antiguo: falta de actividad, distribución poco útil o condiciones que reduzcan su valor.
- Diferencia acreditable: precio de compraventa y comparables que muestran una separación clara respecto de la valoración asignada.
La prueba pesa más que la protesta
Decir “mi casa vale menos” no suele bastar. La prueba debe describir el inmueble concreto, explicar sus defectos y relacionarlos con una reducción objetiva del precio.
Prepara, si están disponibles:
- Informe pericial: una tasación o valoración elaborada por un profesional competente, referida a la fecha del devengo.
- Fotografías fechadas: imágenes claras de humedades, grietas, derrumbes, instalaciones y otras deficiencias.
- Presupuestos de reforma: documentos detallados que permitan medir el coste de devolver la vivienda a condiciones normales.
- Comparables de mercado: anuncios y operaciones de inmuebles parecidos, con ubicación, superficie, estado y fecha comparables.
- Certificado de eficiencia energética: puede ayudar a documentar las condiciones y características del inmueble, aunque no sustituye al informe pericial.
- Documentación técnica: informes de arquitectos, comunidades de propietarios, compañías aseguradoras o ayuntamientos cuando describan el problema.
La OCU explica cómo impugnar el valor de referencia y destaca que la carga de la prueba recae en el contribuyente. También señala que, si se autoliquidó el impuesto, la rectificación puede solicitarse hasta cuatro años después, según el caso.
Vías y plazos que debes controlar
Entre las vías que pueden utilizarse están el recurso de reposición ante la Dirección General del Catastro, la reclamación económico-administrativa ante el TEAC y la vía contencioso-administrativa. El plazo orientativo indicado para la reposición es de un mes, mientras que para la vía económico-administrativa es de dos meses, siempre a contar desde el acto o notificación que corresponda y según el procedimiento aplicable.
La tasación pericial también tiene un coste. No existe una cantidad única válida para todos los inmuebles, porque depende del profesional, la ubicación, la superficie y la complejidad del informe. Antes de encargarla, compara el coste de la prueba con el posible ahorro fiscal y con el riesgo de presentar una reclamación débil.
Si necesitas revisar cómo se cuentan los plazos administrativos, consulta esta guía sobre el recurso de alzada y los plazos para reclamar. Un error de fechas puede dejar sin efecto una reclamación bien fundamentada.
Recomendaciones según tu situación y próximos pasos
Tu siguiente paso cambia según el trámite:
Si vas a comprar
Solicita el valor de referencia antes de presentar una oferta. Con ese dato puedes estimar el ITP, hablarlo con la notaría y valorar si el precio pactado refleja realmente el coste fiscal de la operación. Conserva también la información que recibas del Catastro y de la comunidad autónoma.
Si has heredado o recibido una donación
Antes de autoliquidar, reúne la escritura, la fecha del devengo y las normas fiscales aplicables en tu comunidad autónoma. Revisa posibles reducciones o exenciones, incluida la vinculada a la vivienda habitual del causante, porque sus requisitos varían según el territorio.
Si la vivienda presenta humedad, ruina o daños graves, organiza una carpeta con fotografías fechadas, presupuestos de reparación, informes técnicos y comparables de inmuebles en mejor estado. Una tasación pericial puede ayudar a demostrar que el valor de referencia no refleja la realidad. Compara el coste del informe con el posible ahorro fiscal y presenta la impugnación dentro del plazo correspondiente.
Si pagas el IBI cada año
Comprueba superficie, uso, construcción y titularidad cuando el recibo aumente. El IBI se calcula tomando como base el valor catastral, por lo que un dato incorrecto puede afectar a pagos posteriores. Si encuentras una discrepancia, solicita la rectificación ante el organismo competente y conserva el recibo, la referencia catastral y los documentos que prueben el error.
Tu Trámite Fácil puede ayudarte a ordenar la documentación, consultar datos catastrales y preparar trámites que requieran esa información. Para una impugnación tributaria compleja, conviene contar con asesoramiento específico, sobre todo si necesitas una prueba pericial.
Empieza por identificar el impuesto, reunir los documentos y anotar la fecha de cada notificación. Con esa pequeña hoja de ruta, la burocracia resulta más manejable y reduces el riesgo de dejar pasar un plazo.