Deducción por inversión en vivienda habitual
6 de octubre de 2026
La recomendación más repetida sobre la deducción por inversión en vivienda habitual suele ser demasiado tajante: “desapareció y ya no puedes hacer nada”. Esa frase solo es correcta para las nuevas adquisiciones, no para todas las personas que compraron, construyeron o iniciaron determinadas obras antes del cambio legal.
Si tienes una vivienda antigua, una hipoteca que arrastras desde hace años o una historia de pagos difícil de reconstruir, no descartes el beneficio por intuición. La clave está en revisar fechas, documentos, pagos y comunidad autónoma, porque el borrador de la renta no siempre identifica automáticamente un derecho fiscal histórico.
El mito de la deducción desaparecida
La deducción estatal por inversión en vivienda habitual dejó de aplicarse con carácter general desde el 1 de enero de 2013. La Ley 16/2012 que suprimió el incentivo y creó el régimen transitorio no eliminó de golpe todos los derechos anteriores. Protegió determinadas situaciones que ya estaban en marcha.
La diferencia es importante. Una persona que compró su vivienda habitual después del 31 de diciembre de 2012 no genera, por regla general, el derecho a esta deducción estatal. En cambio, quien ya había adquirido la vivienda antes de esa fecha puede seguir aplicando el régimen transitorio si cumple las condiciones exigidas y mantiene una inversión con derecho a deducción.
La pregunta no es solo cuándo presentaste la renta. La pregunta decisiva es cuándo empezó realmente la inversión y cómo puedes demostrarlo.
El régimen también puede alcanzar a quienes habían pagado cantidades antes de la fecha de corte para construir su vivienda habitual. En esos casos, la construcción debe haber terminado dentro de los plazos legales. Algo parecido ocurre con determinadas obras de rehabilitación o ampliación iniciadas antes del cambio normativo, siempre que se completaran conforme a las condiciones aplicables. Las obras de adaptación por discapacidad iniciadas antes de 2013 tenían, además, su propio requisito de finalización anterior al 1 de enero de 2017, según la normativa recogida en la referencia legal anterior.
Por eso, llamar “muerta” a la deducción lleva a muchas personas a perder una revisión que sí merece la pena. No es una ayuda abierta a quien compre ahora. Es un beneficio fiscal residual para quienes consolidaron una situación anterior y todavía pueden acreditarla.
Qué significa régimen transitorio en lenguaje normal
“Heredar” el régimen transitorio no significa que Hacienda vaya a calcularlo todo por ti. Significa que puedes aplicar las reglas de la deducción que estaban vigentes al final del periodo anterior, junto con los porcentajes autonómicos que correspondan.
En la práctica, conviene responder a estas preguntas:
- ¿Cuándo adquiriste la vivienda? Busca la escritura y no te quedes con el año aproximado.
- ¿Pagaste antes para construirla? Reúne contratos, facturas y justificantes bancarios.
- ¿Iniciaste obras de rehabilitación, ampliación o adaptación? Comprueba las fechas de inicio y finalización.
- ¿Has aplicado la deducción en declaraciones anteriores? Las rentas presentadas pueden ayudar a reconstruir la continuidad.
Si la respuesta parece encajar, no introduzcas simplemente la cuota de la hipoteca y cruces los dedos. Haz un diagnóstico documental. Esa revisión es la diferencia entre una declaración basada en una suposición y una deducción defendible.
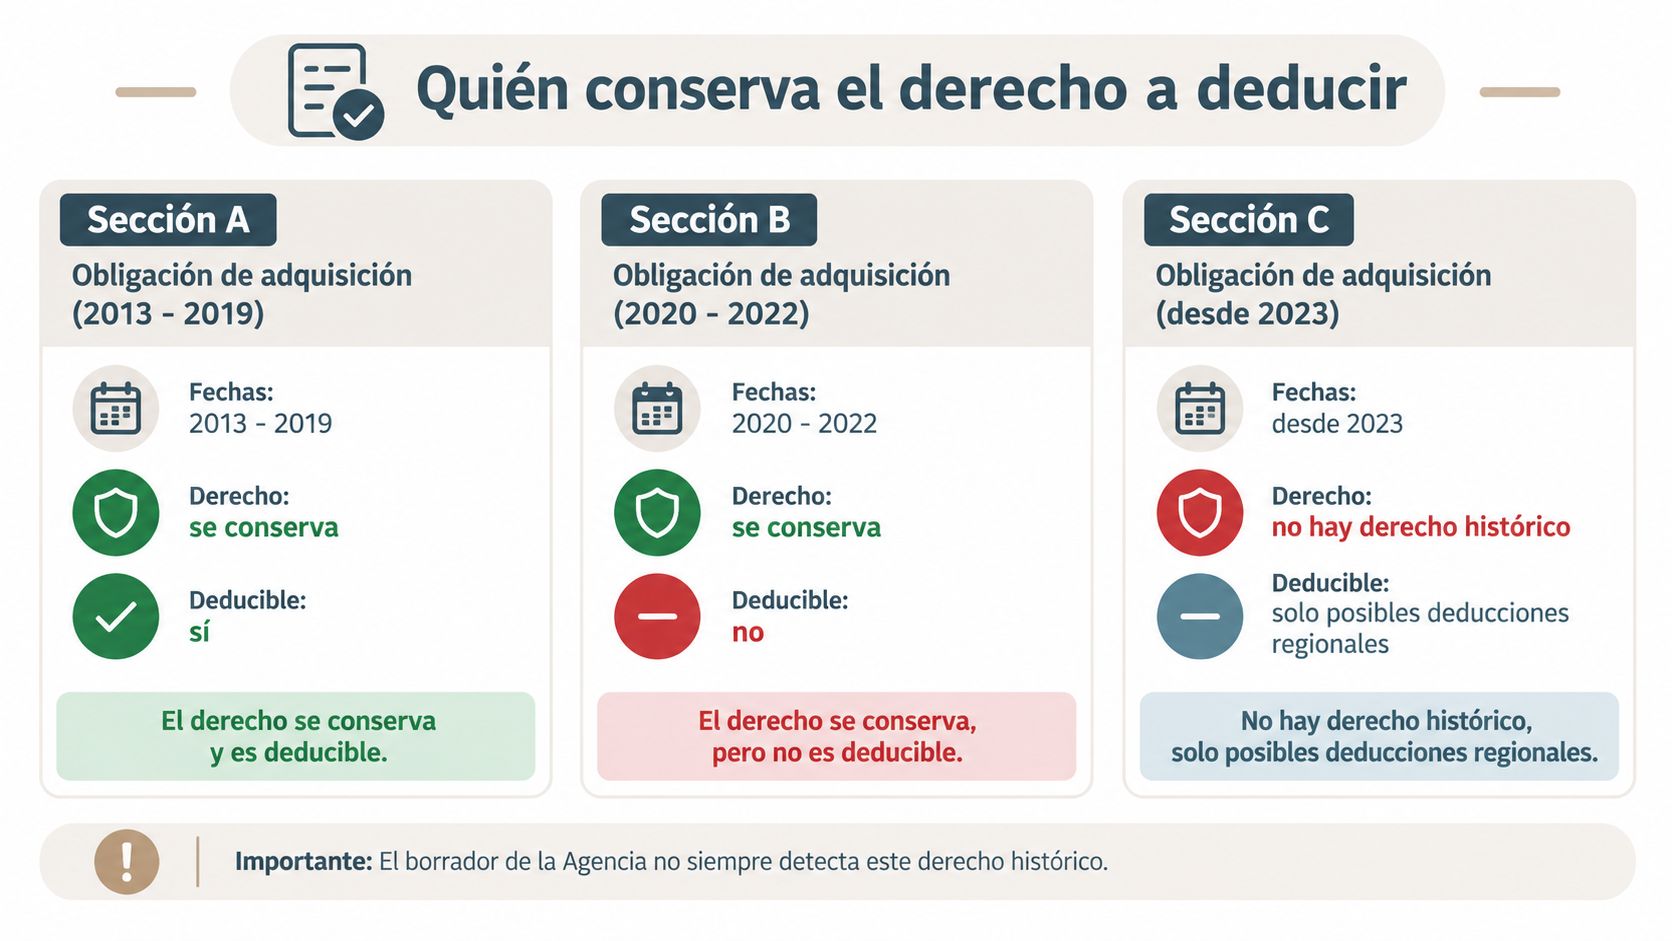
Quién conserva el derecho a deducir
La hipoteca antigua, por sí sola, no basta. El filtro principal es la cronología de la inversión, y después vienen la residencia habitual, la naturaleza de los pagos y la documentación que los respalda. La información de la Agencia Tributaria sobre el régimen transitorio confirma que la deducción se conserva para determinados contribuyentes que ya habían adquirido, construido o iniciado obras en las condiciones previstas.
Reconstruye tu cronología
Empieza por una línea temporal sencilla. No necesitas conocer toda la Ley del IRPF para hacer esta primera comprobación.
- Fija la fecha de adquisición. La escritura pública suele ser el documento central, pero revisa también contratos privados y pagos previos si existieron.
- Identifica quién pagó. La titularidad de la vivienda, la titularidad del préstamo y la persona que realizó cada desembolso deben guardar coherencia.
- Separa compra, construcción y obras. No es lo mismo haber comprado una vivienda terminada que haber abonado cantidades para construirla o haber iniciado una rehabilitación.
- Comprueba el uso como vivienda habitual. La Administración puede pedir pruebas de residencia efectiva, no solo la dirección que aparece en un formulario.
- Revisa las declaraciones anteriores. Si ya aplicabas la deducción, conserva las autoliquidaciones y los datos que expliquen cómo se calculó.
Los pagos anticipados para construir pueden ser relevantes, pero necesitan una conexión clara con una vivienda que terminó cumpliendo las condiciones legales. En las obras de rehabilitación, ampliación o adaptación, la fecha de inicio y la finalización tienen un peso especial. No guardes únicamente la factura final. Conserva permisos, certificaciones, transferencias y cualquier documento que permita seguir el recorrido del dinero.
Situaciones que suelen confundir
Un cambio de banco no borra automáticamente la historia fiscal de una inversión. Lo importante es poder relacionar el nuevo préstamo o la nueva financiación con la adquisición original y demostrar los pagos realizados durante cada ejercicio.
Las amortizaciones extraordinarias tampoco deben analizarse como si fueran una categoría aislada. Hay que revisar quién las efectuó, en qué año, con qué documentación y si se mantuvieron los demás requisitos del régimen transitorio. La misma cautela se aplica a un divorcio o a una modificación de la titularidad.
En una extinción de condominio, la persona que pasa a ser titular de toda la vivienda puede tener un tratamiento específico si ya había aplicado anteriormente la deducción por la parte que le correspondía. La situación exige revisar la escritura, los porcentajes anteriores y los pagos posteriores, no limitarse a mirar quién figura hoy como propietario.
No decidas por el nombre actual del banco ni por el saldo pendiente. Decide con la historia completa de la inversión.
Cómo se calcula el ahorro fiscal real
El error más frecuente es confundir la base deducible con el dinero que vuelve directamente a tu cuenta. La base es la cantidad sobre la que se aplica el porcentaje de deducción. No es un reembolso automático ni equivale necesariamente al importe total pagado durante el año.
La Agencia Tributaria detalla los importes que pueden formar parte de la base deducible. La base máxima general para adquisición, construcción, rehabilitación o ampliación es de 9.040 euros anuales. Ese límite se refiere a lo que puede tomarse como base, no a la cantidad que se descuenta directamente de la cuota.
La información de la Agencia Tributaria sobre los porcentajes aplicables recoge un tramo estatal del 7,5 % y un tramo autonómico que, con carácter general, puede ser del 7,5 %. La suma orientativa de ambos tramos puede alcanzar el 15 %, lo que daría una deducción de hasta 1.356 euros sobre una base de 9.040 euros, antes de aplicar las particularidades territoriales y fiscales de cada caso.
Qué pagos debes clasificar
No revises solo las cuotas mensuales. Clasifica cada pago por ejercicio, concepto, titular y justificante.
| Concepto deducible | Límite o condición | Impacto en la base |
|---|---|---|
| Capital amortizado del préstamo | Debe estar vinculado a la inversión con derecho | Se suma junto con otros importes elegibles hasta el límite anual |
| Impuestos asociados a la operación | ITP, AJD o IVA, cuando correspondan a la inversión | Pueden aumentar la base acreditada |
| Honorarios y licencias | Arquitecto, aparejador y licencias vinculadas a la obra | Se incorporan si están documentados y relacionados |
| Notaría, registro y agencia | Deben corresponder a la adquisición o inversión | Se valoran dentro del conjunto anual |
| Obras de adecuación por discapacidad | Tienen una base independiente y requisitos propios | Pueden ser compatibles con la base ordinaria |
La tabla resume los conceptos indicados por la fuente de la Agencia Tributaria. No conviertas cada gasto de la vivienda en una cantidad deducible. La conexión con la adquisición, construcción, rehabilitación o ampliación debe estar clara, y el contribuyente debe poder demostrar que soportó efectivamente el pago.
Para entender mejor cómo se separan las cuotas, el capital y los gastos vinculados, puedes consultar esta guía sobre si la hipoteca desgrava. La recomendación práctica es sencilla: crea una carpeta por año, guarda los movimientos bancarios y no mezcles gastos de mantenimiento, seguros o consumos con la inversión que sí puede formar parte de la base.
Documentación esencial y errores comunes
El borrador es una ayuda, no un detective fiscal. Puede no mostrar un derecho histórico que exige revisar escrituras, declaraciones anteriores y pagos que ya no aparecen de forma completa en los datos habituales.
La Agencia Tributaria exige presentar la declaración del IRPF para aplicar el régimen transitorio, incluso cuando la persona piense que normalmente no estaría obligada a declarar por sus ingresos. Esa formalidad no es un detalle secundario. Si tienes derecho y quieres ejercerlo, la declaración es el vehículo para hacerlo.
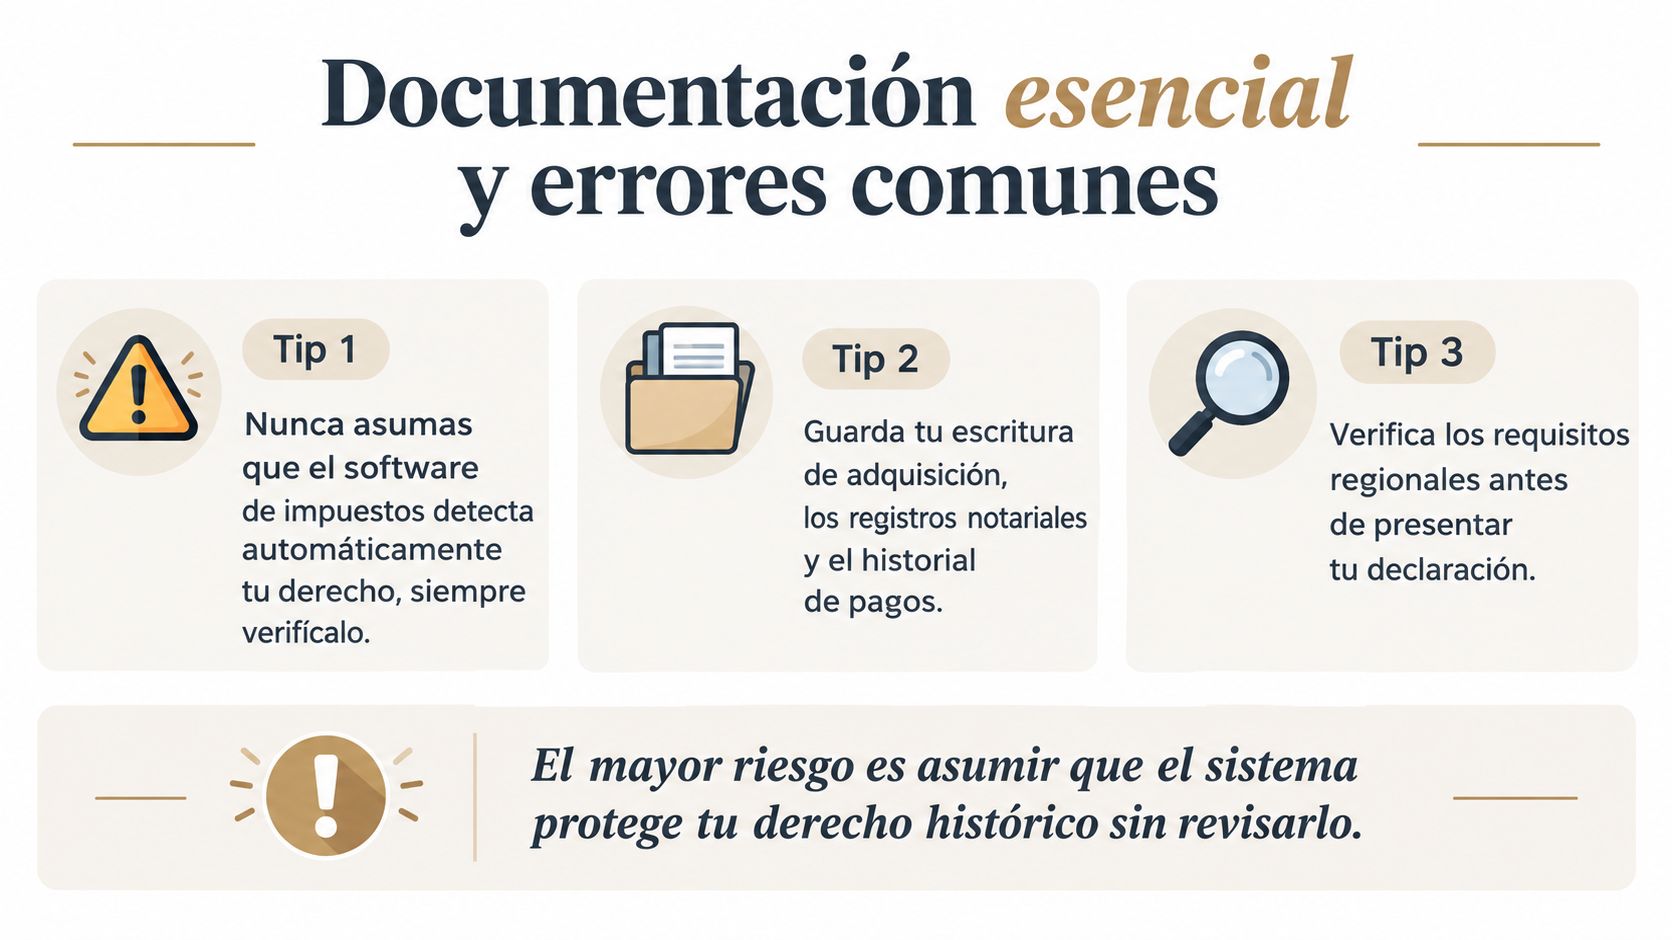
Tu carpeta de comprobación
Reúne la documentación antes de completar la renta:
- Escritura de compraventa: Comprueba la fecha, la titularidad y la descripción de la vivienda.
- Préstamo y amortización: Guarda la escritura hipotecaria, los certificados bancarios y los justificantes de amortizaciones ordinarias o extraordinarias.
- Facturas de la inversión: Incluye impuestos, notaría, registro, agencia, profesionales y licencias cuando estén vinculados a la operación.
- Prueba de residencia: Conserva documentos que ayuden a acreditar que la vivienda fue tu residencia habitual.
- Declaraciones anteriores: Revisa si ya se aplicó la deducción y con qué porcentaje o distribución entre titulares.
- Cambios personales: Añade escrituras de divorcio, extinción de condominio, novaciones o cambios de entidad financiera.
Un error habitual consiste en declarar solo la cuota hipotecaria actual. Otro es atribuir todo el pago a una persona cuando la titularidad o la financiación se repartían entre varias. También causa problemas incluir facturas sin relación directa con la inversión o no poder explicar por qué un pago aparece en una cuenta distinta.
Revisa antes de enviar
Compara los datos del borrador con tus documentos. Si falta la deducción, no la descartes automáticamente. Si aparece una cantidad que no puedes justificar, tampoco la aceptes sin más.
La revisión debe comprobar cuatro puntos: el ejercicio al que corresponde cada pago, la persona que lo realizó, el porcentaje de titularidad aplicable y la comunidad autónoma que determina el tramo territorial. Una pequeña diferencia documental puede cambiar el resultado o provocar que Hacienda pida aclaraciones.
Para ordenar los gastos de la adquisición y distinguirlos de otros costes de la vivienda, consulta esta guía de gastos en la compra de una vivienda. El objetivo no es acumular papeles sin criterio. Es construir una explicación clara, verificable y coherente.
Diferencias autonómicas y nuevas ayudas
La deducción estatal transitoria y las deducciones autonómicas no son la misma cosa. La primera protege determinadas inversiones anteriores al cambio legal. Las segundas dependen de la comunidad autónoma, del tipo de vivienda, de la residencia y de requisitos territoriales que pueden ser distintos.
Por eso, una persona que compró recientemente no debe concluir que no existe ningún beneficio fiscal. Tampoco debe asumir que comprar en una zona rural garantiza una deducción. Hay que revisar el padrón, la residencia habitual, la definición legal del municipio y las incompatibilidades aplicables.
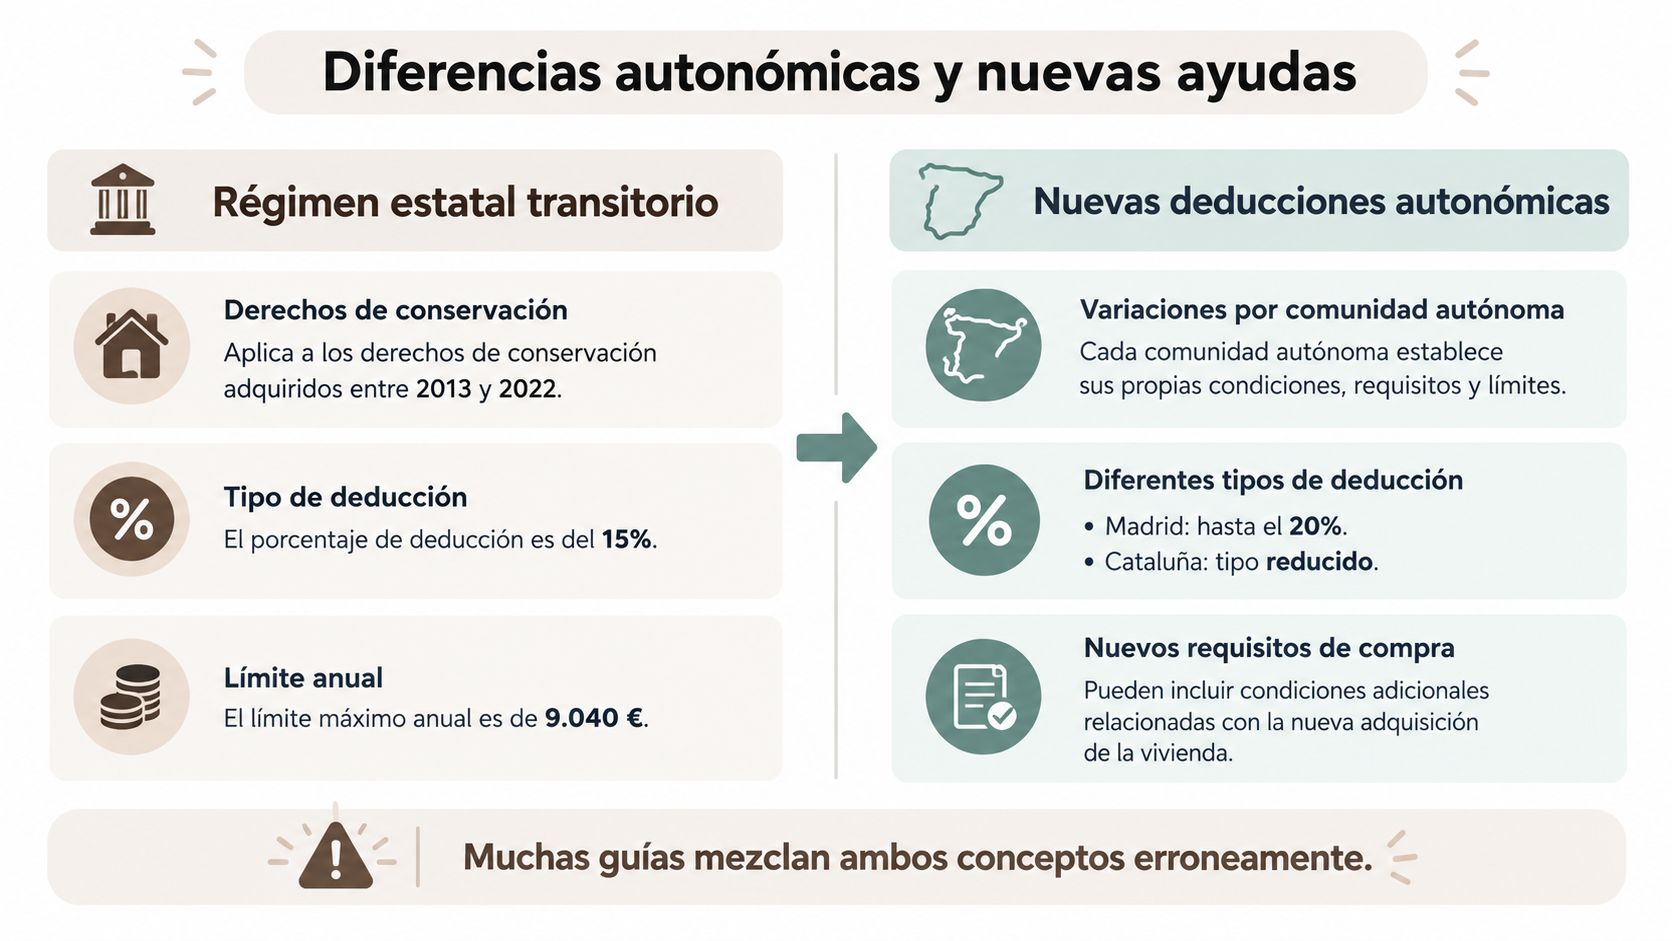
Dos caminos fiscales distintos
Régimen estatal transitorio
- Se relaciona con una inversión anterior a la supresión general.
- Conserva las reglas históricas dentro de los límites previstos.
- Exige revisar fechas, pagos, residencia y documentación.
- Puede incorporar un tramo autonómico, que no es idéntico en todo el territorio.
Deducciones autonómicas
- Pueden dirigirse a compras o rehabilitaciones recientes.
- Tienen requisitos propios sobre renta, residencia, ubicación o tipo de municipio.
- No sustituyen automáticamente al régimen estatal transitorio.
- Pueden ser incompatibles con el beneficio estatal antiguo.
Castilla y León ofrece un ejemplo concreto. Su normativa contempla una deducción del 10 % por adquisición o rehabilitación de vivienda habitual en zonas rurales, con requisitos propios. La normativa aplicable en Castilla y León excluye su compatibilidad con la deducción estatal transitoria.
La ubicación importa, pero no decide por sí sola. La fecha de compra y la residencia efectiva pueden ser igual de determinantes.
La comprobación correcta sigue un orden: comunidad autónoma en la que tributas, municipio de la vivienda, fecha de adquisición, uso como residencia habitual y beneficio que ya estás aplicando. Si mezclas dos regímenes, puedes presentar una deducción incompatible o dejar fuera una alternativa válida.
Escenarios reales de contribuyentes
Una pareja compró su vivienda habitual antes del cambio normativo y años después se divorció. Una de las personas se quedó con el inmueble y pasó a tener el 100 % de la titularidad tras una extinción de condominio. No basta con mirar la escritura nueva. Hay que comprobar qué parte de la deducción había aplicado antes, qué pagos realizó y cómo quedó documentada la operación.
En determinados supuestos, quien se convierte en titular del 100 % después de una extinción de condominio puede aplicar el 100 % de la deducción hasta el límite de 9.040 euros, siempre que hubiera aplicado anteriormente la deducción por la parte que le correspondía. La explicación de la Agencia Tributaria sobre las bases máximas muestra por qué la historia de titularidad importa tanto como el saldo de la hipoteca.
Otro caso frecuente es el de una persona autónoma que hizo una amortización extraordinaria para reducir intereses. Su error sería pensar que cualquier pago adicional se incorpora de forma automática. Debe demostrar el importe, el ejercicio, la relación con el préstamo y su encaje dentro de la base anual. Un certificado bancario y el movimiento de la cuenta pueden ser decisivos.
También está la familia que inició obras de adaptación por discapacidad antes de la fecha límite y terminó después. Necesita revisar las fechas de inicio y finalización, las facturas y la naturaleza exacta de las obras. La base de estas obras puede tener un tratamiento independiente, pero no se obtiene por describirlas de forma genérica como “reforma de la casa”.
Puedes utilizar este vídeo como apoyo visual para ordenar la revisión de tu caso:
En los tres ejemplos, el patrón es el mismo: una situación que parece sencilla cambia cuando aparecen divorcios, amortizaciones, obras o documentos antiguos. La respuesta responsable no es prometer una cantidad. Es reconstruir el expediente y aplicar solo lo que puede justificarse.
Recupera tu dinero sin pelear con la burocracia
No deberías perder un derecho fiscal porque una casilla no aparezca en el borrador o porque una escritura antigua esté guardada en una carpeta olvidada. La solución empieza por convertir una historia desordenada en datos verificables: fecha de adquisición, pagos, titulares, residencia, declaraciones anteriores y normativa territorial.
La revisión también puede servir para detectar que no encajas en la deducción estatal, pero sí en otra deducción autonómica o ayuda pública. Esa conclusión sigue siendo útil. Evita presentar una ventaja incompatible y dirige tus esfuerzos hacia la alternativa que realmente corresponde a tu situación.
Una plataforma tecnológica como Tu Trámite Fácil puede analizar la elegibilidad, organizar la documentación y acompañar el trámite con supervisión legal y herramientas seguras. Su enfoque no sustituye la responsabilidad de revisar los requisitos, pero reduce el trabajo manual y facilita que el ciudadano entienda qué está solicitando y por qué.
El modelo de acompañamiento debe ser transparente: explicar qué documentos hacen falta, qué riesgos existen, qué beneficio se está revisando y qué ocurre si la Administración pide información adicional. Para otros trámites fiscales, también puedes consultar esta guía sobre cómo solicitar la devolución de la renta.
No aceptes que “eso ya desapareció” sea el final de la conversación. Si compraste, construiste o iniciaste obras antes del cambio normativo, revisa tu historial. Si compraste después, comprueba las deducciones autonómicas y municipales que puedan corresponderte. Y si no tienes tiempo para ordenar el expediente, pide ayuda con un sistema que te explique cada paso en lugar de añadir más confusión.
Crea tu perfil gratuito en Tu Trámite Fácil para revisar si tu vivienda y tus documentos encajan en el régimen transitorio o en otra ayuda pública. La plataforma analiza tu posible elegibilidad, te indica qué necesitas reunir y te acompaña durante el trámite para que no dejes dinero atrás por culpa de la burocracia.