Ingreso mínimo vital y pension no contributiva
9 de octubre de 2026
Muchas personas llegan a esta duda justo cuando más prisa tienen. Ven que en casa faltan ingresos, oyen hablar del Ingreso Mínimo Vital y de la Pensión No Contributiva, y creen que bastará con pedir “la ayuda correcta” sin mirar cómo encaja todo el hogar. Ahí empiezan los errores, porque la Seguridad Social y el Imserso no miran solo si hay necesidad, también cruzan convivencia, rentas, patrimonio y datos fiscales del año anterior.
Si quieres evitar una denegación por puro papeleo, no empieces por “qué ayuda me conviene”, empieza por qué situación real tiene tu unidad de convivencia. Esa es la diferencia entre una solicitud bien planteada y una carta de rechazo difícil de discutir.
| Prestación | Para quién es | Qué mira la Administración | Cómo se calcula |
|---|---|---|---|
| Ingreso Mínimo Vital | Hogares en situación de vulnerabilidad | Ingresos, patrimonio y composición del hogar | Cubre la diferencia hasta la renta garantizada |
| Pensión No Contributiva | Personas sin cotización suficiente por jubilación o discapacidad | Carencia de rentas y contingencia protegida | La cuantía varía según rentas personales y familiares |
Diferencias clave entre ambas prestaciones
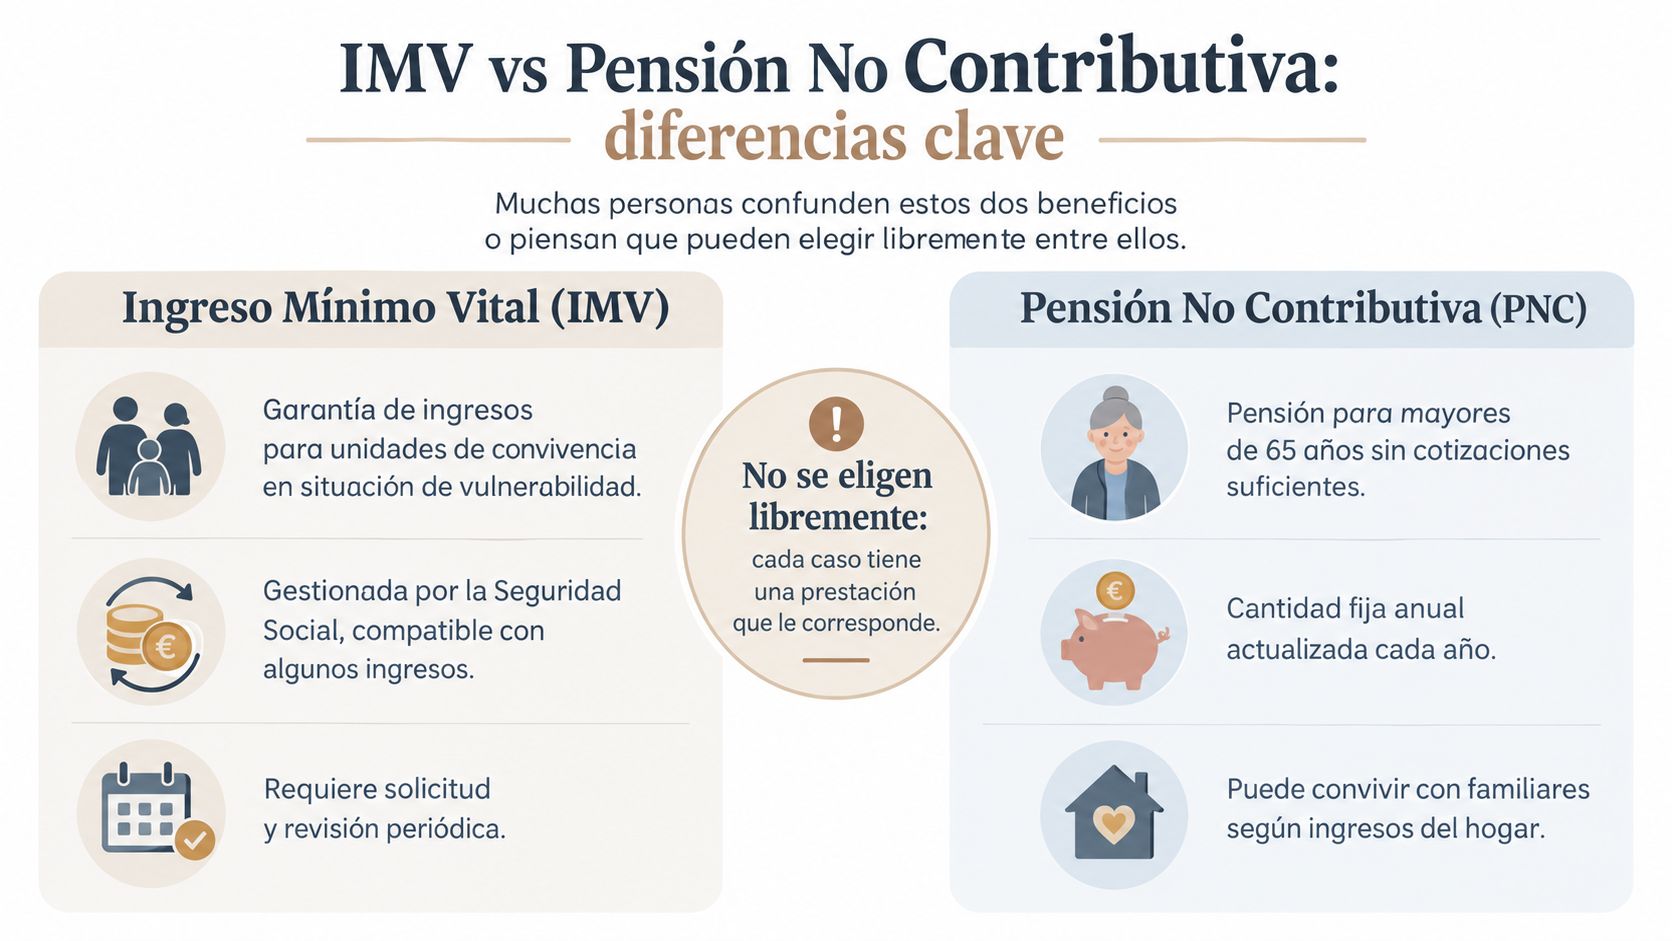
En una misma casa pueden convivir dudas muy distintas. Un hogar puede necesitar el Ingreso Mínimo Vital (IMV) por falta de ingresos, mientras que una persona concreta puede encajar en la Pensión No Contributiva (PNC) por jubilación o discapacidad. Por eso conviene separar bien ambos expedientes desde el principio.
El IMV se centra en la unidad de convivencia y en su situación económica. La PNC, en cambio, se reconoce por una contingencia protegida y por la falta de cotización suficiente, junto con la carencia de rentas. Son prestaciones distintas, con puertas de entrada diferentes, y la Administración las tramita por separado. El IMV, además, ya ha llegado a más de un millón de hogares y ha protegido a millones de personas desde su puesta en marcha (fuente oficial).
La regla mental que no falla
Práctica útil: si el problema principal es que falta renta en casa, piensa primero en el IMV. Si el problema principal es que una persona no ha cotizado lo suficiente y ya tiene una edad o una discapacidad protegida, mira la PNC.
No mezcles expectativas. El IMV responde a una foto económica del hogar, no a una ayuda fija para cualquiera. La PNC tampoco se concede por el simple hecho de pasar apuros, porque exige cumplir sus condiciones propias. Esa diferencia explica muchos rechazos evitables. La Administración cruza convivencia, rentas, patrimonio y datos fiscales del año anterior, y cualquier incoherencia documental complica la solicitud.
Si quieres revisar los requisitos con más detalle, consulta esta guía sobre la PNC en 2026.
Requisitos de acceso y perfiles beneficiarios
Hay familias que llegan al trámite pensando que el IMV y la PNC se resuelven con la misma lógica. Se equivocan. El IMV exige una unidad de convivencia con vulnerabilidad económica real, mientras que la PNC se concede por jubilación o discapacidad cuando falta cotización suficiente y se acredita carencia de rentas.
En el IMV, la Administración mira ingresos, patrimonio, convivencia y residencia legal y efectiva en España. No basta con estar en paro o con tener una situación complicada. La clave es encajar en el hogar que reconoce Seguridad Social y demostrar que la foto económica de ese hogar justifica la ayuda.
La PNC funciona de otra manera. La persona solicitante debe estar en una de las contingencias protegidas y cumplir el límite de rentas. Para 2026, el criterio del IMSERSO sitúa ese umbral por debajo de 8.803,20 € (criterio IMSERSO). Si convive con familiares, el examen no se queda en su pensión o en su nómina, porque también pesan las rentas de la unidad económica de convivencia.
Quién encaja mejor en cada ayuda
- IMV, para hogares con ingresos insuficientes, con o sin menores, donde la composición del hogar cambia el resultado.
- PNC, para quien ya está en una situación protegida, jubilación o discapacidad, pero no llega a la cotización exigida.
- Ambas, solo en casos bien cuadrado s, cuando la convivencia y las rentas permiten pedir una sin bloquear la otra.
La residencia en España cuenta en las dos ayudas, pero no se comprueba igual. En el IMV, la convivencia pesa mucho porque el expediente se analiza sobre el hogar completo. En la PNC, manda la carencia de rentas y la situación protegida de quien solicita.
Si quieres revisar el encaje antes de presentar nada, consulta esta guía clara sobre los requisitos del IMV 2026. Te ayuda a evitar el error más común, presentar el formulario sin confirmar antes si el perfil realmente encaja.
Cálculo de cuantías y umbrales de renta
Aquí está la confusión que más errores provoca. El IMV y la PNC no se cobran con una regla fija de “cumples, cobras X”. Las dos ayudas se ajustan por ingresos, convivencia y composición del hogar. La pregunta correcta no es cuánto toca de entrada, sino qué parte de la renta familiar queda descubierta y qué expediente está realmente bien armado.
En 2026, la renta garantizada del IMV para una persona sola es de 733,60 € al mes, es decir, 8.803,20 € al año. La escala sube un 75 % por el segundo miembro y un 30 % por cada miembro adicional a partir del tercero, con un límite del 220 % (Seguridad Social). La PNC sigue otra lógica. Su cuantía íntegra anual de referencia también se sitúa en 8.803,20 € en 2026, pero el importe final depende de las rentas personales y de la unidad económica de convivencia (IMSERSO).
| Prestación | Cuantía íntegra anual | Límite de renta individual |
|---|---|---|
| Ingreso Mínimo Vital | 8.803,20 € para una persona sola | 8.803,20 € como referencia de renta garantizada individual |
| Pensión No Contributiva | 8.803,20 € en 2026 | Inferior a 8.803,20 € para carencia de rentas |
Cómo leer esos números sin liarte
La cifra grande no es un cobro automático, es el techo desde el que se calcula la diferencia.
Esa diferencia cambia mucho el resultado. Si ya hay ingresos en la unidad de convivencia, el IMV solo cubre lo que falta hasta el umbral. Si una persona cobra PNC, la cuantía puede bajar por convivencia o por rentas del hogar. Por eso dos solicitantes con perfiles parecidos acaban con importes distintos, y por eso una denegación por datos fiscales del año anterior suele llegar cuando el expediente no deja rastro claro de quién ingresó qué y cuándo.
Conviene revisar la lógica de los umbrales con la guía sobre el IPREM 2026, porque aquí se mezclan referencias que no miden lo mismo y eso lleva a errores de cálculo muy fáciles de evitar. Para ordenar escenarios y números con más criterio, Llmo Finanzas también puede servir como apoyo práctico.
Compatibilidad en la unidad de convivencia
Más importante que saber si se pueden cobrar ambas ayudas es cómo se cruzan los ingresos dentro de la misma unidad de convivencia. La compatibilidad existe en muchos casos, pero no funciona como un sí automático. La clave está en quién convive, qué rentas computan y cómo se acredita todo en el expediente.
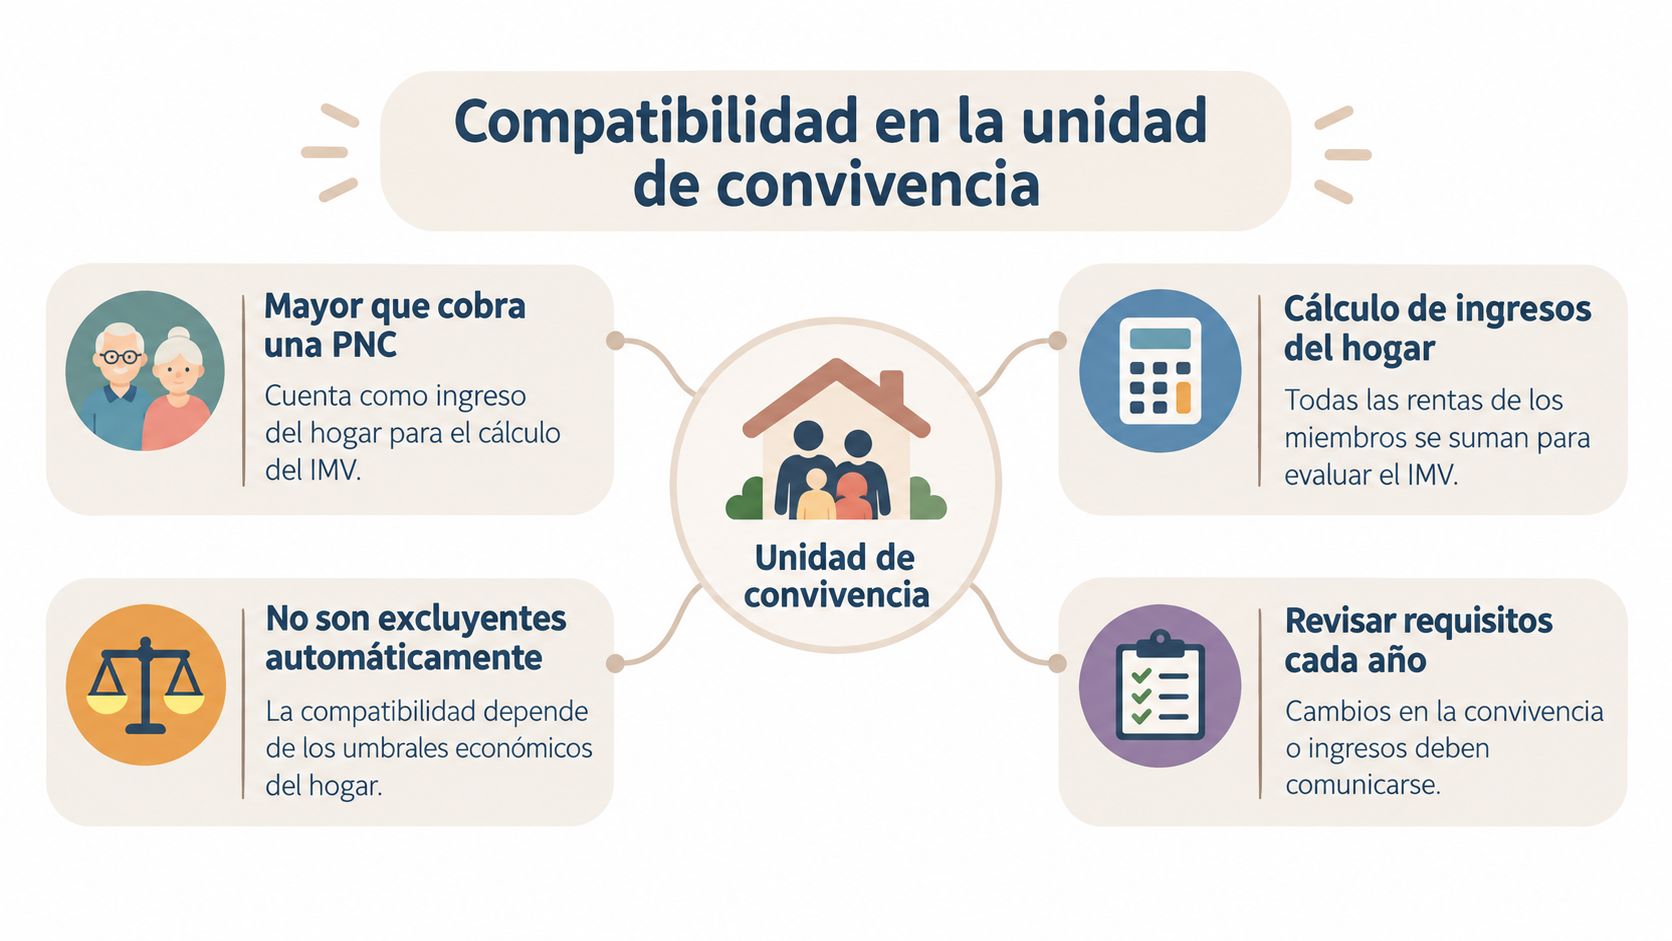
La PNC puede verse afectada por las rentas personales y por las de la unidad económica de convivencia. En el marco de 2025, el IMSERSO fija la cuantía íntegra de la pensión y también prevé reducciones según la situación económica del hogar. La pensión de invalidez, además, admite ingresos laborales hasta el límite indicado en su normativa, un dato que puede cambiar el cálculo del IMV si la convivencia está mal declarada (IMSERSO).
Lo que pasa cuando hay varias rentas en la misma casa
Si un mayor cobra una PNC y vive con hijos o nietos que solicitan el IMV, esa pensión puede entrar en el cálculo de la ayuda del resto del hogar. Ahí nace gran parte de la confusión. Muchas familias creen que cumplen por separado, pero la administración examina la foto completa de la convivencia y suma lo que corresponda.
El error habitual no está en pedir la ayuda, sino en declarar mal la unidad de convivencia o en dejar fuera ingresos que sí computan. Cuando eso ocurre, el expediente se apoya en datos fiscales del año anterior y la denegación parece injusta, aunque en realidad responde a una trazabilidad documental débil.
La lectura correcta es siempre la misma. Primero, identifica quién forma parte de la unidad. Después, separa qué rentas son personales y cuáles afectan al conjunto. Luego comprueba si el resultado mantiene el derecho, reduce la cuantía o la deja fuera de umbral. Ese orden evita errores burocráticos que luego cuestan tiempo y alegaciones.
Escenarios prácticos para familias y mayores
Una madre sola con dos menores pide el IMV porque trabaja a tiempo parcial y no llega a fin de mes. En casa también vive la abuela, que cobra una PNC. El problema no es si la familia “merece ayuda”, que sí la necesita, el problema es cómo se declara esa convivencia y qué rentas entran en el cálculo. Si la abuela figura en la misma unidad económica, su pensión puede influir en el resultado del expediente, y ahí suele aparecer la sorpresa.
En julio de 2025 el IMV cubría 752.469 hogares y 2.299.000 personas. El 69 % de los hogares tenía menores y 129.655 eran monoparentales. La prestación media era de 519,16 € mensuales por hogar (Seguridad Social).
Otro caso frecuente es el de un joven extutelado que solicita el IMV por su cuenta. Aquí el foco no está en la edad como curiosidad, sino en demostrar que la convivencia, los ingresos y la residencia encajan en una unidad independiente. Si no lo documenta bien, la administración puede leer su situación con datos antiguos y tirar abajo una solicitud que, en la práctica, sí tenía base.
Tres situaciones que se repiten mucho
- Madre o padre con menores, donde la convivencia real no coincide con la foto administrativa.
- Mayor con PNC en casa de hijos o nietos, donde una renta personal afecta al cálculo conjunto.
- Persona con discapacidad que empieza a trabajar, donde el nuevo salario obliga a recalcular todo el expediente.
La clave está en no asumir que la Seguridad Social verá la realidad como la ves tú. La ve a través de empadronamiento, vínculos, declaraciones y datos fiscales. Si un domicilio cambió, si una pareja se separó o si hubo ingresos variables, hay que dejarlo negro sobre blanco.
Por qué se deniegan las solicitudes y cómo evitarlo
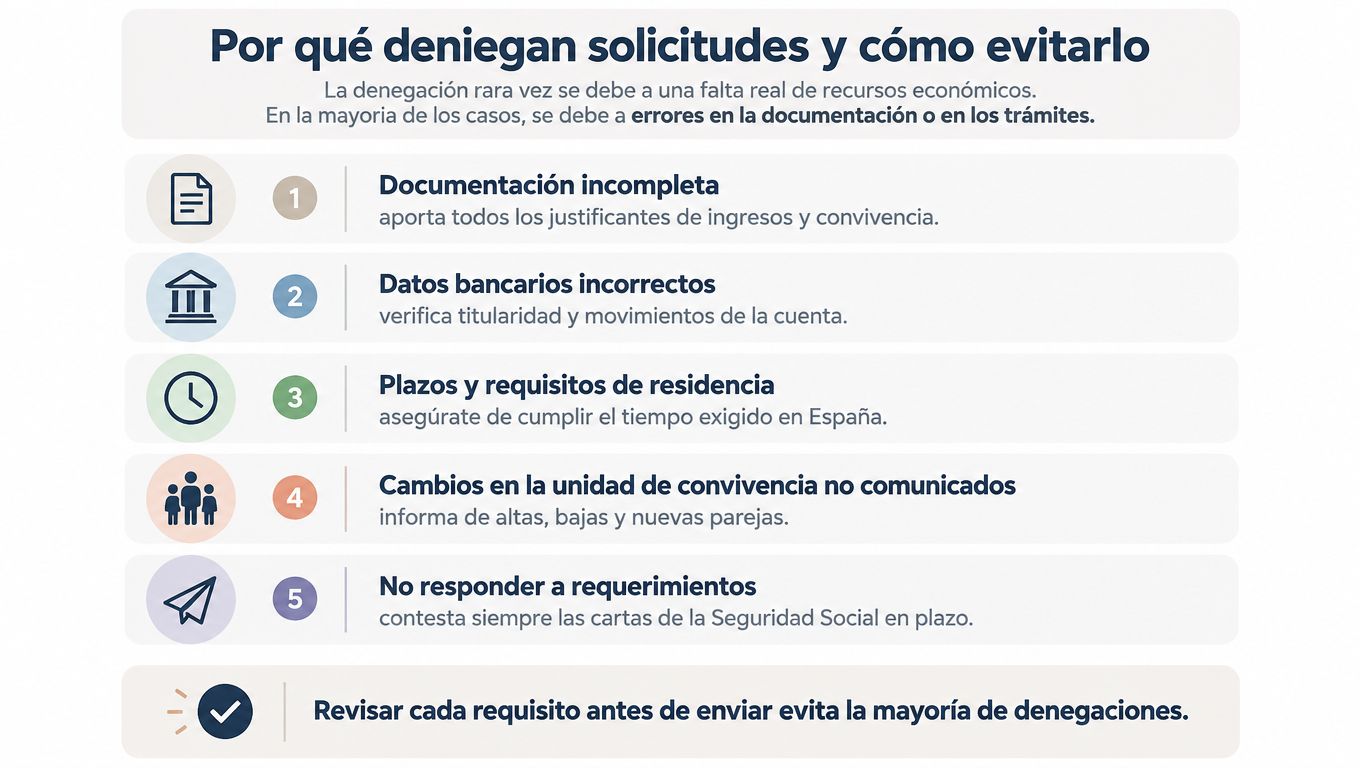
La mayoría de denegaciones no nacen de una renta “demasiado baja” o “demasiado alta”. Nacen de una prueba mal armada. La Administración decide por lo que puede verificar, y si el expediente deja huecos, la resolución suele irse al rechazo.
El problema casi nunca está en una sola pieza. Empadronamientos discontinuos, separaciones que aún no figuran bien, trabajos temporales que distorsionan el dato fiscal del año anterior, o ingresos actuales que ya han cambiado pero no quedan acreditados. En ayudas como el IMV y la PNC, la clave está en que la realidad personal y la foto documental digan lo mismo.
Lo que deberías revisar antes de enviar nada
- Documentación completa, con justificantes de ingresos, convivencia y residencia bien ordenados.
- Datos bancarios correctos, porque un error aquí retrasa pagos y requerimientos.
- Cambios familiares comunicados, sobre todo altas, bajas, separaciones o nuevas parejas.
- Respuestas a requerimientos, porque no contestar a tiempo tumba expedientes que sí podían salir.
- Fechas y empadronamiento, para que la historia que ve la Administración tenga coherencia.
La evolución del IMV explica por qué ahora se mira todo con más lupa. En junio de 2025 llegó a 736.867 hogares y 2.253.401 personas, y ese aumento del 19,7 % frente a junio de 2024, con 370.277 beneficiarios más, no solo refleja más demanda, también más cruces de datos y más revisión administrativa (Seguridad Social).
Si quieres evitar una denegación injusta, no presentes “lo que tengas”. Presenta lo que demuestre, sin huecos, cómo convive tu unidad familiar, qué rentas hubo y en qué momento cambiaron.
Gestión inteligente de ayudas con Tu Trámite Fácil
Si no quieres pelearte con formularios, certificados y cartas que llegan en el peor momento, una plataforma como Tu Trámite Fácil puede ayudarte a estructurar el expediente antes de presentarlo. Su enfoque es tecnológico y está pensado para revisar convivencia, rentas y patrimonio con criterios útiles para prestaciones públicas como el IMV o la PNC, sin obligarte a entender primero toda la jerga administrativa.
La diferencia frente a una gestoría tradicional está en el proceso. Aquí no entras para “ver qué pasa”, entras para saber si encajas, qué documento falta y cómo presentar el expediente con menos riesgo de error. El modelo de pago a éxito también cambia la relación con el trámite, porque baja el coste de intentarlo cuando la burocracia ya te ha cansado bastante.
Lo inteligente no es presentar más papeles, es presentar los que de verdad prueban tu caso.
Si dudas entre Ingreso Mínimo Vital y Pensión No Contributiva, no sigas saltando entre páginas sueltas. Revisa tu caso, comprueba la unidad de convivencia y deja que el expediente se construya con criterio. En Tu Trámite Fácil puedes crear tu perfil y ver qué encaja con tu situación real, sin cargar tú solo con toda la burocracia.
Tu caso no debería quedarse atascado por un empadronamiento mal encajado, una renta del año pasado o un formulario confuso. Revisa si encajas en el Ingreso Mínimo Vital, la Pensión No Contributiva u otras prestaciones públicas, y presenta la solicitud con menos errores y más claridad. Si quieres dejar de perder tiempo con trámites que no están hechos para ser fáciles, empieza por crear tu perfil y comprobar qué te corresponde de verdad.