Deduccion por nacimiento de hijo
23 de octubre de 2026
Acabas de salir del registro con el certificado en el móvil, la baja a medias y una agenda que no da más de sí. Alguien te ha dicho que “hay dinero por el bebé”. Otra persona habla del cheque bebé. Tú solo quieres saber si llega un ingreso o si el alivio, si llega, aparece cuando hagas la renta.
La deducción por nacimiento de hijo no es la misma en toda España. Antes de dar por hecho una cifra, mira dónde tienes la residencia fiscal, con quién convive el menor y si la declaración será individual o conjunta.
Qué busca quien acaba de tener un hijo
Laura y Andrés tuvieron a su hija un jueves. El viernes ya estaban en el registro. Entre medias, nóminas, la baja, el pediatra y un mensaje de un familiar: “no dejéis de pedir lo del bebé”. Nadie les dijo si eso era una transferencia, un descuento en la renta o las dos cosas a la vez.
Esa es la duda de casi todas las casas en esas semanas. Has oído el cheque bebé, el mínimo por descendientes y alguna deducción de tu comunidad. Temes dejar dinero sin reclamar y, a la vez, pedir algo que no te toca.
En muchos territorios no llega un pago el día del alta. El alivio se ve al liquidar el IRPF, y solo si hay cuota autonómica suficiente para absorber el descuento. Si la cuota es cero, tener derecho sobre el papel no se convierte solo en dinero en la cuenta.
El volumen es grande. Según la estimación provisional del Instituto Nacional de Estadística, en 2024 hubo 322.034 nacimientos, 1.378 más que en 2023, un 0,4 % más. El mapa no fue uniforme. Cantabria subió un 13,3 %, Illes Balears un 5,7 %, la Comunidad de Madrid contabilizó 52.681 nacimientos y un 4,7 % más, y la Comunitat Valenciana 35.573, un 0,6 % más. Galicia bajó un 4,4 % y el País Vasco un 3,7 %.
Lo que puedes decidir al terminar
No sales de aquí con un importe cerrado para tu casa. Sales con tres preguntas que sí puedes contestar esta semana.
- Territorio: en qué comunidad tienes la residencia fiscal, no solo dónde nació el bebé.
- Declaración: si vais a ir por separado o en conjunta, y si convivís los dos con el menor.
- Otras ayudas: el nacimiento no sustituye al resto. En Andalucía, por ejemplo, conviene separar esta deducción de lo que cuenta la guía del cheque bebé.
El nacimiento abre una situación nueva en la renta. No firma, por sí solo, un cheque igual para todas las familias.
Qué es realmente la deducción por nacimiento de hijo
Conviene separar tres cosas que se mezclan en las búsquedas y en los grupos de madres y padres.
El mínimo por descendientes ajusta el impuesto a la situación familiar. No es un ingreso. Una ayuda directa, como algunas prestaciones o cheques autonómicos, sí puede llegar como pago si cumples sus reglas. La deducción autonómica por nacimiento es otra pieza. Resta en la cuota autonómica del IRPF. Si esa cuota no da para tanto, no recuperas el máximo solo porque el bebé haya nacido en el ejercicio.
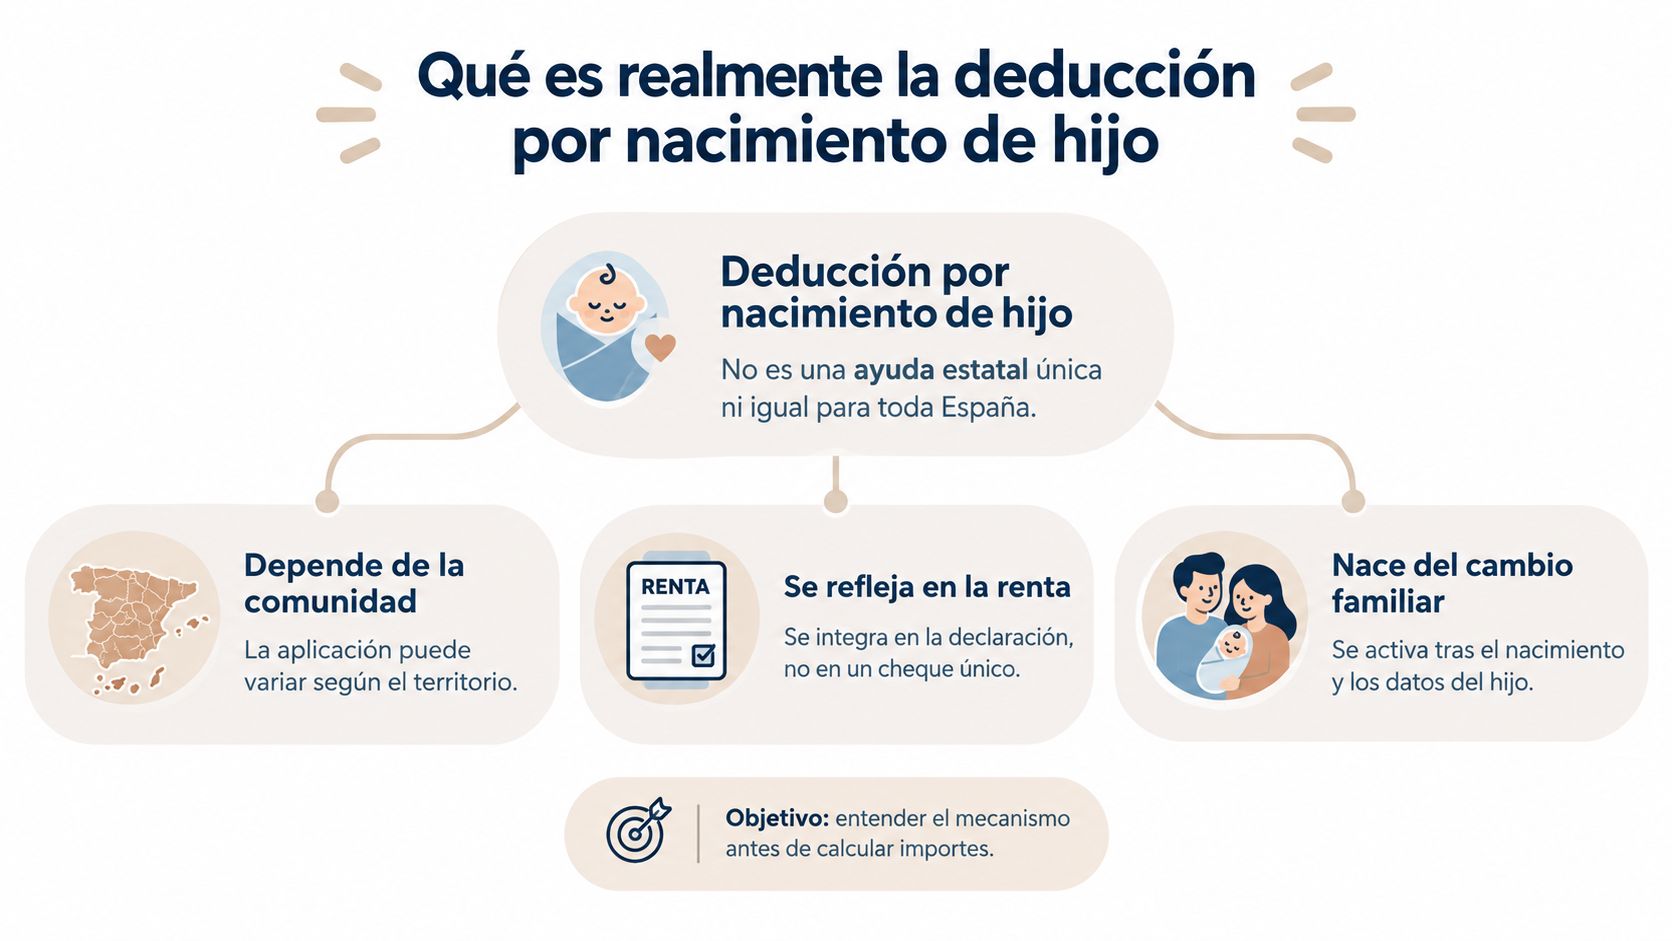
Piensa en una puerta. El nacimiento o la adopción la abre. La comunidad, la convivencia y el tipo de declaración deciden si detrás hay un descuento de un año o de varios. No hay una norma estatal que fije el mismo importe para todo el país.
Un ejemplo de comunidad, no una regla nacional
Castilla-La Mancha sirve para ver el mecanismo, no para copiar la cifra en otra autonomía. La Ley 13/2023, publicada en el BOE, permite deducir 721,70 euros por cada hijo nacido o adoptado en el periodo del nacimiento o la adopción y en cada uno de los dos ejercicios siguientes. Si se mantienen las condiciones y hay cuota autonómica, el máximo puede llegar a 2.165,10 euros por hijo.
En parto o adopción múltiple, la cuantía del primer ejercicio sube 721,70 euros por cada hijo adicional. Solo la aplican los progenitores que conviven con los hijos. Si conviven ambos y presentan declaraciones individuales, el importe se prorratea por partes iguales.
Por qué “tener derecho” no es cobrar el máximo
Tres ideas evitan el susto al confirmar el borrador.
- La deducción no es una transferencia el día del nacimiento. Se materializa en la liquidación.
- Hace falta cuota autonómica. Sin ella, parte del beneficio se queda sin aplicar ese año.
- La convivencia manda. Quien no convive con el hijo no entra en este beneficio, aunque figure como progenitor.
Ese diseño reparte el alivio en tres declaraciones, pero cada año hay que volver a mirar la cuota y que se sigan cumpliendo las condiciones. No es un cheque que se cobra una vez y se olvida.
Requisitos que cambian el importe según tu caso
El resultado no sale de un único filtro de “nacimiento reciente”. Sale de varias palancas, y conviene revisarlas en orden antes de prometerte una cifra.
| Variable | Por qué importa | Qué mirar |
|---|---|---|
| Residencia fiscal | La comunidad fija importe, límites y casillas | Dónde tributas, no solo el hospital |
| Orden del hijo | Puede no coincidir para cada progenitor | Hijos previos de cada uno, también adoptivos |
| Convivencia | Sin convivencia en la fecha de devengo, muchas normas cierran la puerta | Empadronamiento y con quién vive el menor |
| Individual o conjunta | Cambia el prorrateo y, a veces, el importe | Borrador de cada progenitor |
| Monoparental, adopción o acogimiento | Algunas normas equiparan supuestos y suben la cifra | Resolución y tipo de familia |
| Renta | Hay topes de base que dejan fuera el beneficio | Base general más ahorro |
Dos territorios, dos escalas
Desde el 1 de enero de 2025, Cataluña aplica 300 euros en declaración conjunta, 150 euros para cada progenitor en individual y 300 euros en familias monoparentales. Además equipara el acogimiento familiar a nacimiento y adopción en ciertos supuestos. Aragón usa una escala creciente de 265, 530, 796 y 928 euros según el orden del hijo, y contempla hijos adoptivos y determinados supuestos de convivencia. Esas cifras están en la norma autonómica recogida en el BOE.
No son intercambiables. Una familia que se muda a mitad de año no puede sumar las dos escalas “porque el bebé nació en 2025”. La residencia fiscal del ejercicio decide qué texto se abre.
Lo que un simulador tiene que preguntar
Un buen borrador no se conforma con la fecha de nacimiento. Tiene que cruzar datos que una búsqueda genérica deja fuera.
- Cada progenitor por separado. El nacido puede ser segundo solo para uno. Eso no apaga, por sistema, el derecho del otro.
- Cambio de comunidad durante el año. No se resuelve con el código postal del hospital.
- Compatibilidad. Esta deducción no se come sola el mínimo por descendientes ni una ayuda directa, pero tampoco se apilan solas sin leer cada norma.
- Renta y cuota. Un importe alto en el papel puede quedar corto si la base supera el límite o si no hay cuota.
En la Comunitat Valenciana las piezas autonómicas también cambian el resultado, y merece la pena leerlas junto con el resto de deducciones de la Comunitat Valenciana antes de marcar casillas a ciegas.
Si el orden, la convivencia o la comunidad no están claros, cualquier cifra que te den por WhatsApp es solo un rumor.
Ejemplos de cálculo en partos y declaraciones reales
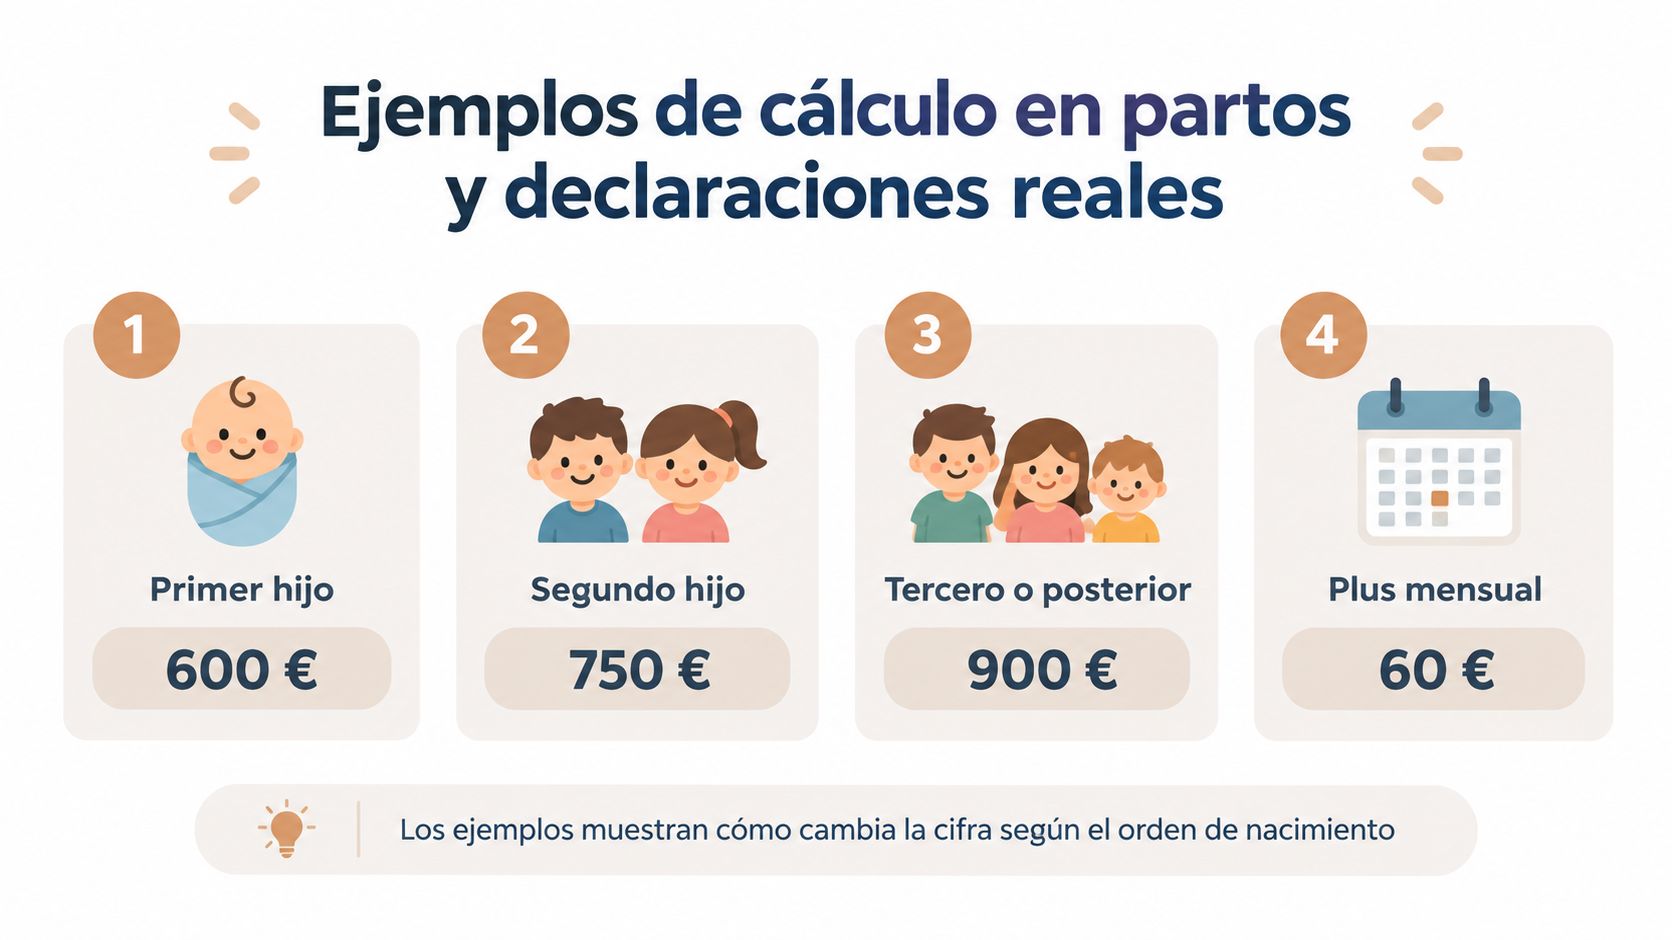
Aquí la cifra sale de una regla concreta, no de “lo que suele tocar”. En la regulación que usamos de ejemplo, la deducción ordinaria es de 600 euros si el hijo es el primero, 750 euros si es el segundo y 900 euros si es el tercero o posterior. En nacimiento o adopción múltiple, la deducción de cada hijo sube 60 euros. Lo fija el texto autonómico del BOE. El menor tiene que convivir con el contribuyente en la fecha de devengo.
Gemelos que son los primeros
Marta y Luis no tenían hijos. Nacen dos niñas. Multiplicar 600 por dos se queda corto, y tratarlas como “segundo y tercero” también falla.
A cada hija le corresponde la cuantía de primer hijo, 600 euros, más el incremento de parto múltiple, 60 euros. Son 660 euros por hija, 1.320 euros en total, siempre que se cumpla la convivencia. No es un extra mensual. Es un incremento de la deducción de ese supuesto múltiple.
Si las niñas conviven con los dos y presentan declaraciones separadas, esa cuantía se reparte por mitad. Cada uno aplicaría 660 euros si hay cuota. En conjunta, el total que corresponda va en una sola declaración.
Cuando el orden no es el mismo
El segundo ejemplo duele más porque parece injusto y, aun así, es la regla. Para Nora la bebé es la primera. Para Héctor es la segunda, porque ya tenía un hijo de una relación anterior. Determinadas regulaciones mantienen el derecho cuando el nacido es segundo o posterior solo para uno, sin expulsar al otro. La documentación legal del BOE recuerda además que estas deducciones juegan sobre la cuota autonómica, no como ingreso el día del parto.
El motor, o tu propia cuenta, tiene que mirar filiación, convivencia, orden de cada contribuyente y si la declaración es individual o conjunta. El número de bebés no basta.
Si la cuota no absorbe el descuento
Imagina a dos progenitores con rentas muy distintas. Uno tiene cuota autonómica holgada. El otro sale a devolver o con cuota casi nula. En individual, partir por mitad puede dejar sin uso la parte de quien no tiene cuota. En conjunta, a veces cabe más, y a veces el límite de renta de esa norma lo impide. “Me corresponde” no es lo mismo que “este año me lo aplico entero”.
El beneficio se ve en la liquidación del IRPF. No entra en la cuenta el día del nacimiento, aunque el grupo de la escuela diga lo contrario.
Documentos y comprobaciones antes de presentar la renta
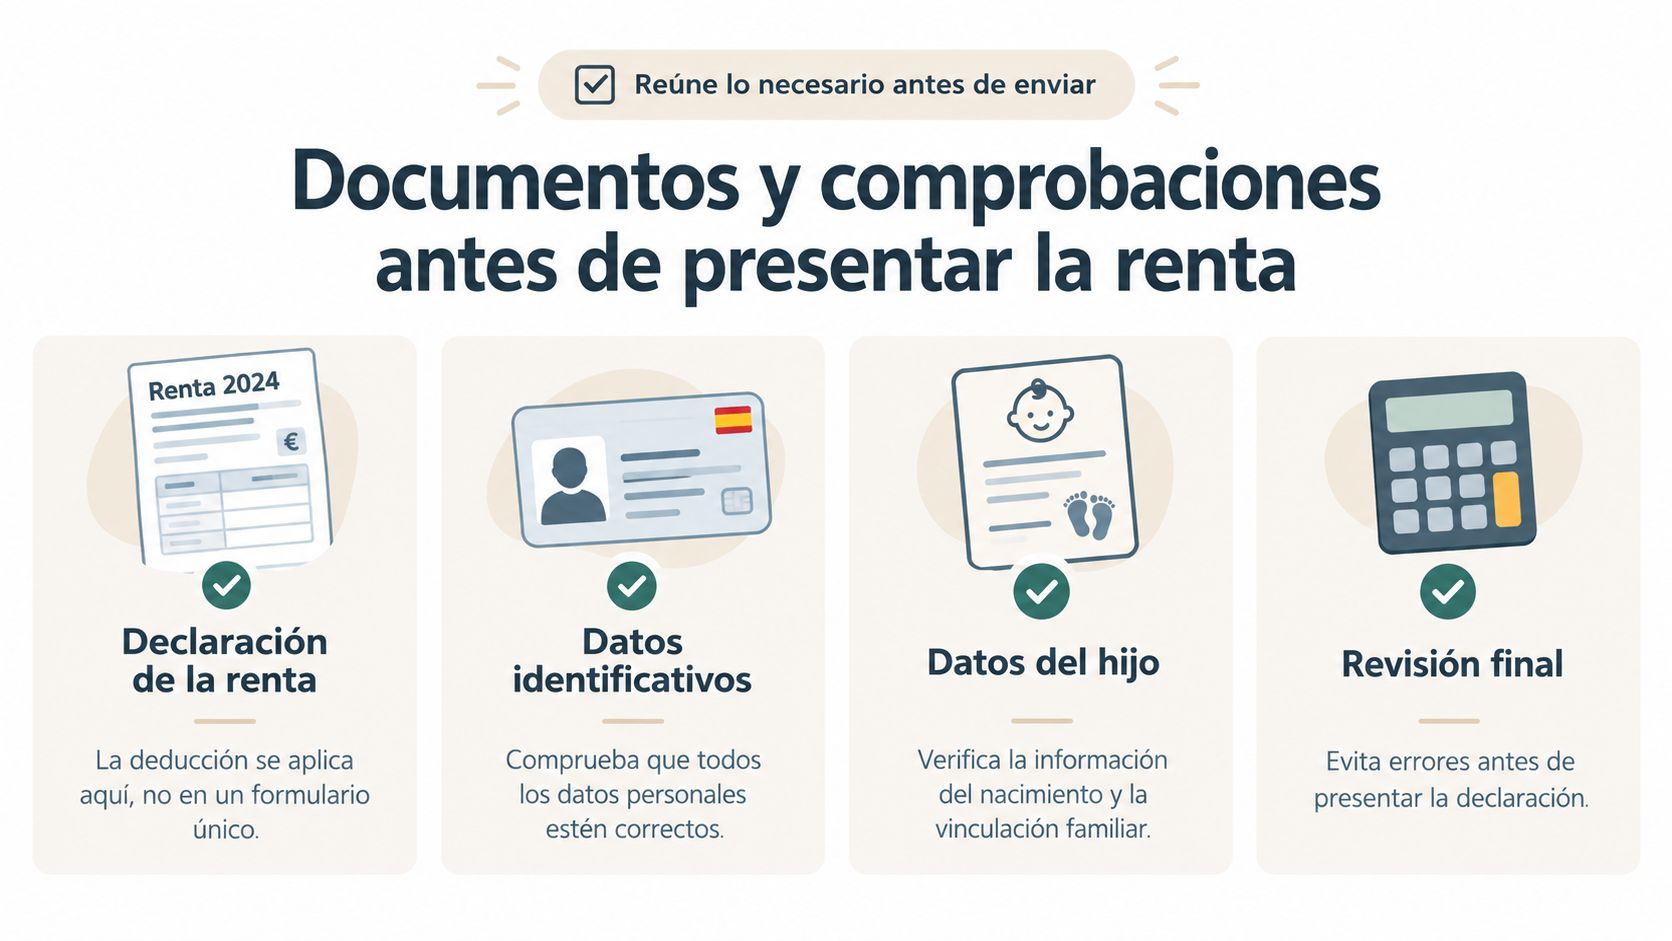
No existe un formulario único de “ayuda por bebé” igual en todo el país. La deducción se marca en la declaración de la renta, en la parte autonómica que te corresponda. Por eso el borrador es el sitio donde se gana o se pierde el importe, no un mostrador aparte.
Qué tener a mano
Reúne papeles antes de confirmar. Si falta uno, Hacienda no adivina la convivencia ni el acogimiento.
- Identidad del menor: libro de familia o certificación del registro, con la fecha bien leída.
- Adopción o acogimiento: la resolución, no una captura del chat con la trabajadora social.
- Convivencia: empadronamiento o la prueba que pida tu comunidad.
- Borrador: para ver si la cuota autonómica alcanza y si los datos del hijo ya están cargados.
Una norma de referencia fija 200 euros por cada hijo nacido, adoptado o menor acogido, y los eleva a 400 euros si resides en un municipio en riesgo de despoblación. En partos, adopciones o acogimientos múltiples suma 200 euros por cada hijo o menor. En acogimiento, el menor debe convivir al menos 90 días durante el ejercicio, y ciertas ayudas autonómicas pueden impedir la deducción. Así lo recoge la regulación publicada en el BOE. El municipio, aquí, cambia el dinero.
Cuando el beneficio se reparte en tres años
Otra regulación usa 500 euros por el primer hijo, 1.000 por el segundo y 1.200 por el tercero y siguientes. Se puede aplicar en el año del nacimiento o la adopción y en los dos ejercicios posteriores, con un tope. La suma de la base imponible general y del ahorro no puede superar 30.000 euros en individual ni 55.000 euros en conjunta, según la norma de ese régimen.
Esa ventana de tres periodos ayuda si un solo año no tiene cuota bastante. También obliga a guardar los papeles más de una campaña. Importes y requisitos cambian, así que la norma del ejercicio manda sobre el artículo que leíste el año pasado.
Si el borrador te suena a otro idioma, la guía para hacer la declaración de la renta ordena el resto de casillas sin mezclarlas con esta deducción.
Revisa el ejercicio concreto. Una cifra del año pasado puede haber subido, bajado o haber ganado un límite de renta nuevo.
Cómo elegir entre hacerlo solo o con apoyo
Hay tres caminos. Ninguno es obligatorio, y el bueno depende de lo liado que esté el caso.
Hacerlo solo encaja si ya sabes tu comunidad, el borrador trae al hijo, la convivencia es clara y solo falta la casilla autonómica. Un parto simple, un solo progenitor con cuota y sin mudanza de comunidad suele caber en una tarde.
Una gestoría tradicional puede revisar el borrador, pero suele pedir cita, cobrar por adelantado y entrar cuando el expediente ya está montado. Poco análisis previo de si realmente hay cuota. Pagas el rato, no el resultado.
Qué hace una plataforma y qué no
Tu Trámite Fácil no es una gestoría clásica. Es una plataforma tecnológica. Con un perfil gratuito revisa en minutos si pueden encajar ayudas públicas, entre ellas prestaciones familiares ligadas al nacimiento, y acompaña la solicitud con supervisión de abogados, comunicación directa y documentos cifrados. El pago es a éxito. La comisión se abona solo si la ayuda se concede. Eso baja el riesgo de pagar por un trámite que luego no sale.
No sustituye la lectura de tu cuota autonómica ni inventa una deducción donde la norma no la da. Cruza territorio, convivencia y tipo de declaración, no solo la fecha del parto. Si el caso mezcla comunidad, parto múltiple o poca cuota, ese cruce evita el error de aplicar el doble o de no aplicar nada. Si ya tienes el supuesto identificado y el borrador cuadra, puedes seguir solo.
Este vídeo resume, en clave práctica, por qué el papeleo se atasca y qué ganas al ordenar los datos antes de presentar.
El criterio es simple. Caso claro y cuota visible, el borrador puede bastar. Caso con dos comunidades, acogimiento, gemelos o rentas desiguales, delegar el contraste ahorra una rectificación.
Qué hacer ahora para no dejar el importe sin aplicar
No hace falta repetir cada comunidad. Hace falta un siguiente paso que quepa entre el biberón y el trabajo.
Primero, anota en un papel residencia fiscal, fecha del nacimiento o de la adopción, orden del hijo para cada progenitor, convivencia y si la declaración será individual o conjunta. Esos cinco datos valen más que una cifra oída en el parque.
Segundo, abre el borrador y mira si la cuota autonómica deja aplicar la deducción este año. Si la norma de tu comunidad admite los dos ejercicios siguientes, no tires el beneficio porque este año la cuota se quede corta. Apúntalo para la próxima renta.
Tercero, guarda el certificado, la prueba de convivencia y, si procede, la resolución de acogimiento o de adopción. Sin eso, la casilla es una promesa.
El paso que sí puedes dar hoy
A partir de ahí, crea un perfil gratuito, revisa qué ayudas pueden corresponder además de esta deducción y deja que alguien contraste la elegibilidad antes de presentar. La burocracia sigue siendo lenta. La familia no tiene que pelear sola con el papel ni dar por perdido un derecho por no entender la casilla.
Si el caso es simple, el borrador y la lista de arriba te bastan. Si mezcla territorio, varios hijos o poca cuota, no lo dejes para la última noche de campaña.
En Tu Trámite Fácil puedes comprobar, con un perfil gratuito, si además de la deducción por nacimiento te encajan otras ayudas públicas, con el proceso supervisado por abogados y el pago solo si la ayuda se concede. El análisis cruza tu residencia, la convivencia y el tipo de declaración para que no des por perdido un importe que sí puedes aplicar en la renta. Entra en Tu Trámite Fácil y revisa tu caso antes de confirmar el borrador.