Cuánto cobras con la irpf pension maxima en 2026
26 de octubre de 2026
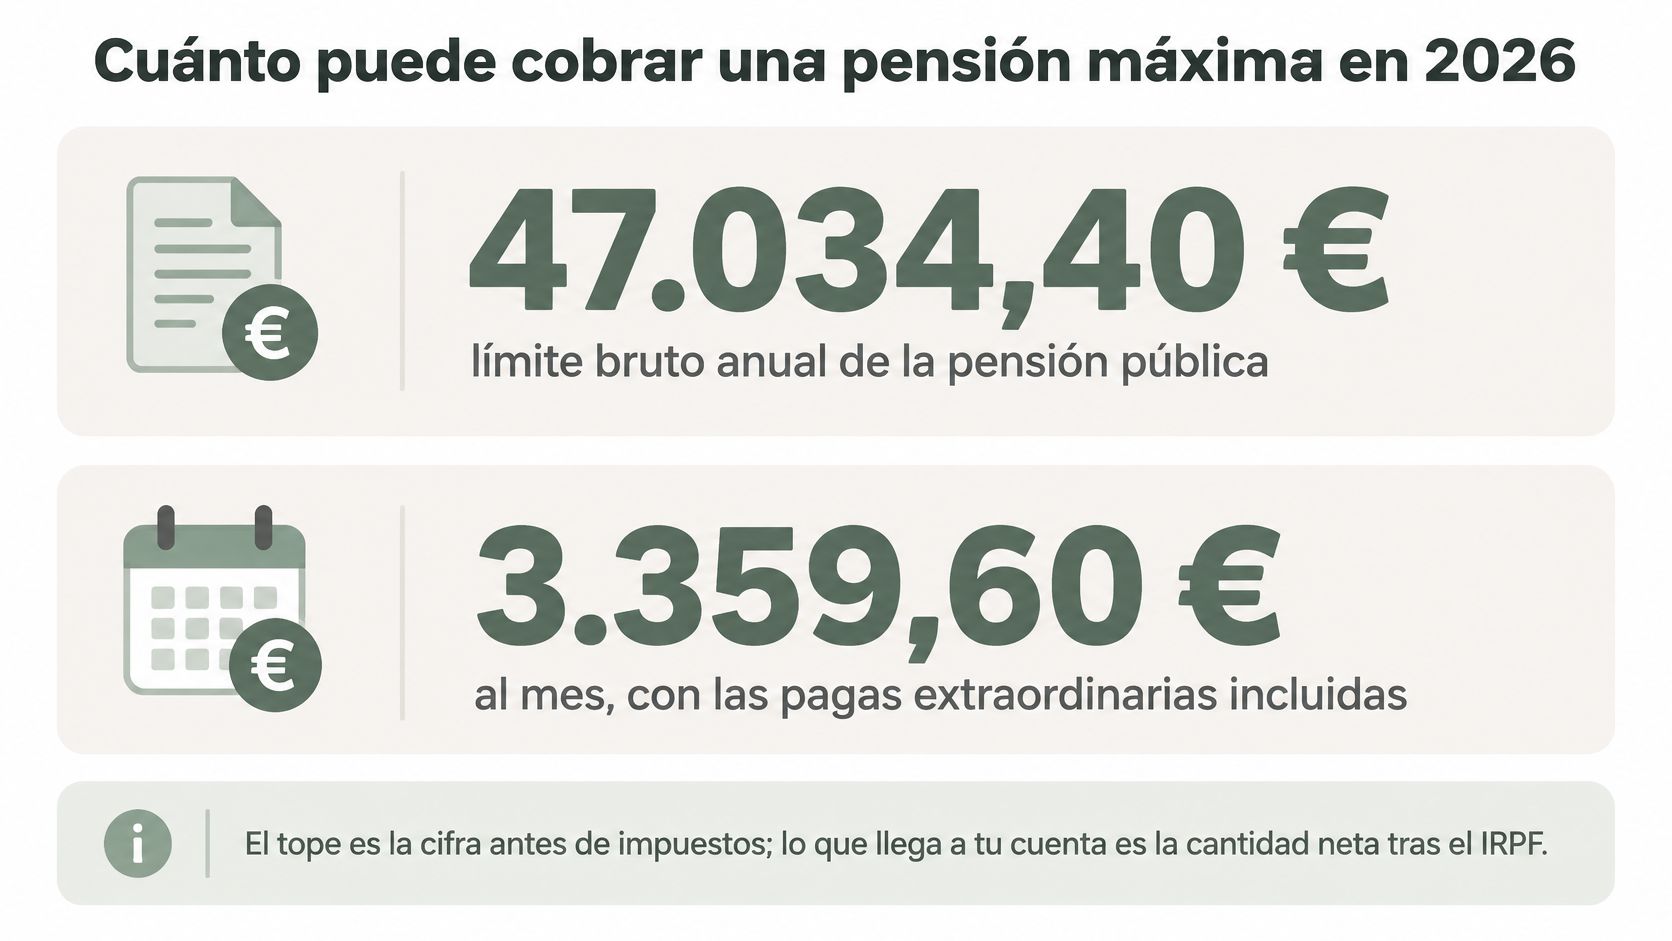
En 2026, la pensión pública máxima es de 47.034,40 euros brutos al año, o 3.359,60 euros por paga si las pagas extraordinarias están incluidas en ese total. El IRPF se descuenta después: alcanzar el tope no significa recibirlo íntegro en la cuenta.
Para entender la diferencia, compara dos documentos: la resolución indica la prestación reconocida y el recibo muestra cuánto se ingresa tras las retenciones. El límite fija el importe bruto, como el punto de partida de un cálculo; el neto depende de los descuentos aplicados. Así puedes distinguir lo que reconoce la Seguridad Social del dinero que queda disponible.
Cuánto puede cobrar una pensión máxima en 2026
El límite para las pensiones públicas causadas en 2026 es de 47.034,40 euros brutos al año. En una pensión distribuida en catorce pagas, equivale a 3.359,60 euros brutos por paga. Así lo establece el Real Decreto-ley publicado en el BOE, que incluye las pagas extraordinarias en el máximo anual.
Ese tope marca la cantidad bruta que puede reconocerse, no un importe que todas las personas cobren ni el dinero que llega a la cuenta. Se alcanza únicamente cuando el cálculo de la prestación da derecho a esa cifra o a una superior.
Límites según cuándo se causó la pensión
La fecha en que se causa una pensión es aquella en que nace el derecho a cobrarla. No es necesariamente el día en que consultas el expediente ni el de una actualización posterior.
Límites máximos de pensión pública según el año de causa
| Pensión causada | Mensual bruto | Anual bruto |
|---|---|---|
| Causadas en 2026, según la norma citada | 3.359,60 € | 47.034,40 € |
| Causadas en 2025, según la Seguridad Social | 3.267,60 € | 45.746,40 € |
| Causadas antes del 1 de enero de 2025, con 14 pagas, según la información de Clases Pasivas de la Seguridad Social | 3.263,94 € | 45.695,16 € |
Las cifras históricas sirven para comparar los límites según el año de causa; no indican necesariamente lo que cobra hoy una persona cuya pensión se reconoció en esos años. Para conocer el importe vigente de una prestación concreta, revisa la resolución y las comunicaciones de revalorización.
La normativa contempla una revalorización general vinculada al IPC. Aun así, aplicar un porcentaje a una cifra antigua no permite saber cuánto se ingresará: el cálculo de la pensión y sus descuentos son pasos distintos.
Qué comprobar en tu resolución
- Importe íntegro reconocido. Es la cantidad antes de las retenciones y de otros posibles descuentos.
- Modalidad de pensión. Jubilación, viudedad e incapacidad corresponden a prestaciones distintas y conviene identificar cuál figura en la resolución.
- Fecha de efectos. Indica desde cuándo corresponde cobrar y ayuda a entender si hay atrasos.
Si la prestación deriva de una incapacidad, esta guía sobre pensiones para trabajadores incapacitados puede ayudarte a identificar la modalidad antes de revisar su tratamiento fiscal. Para organizar el presupuesto familiar, compara el importe íntegro de la resolución con el neto del recibo.
Pagas extraordinarias y pensiones que suman el tope
Una mensualidad aislada no permite comparar correctamente dos pensiones. Antes de sumar, necesitas saber cuántas pagas recibe cada persona y si las extraordinarias se abonan aparte o están prorrateadas.
El real decreto publicado en el BOE incluye las pagas extraordinarias dentro del máximo anual de 47.034,40 euros para las pensiones causadas en 2026 y establece que, cuando se cobra en menos de catorce pagas, debe ajustarse el límite mensual para respetar ese máximo anual.
Cómo comprobar el calendario de pagos
Abre la resolución o el certificado de prestaciones y busca el importe íntegro, la periodicidad y las pagas extraordinarias. Después, contrasta esa información con los recibos bancarios, sin sumar como si fueran pensión ordinaria posibles atrasos o regularizaciones.
- Identifica las pagas ordinarias. Comprueba qué importe bruto corresponde a cada mensualidad.
- Localiza las extraordinarias. Revisa si aparecen separadas o integradas en los pagos habituales.
- Suma el bruto del ejercicio. No utilices únicamente los ingresos bancarios, porque ya pueden llevar descuentos.
Regla práctica: compara importes anuales brutos antes de comparar lo que una persona cobra cada mes.
Qué ocurre cuando hay varias pensiones
El máximo se aplica al conjunto de pensiones públicas percibidas, no individualmente a cada una. Además, que existan varios derechos reconocidos no significa que todas las prestaciones sean compatibles sin condiciones.
Supongamos, como ejemplo hipotético, que dos pensiones compatibles suman 3.500 euros brutos por paga, con el mismo calendario de abono. Si su suma supera el límite aplicable, no se cobra íntegramente ese total teórico: la Administración debe efectuar el ajuste correspondiente.
No basta con restar una cantidad y decidir de qué prestación saldrá la diferencia. El reparto depende de las prestaciones reconocidas, sus reglas y los organismos que las abonan.
Pide a la Seguridad Social un detalle de las pensiones concurrentes, con el bruto reconocido de cada una, el calendario de pagos y el ajuste aplicado. Esa explicación permite distinguir una limitación de la prestación de una retención fiscal.
Por qué el tope no es lo que llega a tu cuenta
Piensa en el bruto como el importe de una etiqueta antes de los ajustes finales. La comparación tiene un matiz importante: en una pensión, el IRPF no se añade al importe que vas a recibir, sino que se retiene y reduce el ingreso.
El bruto es la prestación antes de descuentos. El neto es lo que queda después de restar la retención y cualquier otra deducción que aparezca justificada en el recibo.
La Seguridad Social expresa el máximo en términos íntegros y diferencia esa cuantía del ingreso disponible después de descuentos como el IRPF.
La retención no cierra tu cuenta con Hacienda
La retención es un anticipo del impuesto, no una liquidación definitiva. En la declaración se calcula el resultado teniendo en cuenta el conjunto de ingresos y las circunstancias fiscales que correspondan.
Esta revisión suele empezar con el recibo de pensión y el certificado anual sobre la mesa.
Como ejemplo hipotético, dos pensionistas cobran 2.000 euros brutos mensuales. Una persona tiene 66 años y una discapacidad reconocida; la otra tiene 58 años y no tiene discapacidad: sus netos pueden ser distintos aunque partan del mismo bruto.
Para comparar sus situaciones habría que revisar:
- Edad y discapacidad. Pueden modificar los mínimos aplicables y el cálculo de la retención.
- Situación familiar. Importan las circunstancias que tengan efecto fiscal, no solo convivir con alguien.
- Residencia y otros ingresos. La comunidad autónoma influye en la liquidación final; las demás rentas pueden alterar el resultado.
La comunidad autónoma no debe entenderse como un porcentaje que el pagador descuenta automáticamente cada mes. Conviene distinguir el cálculo de la retención del cálculo completo de la declaración.
El límite indica hasta dónde puede llegar la prestación. El neto indica cuánto puedes utilizar para tus gastos.
Cómo Hacienda calcula el IRPF de tu pensión
La pensión de jubilación tributa, con carácter general, como rendimiento del trabajo. Que ya no exista una relación laboral no cambia esa clasificación fiscal, aunque determinadas prestaciones pueden tener un tratamiento distinto o estar exentas.
El cálculo no consiste en aplicar un porcentaje único al bruto. Primero se determina qué renta está sujeta al impuesto y después se aplican las reglas correspondientes a esa persona.
Del ingreso bruto a la cuota
El proceso puede entenderse mediante estas operaciones:
- Identificar los rendimientos sujetos. Se parte de la pensión y se incorporan las demás rentas que procedan en su categoría.
- Aplicar gastos y reducciones cuando correspondan. No todas las personas tienen derecho a las mismas reducciones ni a su importe completo.
- Determinar las bases y los mínimos. Se calculan las magnitudes sobre las que se liquida el impuesto y el tratamiento de las necesidades personales y familiares.
- Aplicar escalas y deducciones. Se obtiene la cuota y se compara con los pagos anticipados.
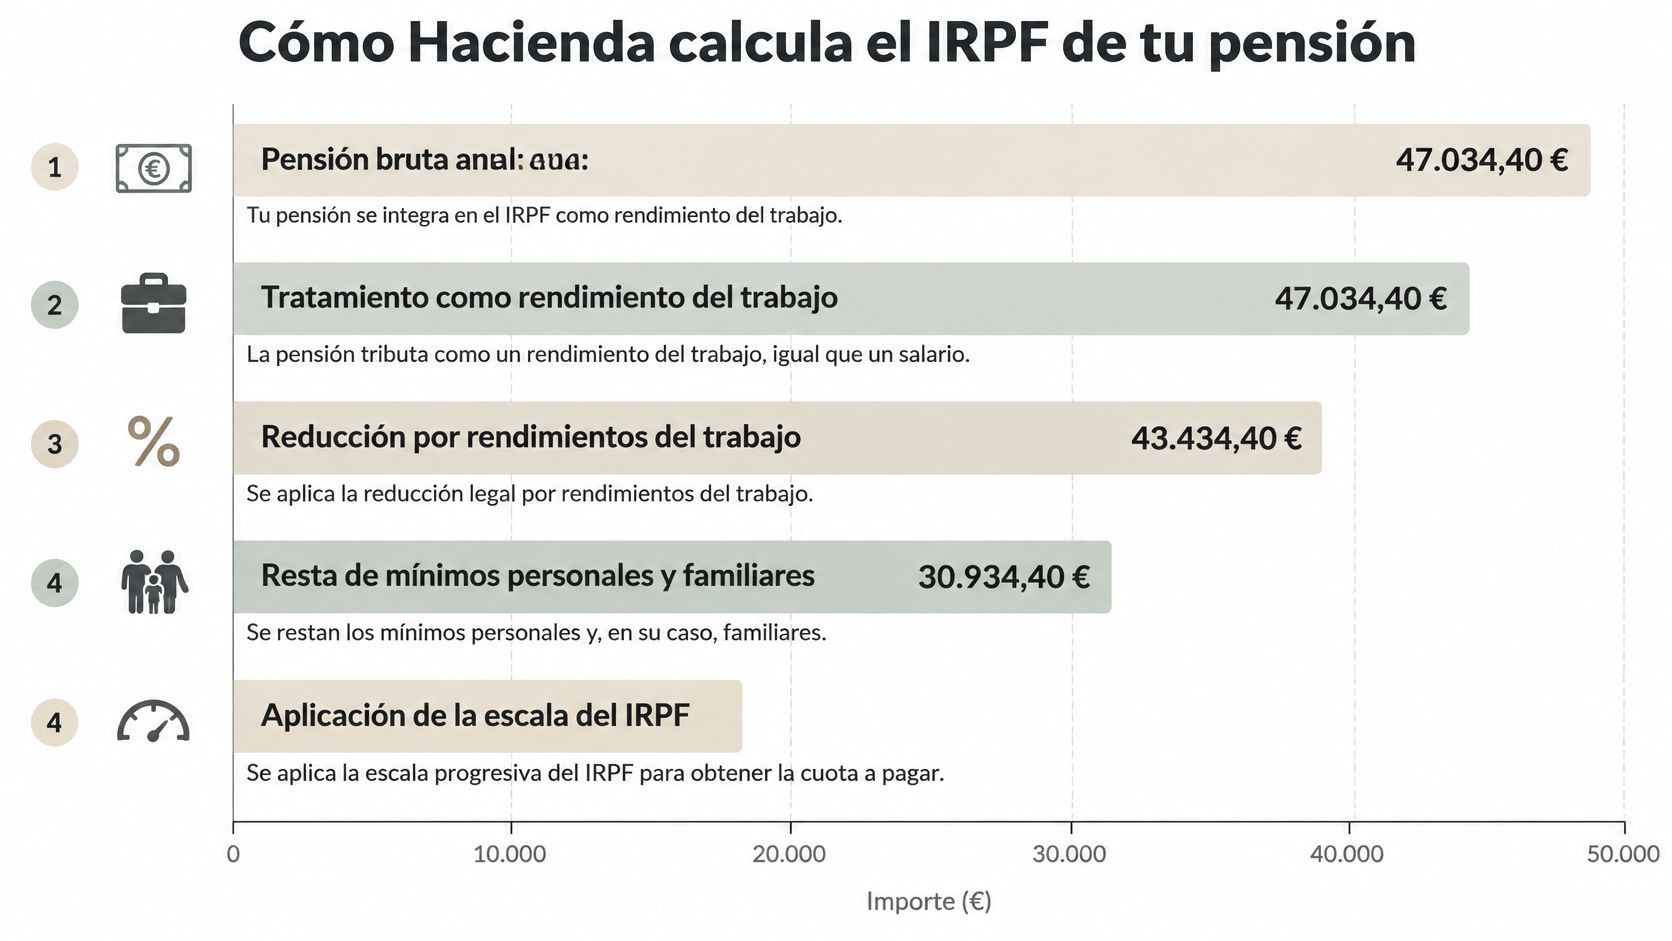
Hay una precisión importante: los mínimos personales y familiares no se restan sin más de la pensión bruta. Su efecto se calcula dentro de la liquidación del impuesto; tratarlos como una resta directa puede producir una estimación equivocada.
La siguiente imagen ofrece un esquema orientativo del recorrido. Para hacer cuentas, conserva esa distinción entre reducciones y mínimos.
Cómo funcionan los tramos
Cada tramo se aplica solo a la parte de base que cae dentro de él. No se grava todo el ingreso al porcentaje del último tramo alcanzado.
Tramos estatales de referencia del IRPF (2025)
| Tramo de base liquidable | Tipo estatal (referencia 2025) |
|---|---|
| Hasta 12.450 € | 9,5 % |
| De 12.450 € a 20.200 € | 12 % |
| De 20.200 € a 35.200 € | 15 % |
| De 35.200 € a 60.000 € | 18,5 % |
| De 60.000 € a 300.000 € | 22,5 % |
| A partir de 300.000 € | 24,5 % |
Esta tabla es una referencia estatal histórica, no una tabla de retenciones ni una estimación completa de tu impuesto. Antes de utilizarla para una declaración posterior, confirma en la Agencia Tributaria la escala vigente y la normativa autonómica que te corresponde.
La liquidación incluye una parte estatal y otra autonómica. Por eso, calcular solo con la tabla estatal dejaría fuera una parte del impuesto.
Edad, discapacidad y resultado final
Los mínimos por edad pueden aumentar al superar los umbrales previstos, y la discapacidad reconocida puede dar derecho a un mínimo específico. Su aplicación exige comprobar las condiciones fiscales y la documentación, sin suponer que toda pensión por incapacidad tiene el mismo tratamiento.
Para estimar el descuento del recibo, utiliza el servicio de cálculo de retenciones de la Agencia Tributaria del ejercicio correspondiente. Nuestra guía para entender la calculadora de retenciones del IRPF explica cómo interpretar sus campos y su resultado.
El tipo medio efectivo no es el porcentaje del tramo más alto. Y el porcentaje de retención tampoco tiene por qué coincidir exactamente con ese tipo medio: uno calcula anticipos y el otro resume el impuesto finalmente soportado.
Ejemplos de pensiones cerca del máximo y su neto
Estos casos son hipotéticos y permiten comparar el método, no prometer un ingreso bancario. Se supone que las pensiones están sujetas a IRPF y que no existen circunstancias adicionales distintas de las indicadas.
Casos hipotéticos de pensión cerca del máximo y su neto
| Caso hipotético | Pensión bruta anual | Factores que cambian la retención |
|---|---|---|
| Jubilado de 66 años, sin otros ingresos | 47.034,40 € | Mínimo por edad; una base elevada suele exigir mayor retención |
| Pensionista de 66 años con discapacidad reconocida del 33 % | 47.034,40 € | Posible aplicación de mínimos por edad y discapacidad |
| Dos pensiones públicas concurrentes que suman el tope | 47.034,40 € | Límite conjunto; cada pagador calcula la retención correspondiente a lo que abona |
| Pensionista con 1.400 € mensuales en 14 pagas | 19.600 € | Menor bruto anual; hay que comprobar sus circunstancias antes de estimar la retención |
Misma pensión, distintas circunstancias
En el supuesto del jubilado sin otros ingresos, se introduce el bruto anual en el cálculo, se comprueban gastos y reducciones aplicables y se incorporan sus datos personales. Después se obtiene la retención; el recibo neto será el bruto de cada paga menos ese descuento y cualquier otra deducción.
En el caso con discapacidad, el punto de partida es idéntico. Si se cumplen las condiciones para aplicar el mínimo correspondiente, la carga fiscal puede ser menor que en el caso base, pero no basta con conocer el grado para calcular una cifra exacta.
Cuando hay pensiones concurrentes, hay que sumar los certificados de todos los pagadores. La retención practicada por cada organismo puede no anticipar adecuadamente el resultado conjunto, por lo que conviene revisar el cálculo agregado.
Una cuenta útil sin inventar un porcentaje
En el supuesto de la pensión más baja, el bruto anual se obtiene sumando todas las pagas. La retención puede ser menor que en los casos de mayor renta, pero no debe darse por hecho que será nula.
Para cualquiera de estos ejemplos, utiliza esta fórmula con los datos del recibo:
Neto de la paga = bruto de esa paga − retención de IRPF − otras deducciones justificadas.
No sería fiable añadir un neto mensual estimado sin conocer la retención calculada, la residencia y los datos personales. Si buscas un promedio para el presupuesto familiar, suma primero todos los netos del año y repártelos entre los meses del calendario, sin confundir ese promedio con el recibo ordinario.
Para familias con una trayectoria de cotización por cuenta propia, la guía sobre cuánto cobra un autónomo jubilado con cotización mínima ayuda a revisar el origen de la prestación antes de calcular sus descuentos.
Cómo ajustar tu retención y qué hacer si el neto no cuadra
Empieza por identificar qué diferencia estás intentando resolver: un bruto distinto del reconocido, una retención inesperada o un ingreso bancario que no coincide con el recibo. Cada problema se consulta por una vía diferente y requiere documentos distintos.
La Seguridad Social sitúa la revalorización general de las pensiones contributivas y de las pensiones ordinarias y extraordinarias de Clases Pasivas en el 2,7 % en 2026; esa actualización del bruto no implica que el neto aumente en idéntica proporción.
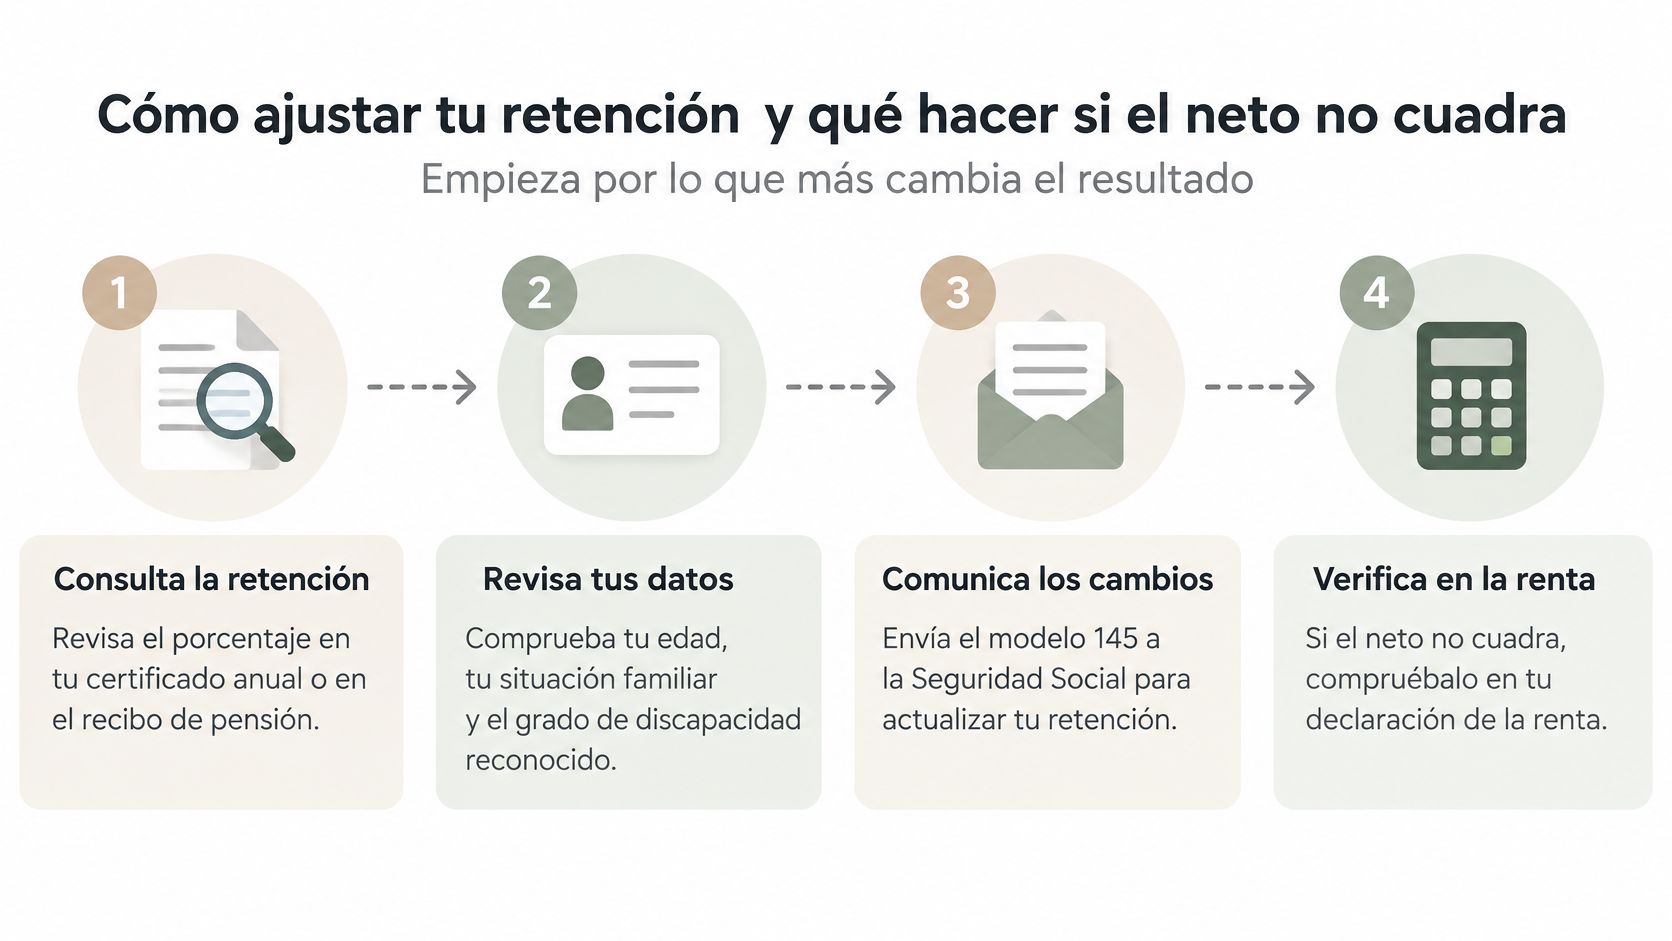
Este esquema puede servirte como lista de comprobación inicial.
Revisa el recibo antes de solicitar cambios
Localiza el porcentaje y el importe retenido. Revisa el recibo de pensión y el certificado anual de retenciones. Comprueba también si el ingreso incluye atrasos o alguna regularización.
Contrasta los datos personales. Verifica la fecha de nacimiento, la situación familiar y la discapacidad reconocida. Para una estimación de la declaración, incorpora también la residencia fiscal y las demás rentas.
Comunica los cambios al pagador. El modelo 145 sirve para comunicar datos personales y familiares con efectos en las retenciones. Se entrega al pagador por la vía que este indique; no se presenta como una declaración tributaria ordinaria ante Hacienda.
Comprueba los justificantes. Guarda la comunicación, el resguardo de presentación y la documentación acreditativa que hayas aportado. Una discapacidad reconocida debe constar correctamente, pero no conviene enviar documentación adicional sin comprobar qué exige el procedimiento.
Revisa los recibos posteriores. Verifica si se ha recalculado la retención y desde cuándo produce efectos. Si tienes más de un pagador, comprueba todos los certificados, no solo el de la prestación principal.
Contrasta el resultado en la renta. La declaración permite comprobar el impuesto final y los anticipos ya ingresados. La guía para hacer la declaración de la renta te ayuda a ordenar esa revisión.
Qué puedes modificar y qué no
Actualizar datos reales para que la retención se calcule correctamente es legal. También puede solicitarse una retención voluntaria superior cuando se quiere anticipar más impuesto.
Eso no significa que puedas elegir libremente un porcentaje inferior al que corresponde. Si habías solicitado una retención voluntaria más alta, consulta al pagador el procedimiento para modificarla o dejarla sin efecto.
Los planes de pensiones y las deducciones deben revisarse según su tratamiento concreto en la declaración. Aportar a un plan, rescatarlo o aplicar una deducción son operaciones diferentes y no permiten reducir automáticamente el descuento del recibo.
Antes de pedir una bajada: comprueba si solo conseguirías cobrar más ahora para pagar la diferencia al presentar la renta.
Errores que conviene evitar
- No comunicar un cambio. El pagador no tiene por qué conocer una nueva circunstancia familiar o una resolución de discapacidad.
- Confundir retención e impuesto final. Una devolución no demuestra por sí sola que la pensión estuviera mal calculada.
- Olvidar la discapacidad reconocida. Comprueba su reflejo fiscal sin confundirla con el grado de incapacidad laboral.
- Elegir un trámite genérico. Si el problema está en el importe de la prestación, cambiar datos fiscales no lo resolverá.
Si necesitas apoyo audiovisual para acompañar la revisión de documentos, puedes consultar este vídeo.
Cuándo pedir ayuda
Si la diferencia persiste, solicita al pagador una explicación del cálculo. Cuando existen varias pensiones, rentas adicionales o dudas sobre una exención, un asesor fiscal puede revisar la situación completa.
Si los ingresos del hogar son bajos, comprueba también posibles ayudas, incluido el Ingreso Mínimo Vital. Cobrar una pensión no permite concluir por sí solo si existe compatibilidad: hay que revisar los requisitos de la unidad de convivencia y sus recursos.
Para explorar prestaciones, Tu Trámite Fácil es una opción distinta de una gestoría tradicional: combina un perfil digital, análisis de elegibilidad y acompañamiento en la solicitud. Esta revisión de ayudas no sustituye una consulta fiscal sobre una discrepancia concreta en la pensión.
Los canales y plazos de cada trámite deben confirmarse con el pagador o el organismo competente. En las ayudas autonómicas y municipales, también cambian los requisitos y la forma de presentación.
Si quieres comprobar si tu hogar puede acceder a otras ayudas, visita Tu Trámite Fácil y crea un perfil gratuito para revisar requisitos y documentación. La plataforma utiliza tecnología segura, ofrece acompañamiento con supervisión de abogados y cobra una comisión solo si la ayuda se concede, para que no tengas que afrontar el papeleo sin apoyo.