Segundo plazo renta: qué es, cuándo pagar y cómo hacerlo
27 de octubre de 2026
El segundo plazo de la Renta 2025 es el 40 % pendiente del reparto 60/40 y debe pagarse, como máximo, el 5 de noviembre de 2026. Es un fraccionamiento sin intereses si cumples sus condiciones, no una ayuda nueva ni una reducción de la deuda.
Presentaste la declaración, guardaste el justificante y seguiste con tu vida. Ahora te preguntas si Hacienda hará el cargo automáticamente, si utilizará tu cuenta antigua o si tienes que pagar por tu cuenta. La clave está en comprobar cómo dejaste preparado el pago, no solo en recordar que presentaste la Renta.
Qué es el segundo plazo de la Renta y cuándo vence
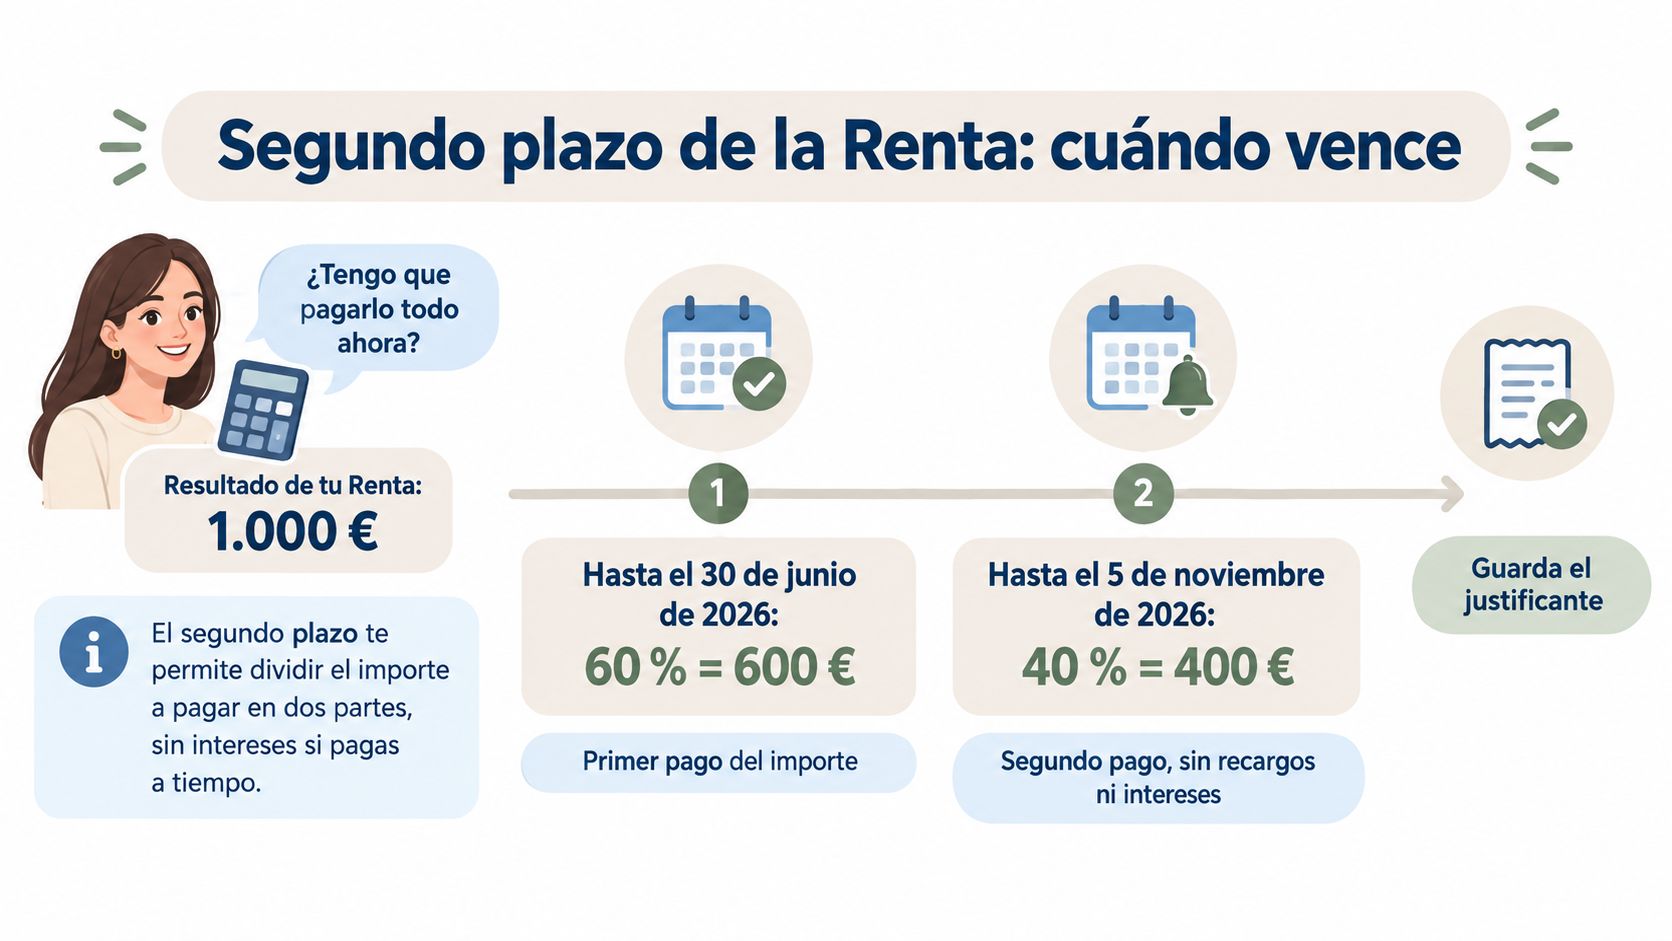
Al revisar una declaración con resultado a ingresar, quizá te preguntes si tienes que pagar toda la cuota de una vez. Si eliges el fraccionamiento de la declaración, abonas una parte al presentarla y dejas el resto para el vencimiento posterior. Es una forma de repartir el pago, no de reducir la deuda.
La normativa publicada en el BOE establece el 60 % al presentar y el 40 % restante después. El fraccionamiento no tiene intereses ni recargos si se cumplen sus condiciones. Para entender cómo se prepara la declaración y qué opciones elegir, puedes consultar esta guía para hacer la declaración de la Renta.
Fechas clave de la Renta 2025, pagada en 2026
El ejercicio corresponde al año de los ingresos; la campaña, al año en que presentas la declaración. Según el Manual práctico de Renta 2025 de la Agencia Tributaria, el segundo plazo de esta campaña se paga hasta el 5 de noviembre de 2026, inclusive.
| Hito | Fecha para Renta 2025 | Qué debes hacer |
|---|---|---|
| Presentación de la declaración | Entre abril y junio de 2026 | Elegir el fraccionamiento al presentar |
| Domiciliación del primer pago | Hasta finales de junio de 2026 | Confirmar el día exacto y no confundirlo con el cierre de presentación |
| Domiciliación del segundo pago | Hasta el 2 de noviembre de 2026 | Aplicable cuando también se domicilió el primero |
| Pago del segundo plazo | Hasta el 5 de noviembre de 2026 | Tener preparado el cargo o efectuar el ingreso |
La guía de novedades de gestión del impuesto de la AEAT señala el 2 de noviembre de 2026 como fecha límite para domiciliar el segundo plazo cuando también se domicilió el primero. La domiciliación es la instrucción para que el banco realice el cargo; no cambia la fecha límite de pago. Si la cuenta ya no está activa o se cancela la domiciliación, comprueba cómo quedó configurado el pago y prepara el ingreso antes del vencimiento.
Cada campaña fija sus propias fechas. Consulta el calendario del ejercicio que te corresponda en la Sede electrónica de la Agencia Tributaria, en lugar de dar por hecho que el vencimiento se repite.
Cuánto pagas en cada plazo con ejemplos reales
En el ejemplo de Marta, una cuota de mil euros se convierte en seiscientos al presentar y cuatrocientos después. El cálculo se hace sobre el resultado final a ingresar, no sobre el sueldo, los ingresos brutos o las retenciones de la nómina.
Para localizarlo, revisa el resumen del borrador y, después de presentar, el justificante definitivo. Comprueba también la modalidad de pago elegida: que el resultado sea positivo no significa que hayas solicitado dividirlo.
Reparto del pago de la Renta según la cuota
Estos son ejemplos hipotéticos calculados con el reparto ordinario:
| Cuota a ingresar | Primer pago (60 %) | Segundo pago (40 %) | Observación |
|---|---|---|---|
| 300 euros | 180 euros | 120 euros | El importe reducido no excluye por sí solo el fraccionamiento |
| 800 euros | 480 euros | 320 euros | Hay que preparar el segundo ingreso |
| 1.000 euros | 600 euros | 400 euros | Caso de Marta |
| 1.500 euros | 900 euros | 600 euros | Caso de Javier, autónomo con familia |
| 2.400 euros | 1.440 euros | 960 euros | Conviene reservar el importe pendiente |
| Devolución | No aplica | No aplica | No existe segundo plazo que pagar |
No hay un mínimo general de seiscientos euros para utilizar este reparto. No conviene confundir las condiciones del fraccionamiento de la Renta con las de otros procedimientos de pago.
Pongamos que Javier, autónomo y padre, obtiene el resultado de mil quinientos euros de la tabla. Aunque pueda afrontar el primer ingreso, necesita reservar el segundo sin contar con que sus ingresos familiares serán iguales durante todo el año.
El importe pendiente sigue siendo un gasto comprometido, aunque todavía aparezca disponible en tu cuenta.
La Ley General Tributaria contempla también solicitudes generales de aplazamiento o fraccionamiento por dificultades económico-financieras temporales. Ese procedimiento no es lo mismo que seleccionar el reparto ordinario dentro de la presentación.
Si tu declaración sale a devolver, no tienes que preparar este pago. Si pagaste todo al presentar, tampoco queda un segundo ingreso pendiente por ese concepto.
Cómo pagar el segundo plazo paso a paso
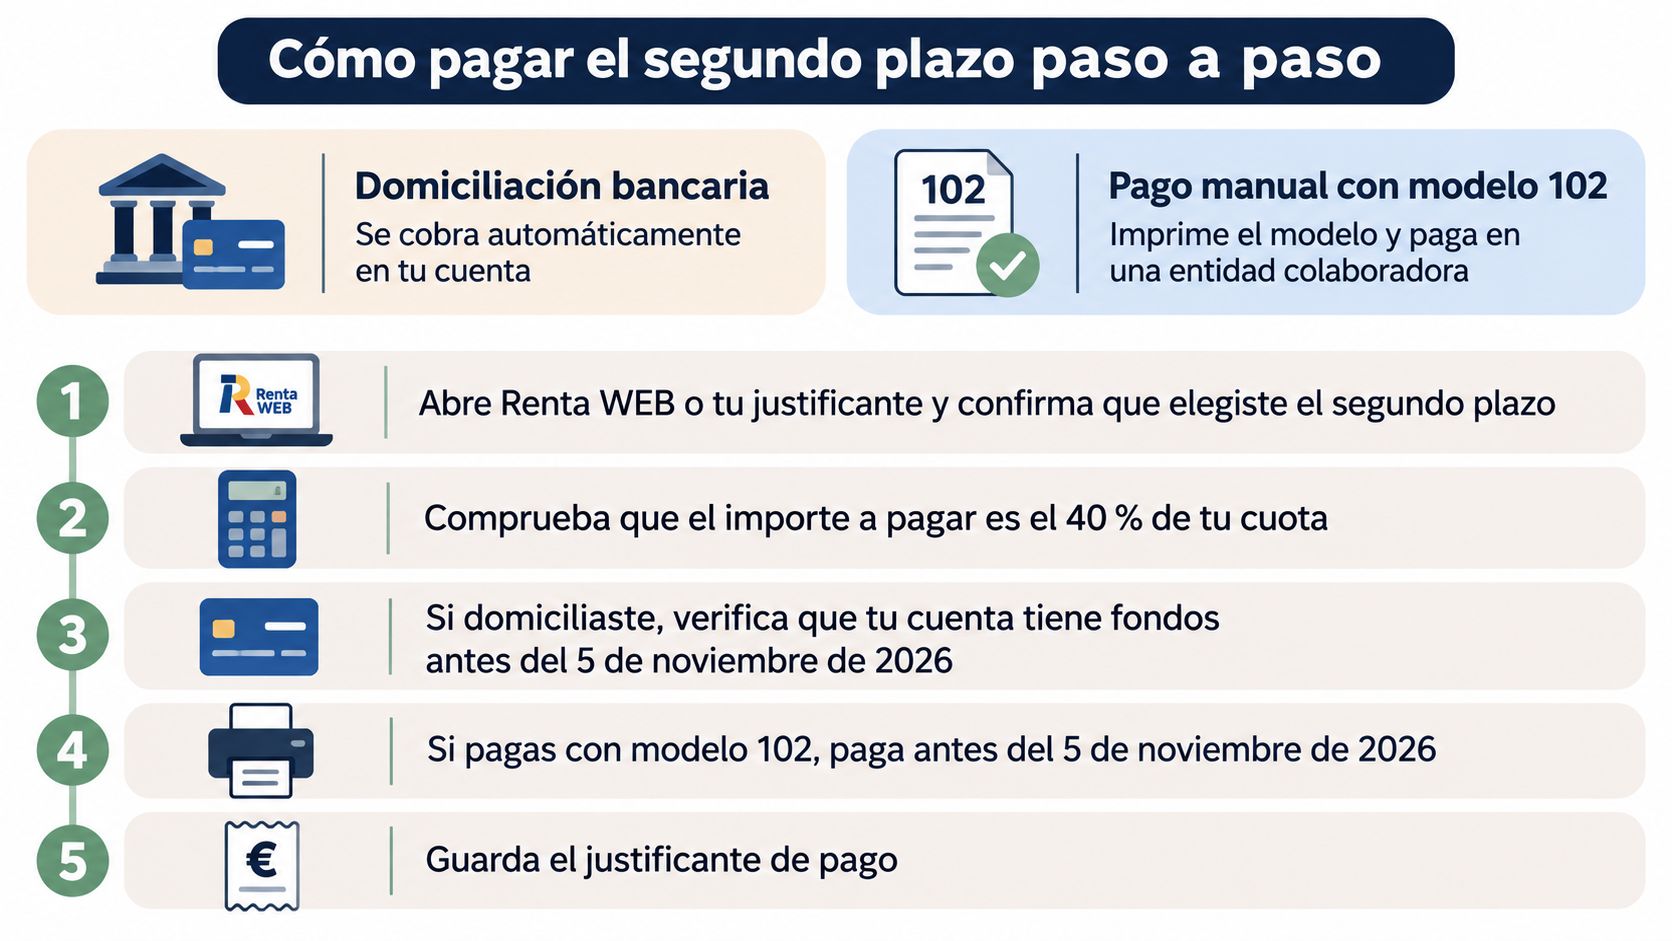
Tienes dos vías: domiciliación bancaria o ingreso manual. El manual de Renta WEB de la Agencia Tributaria distingue ambas opciones y contempla el modelo 102 para efectuar el segundo ingreso cuando no se ha domiciliado.
Antes de entrar en la Sede electrónica, reúne el justificante de presentación y los datos de la cuenta que utilizaste. Esta secuencia te permite comprobar qué gestión corresponde:
Comprueba la modalidad antes de pagar
Abre Renta WEB o tu justificante. Localiza la forma de pago y confirma que seleccionaste el fraccionamiento. No lo deduzcas únicamente del movimiento que viste en el banco.
Revisa si el segundo ingreso está domiciliado. Comprueba el IBAN completo y el estado de la orden. La cuenta que utilizas habitualmente puede no ser la que figura en la declaración.
Si está domiciliado, prepara el saldo. Mantén disponible el importe necesario antes del cargo y evita retirarlo hasta confirmar que se ha ejecutado. Una transferencia prevista o pendiente de abono todavía no equivale a fondos disponibles.
Si no está domiciliado, prepara el ingreso manual. Obtén el documento de pago desde la Sede electrónica y utiliza los medios electrónicos habilitados o una entidad colaboradora. Revisa ejercicio, identidad e importe antes de confirmar.
Conserva la prueba del ingreso. Descarga el justificante y, cuando corresponda, el NRC, la referencia que identifica el pago. Después comprueba que la deuda aparece correctamente atendida.
Si necesitas identificarte electrónicamente, la guía para registrarse en Cl@ve PIN puede ayudarte a preparar el acceso antes de que llegue el vencimiento.
La trampa de cambiar de banco
Cambiar la cuenta de tu nómina no modifica automáticamente una orden de domiciliación fiscal. Cancelar la cuenta antigua o devolver un recibo tampoco elimina la obligación de pagar.
Si has solicitado un cambio, verifica que consta correctamente y conserva la confirmación. Evita hacer un ingreso manual mientras sigue activa una orden de cargo sin comprobar antes cómo gestionarla: podrías provocar un pago duplicado.
Regla práctica: una domiciliación fallida no amplía el plazo. Comprueba qué ha ocurrido y regulariza el ingreso por el canal adecuado.
No esperes a la víspera para resolver un acceso bloqueado, una cuenta cerrada o una orden que no aparece. Si la domiciliación está activa y tiene fondos, solo necesitas verificar después el cargo; si no, prepara una alternativa con antelación.
Este vídeo ofrece apoyo visual para familiarizarte con el trámite:
Qué pasa si no pagas el segundo plazo a tiempo
Si el cargo del segundo plazo no llega a completarse, la deuda sigue pendiente aunque dieras por hecho que el banco lo tramitaría. Puede fallar por falta de saldo o porque cancelaste la cuenta; también puede que no hubiera una domiciliación activa. Por eso, distingue entre solicitar o preparar el pago y comprobar que se ha ejecutado.
Un rechazo bancario necesita una comprobación
Revisa el movimiento de la cuenta y el estado de la deuda en la Sede electrónica. Una devolución de Hacienda pendiente no compensa automáticamente el importe que debes ingresar ni confirma que el pago se haya realizado.
Si todavía estás dentro del plazo, prepara el ingreso correspondiente. Si ya venció, consulta la deuda actualizada y el documento adecuado para regularizarla. No pagues a ciegas con una referencia antigua: primero confirma qué importe figura pendiente.
| Situación | Consecuencia | Qué hacer |
|---|---|---|
| Pago dentro del vencimiento | Sin recargos ni intereses por el fraccionamiento ordinario | Guardar el justificante |
| Cargo rechazado por falta de saldo | El ingreso sigue pendiente | Comprobar el estado y pagar por el canal correspondiente |
| Pago fuera del periodo voluntario | La deuda puede pasar a periodo ejecutivo, con recargos y posibles intereses | Regularizar y consultar opciones de aplazamiento |
| Notificación ignorada | Pueden continuar las actuaciones de cobro, incluidos embargos | Contactar con la AEAT sin demora |
No todos los retrasos tienen el mismo coste
Al vencer el plazo sin que se complete el pago, la deuda puede entrar en periodo ejecutivo. En ese caso pueden aplicarse recargos, y los intereses de demora dependen del supuesto. Consulta el desglose de la deuda antes de dar por válida una cantidad.
Ignorar una notificación puede permitir que el procedimiento siga adelante y alcance cuentas o salario, dentro de los límites legales aplicables. La guía sobre cuándo prescriben las deudas con Hacienda explica por qué esperar sin actuar no es una solución segura.
Una comprobación sencilla ayuda a detectar incidencias:
- Archiva el NRC o justificante. Guárdalo junto a la declaración para poder consultar la operación.
- Revisa la cuenta antes del cargo. Comprueba el saldo, la titularidad y si hay bloqueos que puedan impedir el cobro.
- Lee las notificaciones. Identifica qué te solicitan y el plazo para responder.
Aunque el vencimiento haya pasado, todavía puedes actuar. Consulta el estado de la deuda y regularízala cuanto antes para reducir la incertidumbre y evitar que el procedimiento avance.
Segundo plazo y pagos fraccionados del autónomo
Lucía trabaja por cuenta propia y cree que el pago de noviembre deja resueltas sus obligaciones trimestrales. La confusión es comprensible: en ambos casos se habla de IRPF y de pagos fraccionados, pero corresponden a trámites distintos.
El segundo plazo procede de su declaración anual. Los anticipos vinculados a su actividad económica siguen otro calendario y tienen su propia presentación.
Dos obligaciones que debes revisar por separado
La guía de pagos fraccionados de la Agencia Tributaria explica que el modelo 130 tiene periodicidad trimestral, normalmente del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero del año siguiente.
| Aspecto | Segundo plazo de la Renta | Pagos fraccionados del modelo 130 |
|---|---|---|
| Qué es | El importe pendiente de la declaración anual fraccionada | Un pago a cuenta del IRPF de la actividad económica |
| Cuándo | En el vencimiento de otoño de la campaña correspondiente | En los plazos trimestrales del calendario fiscal |
| Quién lo paga | Contribuyentes que hayan elegido fraccionar una declaración a ingresar | Autónomos en estimación directa obligados a presentarlo |
| ¿Sustituye al otro? | No | No |
| Dónde se revisa | Justificante de presentación y expediente de Renta | Declaraciones de la actividad y calendario de la Sede electrónica |
Pueden coexistir. Lucía debe comprobar ambas obligaciones y no considerar resuelto un trimestre porque haya pagado el importe pendiente de su declaración anual.
Tampoco todos los autónomos están obligados a presentar los mismos modelos. Las retenciones practicadas y las características de la actividad pueden influir en sus obligaciones, por lo que conviene revisar su situación concreta.
- Si solo trabajas por cuenta ajena, comprueba si dejaste una parte de la declaración pendiente; no asumas obligaciones trimestrales por haber fraccionado la Renta.
- Si eres autónomo, mantén separados el calendario de tu actividad y el de tu declaración anual.
- Si delegas la gestión, pide confirmación de qué se ha presentado y qué se ha pagado. Una presentación sin ingreso puede dejar una deuda pendiente.
Cómo aplazar o fraccionar si no puedes pagar
Si llega el vencimiento y no tienes fondos suficientes, comprueba cuanto antes qué importe sigue pendiente y qué opciones tienes. Revisa el estado de la deuda en la Sede electrónica y el justificante de presentación. Después, elige una solución que puedas cumplir: fijar pagos que no encajan con tus ingresos solo puede alargar el problema.
No confundas las alternativas
- Fraccionamiento ordinario de la Renta. Se solicita al presentar la declaración y, si cumples sus condiciones, distribuye el importe sin coste financiero.
- Aplazamiento o fraccionamiento general. Debes solicitarlo y la Administración valora si lo concede. Puede generar intereses y, según el caso, requerir garantías.
- Pago tardío sin una solución aprobada. No equivale a un aplazamiento. Puede dar lugar a recargos y a que continúe el procedimiento de cobro.
La solicitud, por sí sola, no confirma que el aplazamiento esté concedido. Guarda el resguardo y comprueba la resolución y las condiciones aprobadas. Tampoco des por hecho que una deuda pequeña queda exenta de intereses o que la solicitud se aceptará: depende del procedimiento aplicable y de tu caso.
Qué opción elegir según tu situación
| Situación | Opción | Coste |
|---|---|---|
| Puedes pagar todo al presentar | Abonar el importe completo con la presentación | Sin intereses por aplazamiento |
| Puedes afrontar el primer pago, pero no el segundo | Revisar la domiciliación y consultar una solicitud antes del vencimiento | Normalmente, intereses si se concede |
| Cuota pequeña sin fondos para el segundo pago | Revisar si el reparto ordinario sigue disponible al presentar o consultar un aplazamiento general si necesitas otra solución | Sin coste en el reparto ordinario; posibles intereses y garantías en el general |
| Ya venció el plazo sin pagar | Regularizar y consultar con la AEAT | Recargos e intereses que correspondan |
Si necesitas ayuda profesional para valorar las opciones, reúne primero la documentación:
Ten a mano la declaración, el justificante, las notificaciones recibidas y una previsión realista de ingresos y gastos. Si el caso es complejo, consulta con la Agencia Tributaria o con un profesional fiscal. Indica también si hay una domiciliación activa, porque una solicitud no cancela automáticamente una orden de cargo.
Actuar antes del vencimiento suele dejar más margen para revisar la situación y plantear una alternativa. Si el banco rechaza el cargo o has cancelado la domiciliación, comprueba el estado del pago y los pasos pendientes: no asumir que la deuda está resuelta evita confundir una gestión iniciada con un pago realizado.
Confirma tu segundo plazo antes del 5 de noviembre
Esta semana, dedica un momento a una sola tarea: abre tu justificante de presentación y deja anotada la situación del segundo pago. Confirma si elegiste el fraccionamiento y, cuando exista domiciliación, en qué cuenta se hará el cargo.
No necesitas resolver toda tu vida administrativa de una sentada. Tener esa información localizada te permitirá distinguir un pago preparado de una gestión pendiente, sin depender de recuerdos o de avisos del banco.
Una tarea bien definida pesa menos que una preocupación sin comprobar.
Si la Renta comparte espacio con dudas sobre la Ayuda al Alquiler, el Ingreso Mínimo Vital, el Cheque Bebé o el Bono Cultural Joven, Tu Trámite Fácil es una opción distinta de una gestoría tradicional: su plataforma tecnológica permite crear un perfil gratuito, analiza tu posible elegibilidad y acompaña la solicitud de ayudas con supervisión jurídica y gestión segura de documentos. La comunicación y el alta son digitales, y solo pagas una comisión si la ayuda se concede; los requisitos y la disponibilidad deben revisarse según la convocatoria y el organismo responsable.
Deja el estado del pago anotado y el justificante localizado. No tienes que cargar con todas las dudas a la vez.
Además de organizar tus obligaciones fiscales, puedes revisar si hay ayudas públicas que encajen con tu situación familiar, laboral o de vivienda. Visita Tu Trámite Fácil, crea tu perfil gratuito y consulta qué apoyo podrías solicitar con acompañamiento durante el proceso.