Cómo hacer una declaración complementaria en 2026
24 de octubre de 2026
Presentaste la renta, guardaste el justificante y, días después, aparece el problema. Un ingreso que no incluiste, una deducción por alquiler mal aplicada o una ayuda cobrada que no cuadra con lo declarado. Es normal sentir agobio, pero casi siempre tiene arreglo si eliges bien el trámite. Aprender cómo hacer una declaración complementaria empieza por una pregunta previa, sencilla y decisiva, porque no todos los errores se corrigen igual y equivocarse de vía puede retrasar una devolución o dejar la cuota sin regularizar.
Cuándo necesitas una declaración complementaria
Una madre revisa su declaración ya enviada y descubre un pago que no incorporó. Un joven que vive de alquiler comprueba que aplicó una deducción que no le correspondía. En ambos casos la corrección probablemente aumenta lo que deben ingresar o reduce la devolución recibida.
Esa es la idea central. La declaración complementaria sirve, en términos generales, cuando el resultado correcto perjudica a quien declara porque sube el impuesto o baja una devolución ya reconocida, y la Ley 58/2003, General Tributaria, sobre la corrección de autoliquidaciones permite presentarla dentro del plazo ordinario o después, siempre que no haya prescrito el derecho de la Administración a determinar la deuda.
Tres preguntas antes de tocar el formulario
Pregúntate primero si la declaración original ya fue presentada. Después compara el resultado antiguo con el correcto y observa si la cuota sube o baja. Por último, localiza si el fallo afecta a ingresos, deducciones, datos personales o documentos.
Si el error te favorece, por ejemplo porque olvidaste una deducción y te corresponde una devolución mayor, la vía habitual no es la complementaria. En ese escenario procede la rectificación, porque una complementaria puede ser técnicamente incorrecta y retrasar la recuperación del dinero.
Si corrigiendo pagas más o te devuelven menos, piensa en complementaria. Si corrigiendo pagas menos o te devuelven más, piensa en rectificación.
| Situación | Trámite adecuado | Qué no conviene hacer |
|---|---|---|
| Olvidaste un ingreso y la cuota sube | Complementaria del mismo ejercicio | Enviar solo ese ingreso en una declaración nueva |
| Recibiste una devolución superior a la correcta | Complementaria para devolver la diferencia | Esperar a que Hacienda lo detecte |
| Olvidaste una deducción y la devolución debería ser mayor | Solicitud de rectificación o autoliquidación rectificativa, según el ejercicio | Usar la complementaria como si fuera una reclamación |
| Declaraste ingresos de más y pagaste de más | Rectificación a tu favor | Presentar una complementaria que aumente el ingreso |
La distinción se volvió más importante con la autoliquidación rectificativa implantada para la Renta 2024, con casillas específicas en el modelo 100 para identificarla y señalar la causa, según la orden que adaptó el modelo 100 para la Renta 2024. Por eso reutilizar instrucciones antiguas puede llevarte al trámite equivocado.
También conviene separar dos palabras parecidas. Complementar es añadir o corregir datos manteniendo vigente la original en lo no modificado. Sustituir es reemplazar la declaración anterior, y no describe el procedimiento habitual que estás valorando aquí.
Documentos que debes tener antes de empezar
Antes de entrar en la sede electrónica, prepara la prueba de por qué cambia el resultado. No necesitas una carpeta perfecta, necesitas poder relacionar cada papel con la casilla que vas a modificar. Esa pequeña organización te ahorra mucho tiempo si Hacienda pide aclaraciones después.
Si estás repasando tu caso desde el principio, te puede ayudar consultar tu guía para hacer la declaración de la renta 2026 para situar el ejercicio, el modelo y los datos que ya presentaste. Después vuelve a tu corrección con esa foto clara.
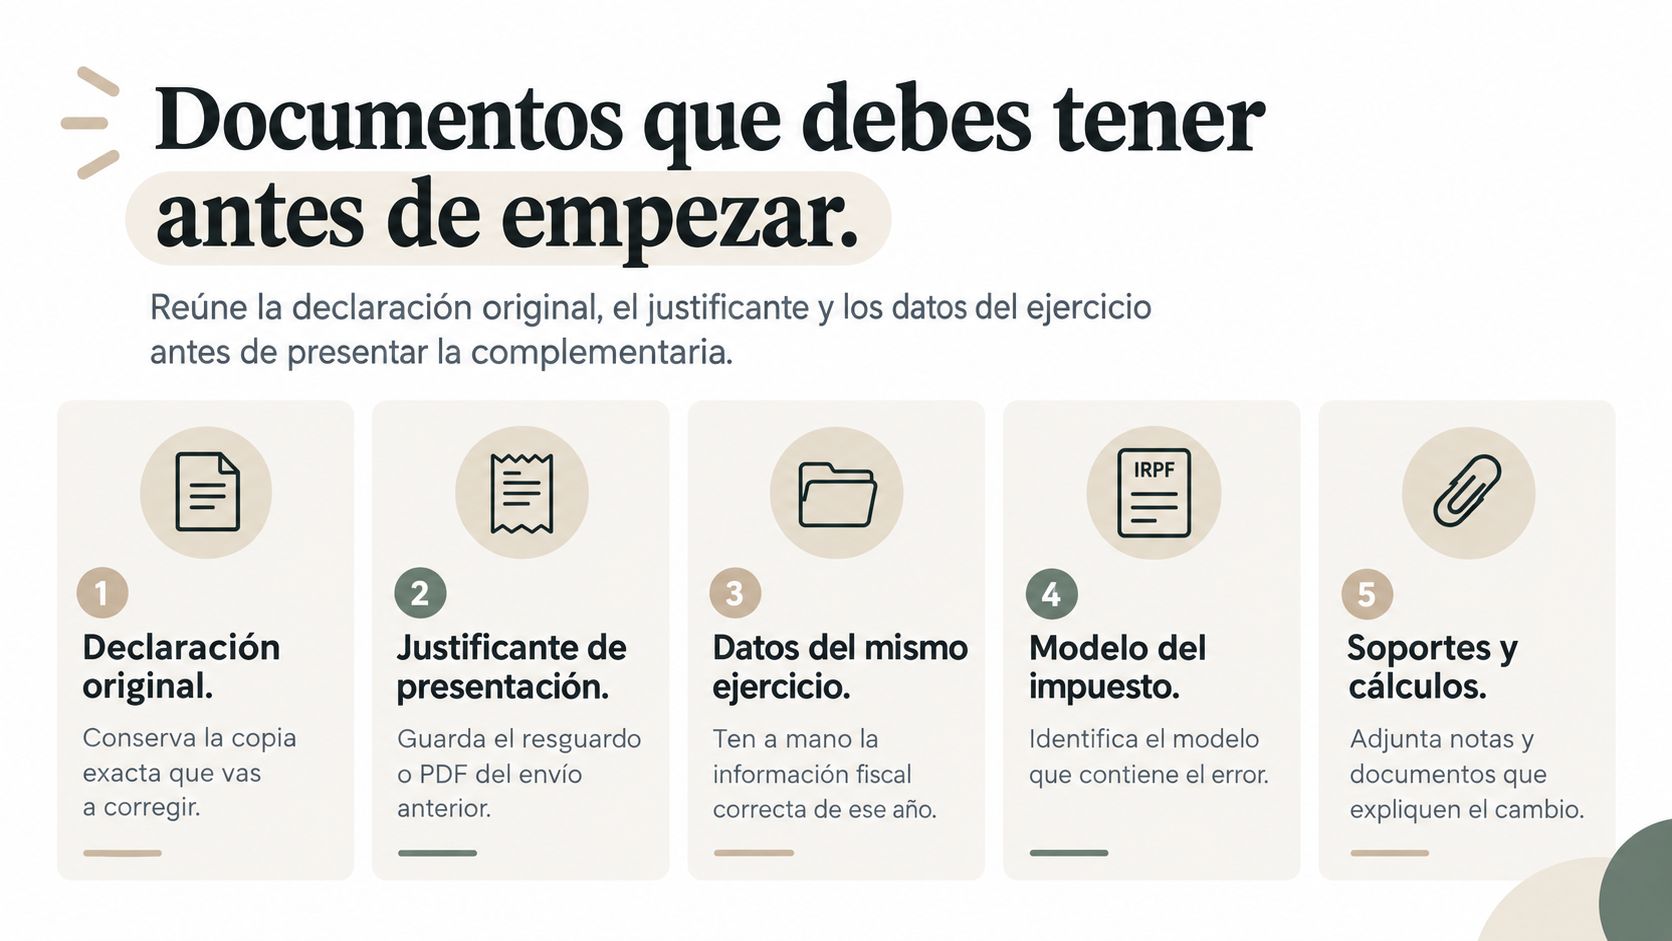
La lista visual siguiente resume los documentos básicos que conviene reunir antes de empezar.
Tu carpeta de trabajo en pocos minutos
- Declaración original: conserva la copia exacta que vas a corregir, no un borrador parecido.
- Justificante de presentación: guarda el resguardo del envío anterior para identificar esa autoliquidación.
- Cálculo comparativo: anota resultado original, resultado corregido y diferencia, aunque sea en una hoja sencilla.
- Certificados fiscales: reúne los documentos del pagador, del banco o de la entidad que acrediten el dato nuevo.
- Contrato y recibos de alquiler: tenlos a mano si el cambio afecta a vivienda, deducciones o ayudas vinculadas.
- Resoluciones y documentos familiares: incluye resoluciones administrativas y papeles que respalden cambios familiares o prestaciones.
Presentar la corrección no acredita por sí sola una deducción, una reducción o un dato familiar. La normativa de la campaña de Renta 2024 prevé aportar documentación complementaria mediante el registro electrónico, separado del servicio de presentación, como recoge la norma de la campaña de Renta 2024 sobre documentación complementaria.
Tres situaciones incómodas que conviene anticipar
Puede salirte a ingresar y no tener liquidez inmediata. Puede que descubras el error cuando la campaña ya terminó. También puede existir una comprobación abierta y que te pidan pruebas, por lo que guardar la trazabilidad desde el inicio es más útil que buscar papeles con prisa meses después.
Anota junto a cada documento qué casilla respalda. Esa frase breve, casilla y motivo, es tu mejor defensa si tienes que explicar el cambio sin ser especialista fiscal.
Cómo calcular el importe adicional a ingresar
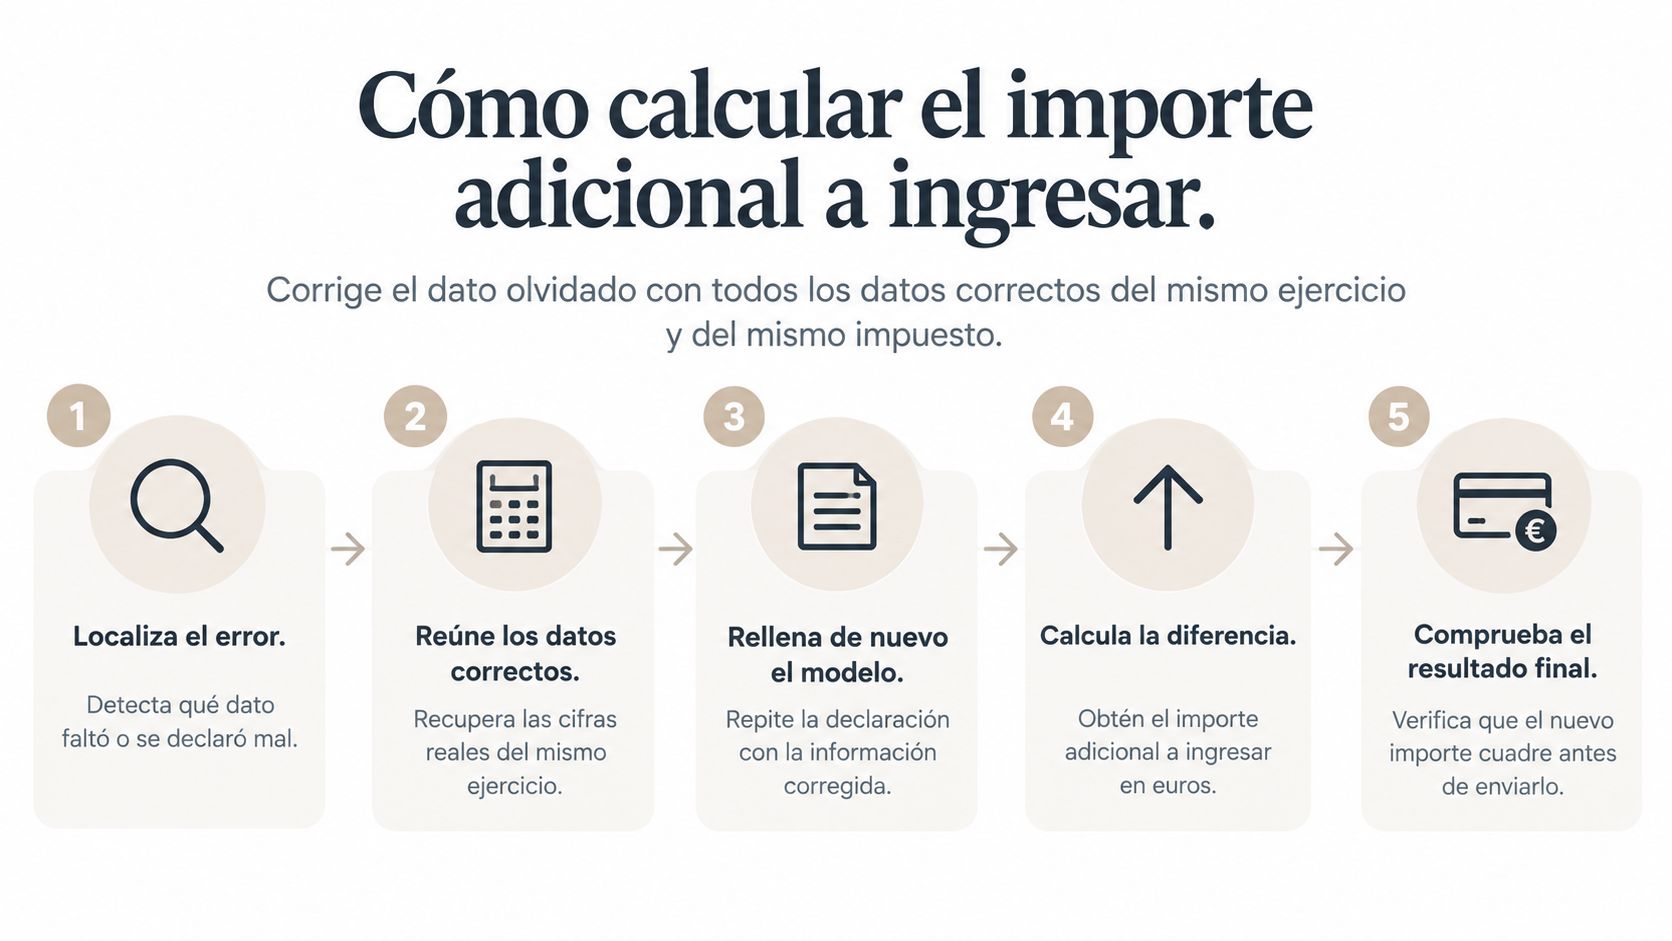
El error más intuitivo es teclear solo el dato olvidado y enviarlo. No funciona así. Tienes que reconstruir la declaración completa del mismo ejercicio y del mismo impuesto, conservar lo correcto, corregir lo erróneo y añadir lo omitido.
La Agencia Tributaria explica que debes recuperar la declaración original, modificar los datos erróneos e incorporar los omitidos, marcar la casilla de complementaria e identificar la autoliquidación anterior, calculando únicamente la diferencia adicional, en su manual de IRPF sobre la declaración complementaria. No presentas un formulario con una sola cifra suelta.
Esta infografía resume ese recorrido de cálculo antes de que lo apliques a tus números.
La resta que evita pagar dos veces
Imagina que tu resultado original fue una devolución y, al añadir un ingreso olvidado, la devolución correcta es menor. No ingresas todo el nuevo cálculo desde cero. Calculas el resultado total correcto y restas lo ya ingresado o la devolución previamente reconocida, para que solo quede el importe adicional pendiente.
Si ya presentaste una complementaria anterior, incorpora también sus modificaciones. La complementaria debe contener todos los datos exigidos por el modelo, no únicamente la cifra que cambia, como recuerda la ayuda de la Agencia Tributaria sobre el contenido completo de la complementaria. Omitir un dato correcto puede crear un segundo error mientras corriges el primero.
Hoja comparativa: resultado original, resultado corregido y diferencia real. Si esas tres líneas no cuadran entre sí, todavía no envíes nada.
Un ejemplo sencillo con 1.000 euros
Piensa en una deuda adicional de 1.000 euros tras corregir todos los datos del ejercicio. Esa cantidad no es necesariamente tu impuesto total del año. Es la diferencia entre lo que debió salir y lo que ya quedó ingresado o devuelto con la declaración anterior.
También puede exigir complementaria una circunstancia posterior que provoque la pérdida de una reducción o exención aplicada antes. En cambio, si al recalcular descubres que pagaste de más porque declaraste un ingreso que no correspondía, vuelve al árbol de decisión inicial, porque probablemente no estás ante una complementaria.
Termina esta fase con una comprobación calmada. Revisa que no duplicas ingresos ni deducciones, que todos los datos pertenecen al mismo ejercicio y que la diferencia final coincide con tu hoja comparativa.
Presentar la complementaria en la sede electrónica
Con el cálculo claro, el recorrido en pantalla resulta menos intimidante. Entrarás en el modelo del ejercicio donde se produjo el error, normalmente el modelo 100 de Renta, y trabajarás sobre la declaración ya presentada. No empiezas una renta nueva ni borras la anterior.
Esta imagen refleja ese momento doméstico de revisar papeles y pantalla antes de firmar.
Recupera la declaración original y deja intactos los datos correctos. Cambia solo los erróneos, incorpora los omitidos y comprueba que el conjunto sigue representando todo tu ejercicio. La declaración complementaria debe referirse a la misma obligación y al mismo periodo, y la original permanece vigente en la parte no modificada, según la ayuda técnica de la Agencia Tributaria sobre autoliquidaciones complementarias.
Qué mirar en el formulario antes de firmar
Marca de forma expresa la casilla de declaración complementaria. Identifica la autoliquidación anterior cuando el modelo lo pida. Después lee el resultado con calma y compáralo con tu diferencia calculada, porque una casilla sin marcar o una referencia equivocada puede hacer que el envío no regularice lo que pretendías.
Si el resultado en pantalla no coincide con tu hoja comparativa, detente. Revisa ejercicio, datos recuperados y modificaciones antes de seguir. Firmar rápido no ahorra tiempo si luego tienes que corregir la corrección.
Para orientarte sobre el acceso y los servicios disponibles, puedes consultar la explicación sobre la sede electrónica y sus trámites antes de iniciar el envío. Tener claro dónde estás dentro de la sede reduce clics innecesarios y dudas de última hora.
El siguiente vídeo te ayuda a visualizar el entorno de presentación antes de completar tu propio envío.
Al presentar, descarga y guarda el justificante de la nueva declaración junto a la original y tu cálculo comparativo. Si necesitas aportar pruebas, utiliza el registro electrónico en el momento que corresponda y conserva también ese resguardo, relacionando cada documento con la casilla modificada.
Otros modelos tienen casillas propias para lo ya ingresado o devuelto. En el modelo 200, por ejemplo, existen casillas específicas para consignar el importe de la declaración originaria con el signo correspondiente. Te basta con reconocer la lógica, sin convertir tu corrección de Renta en una guía de Sociedades.
Plazos, recargos y qué pasa si esperas
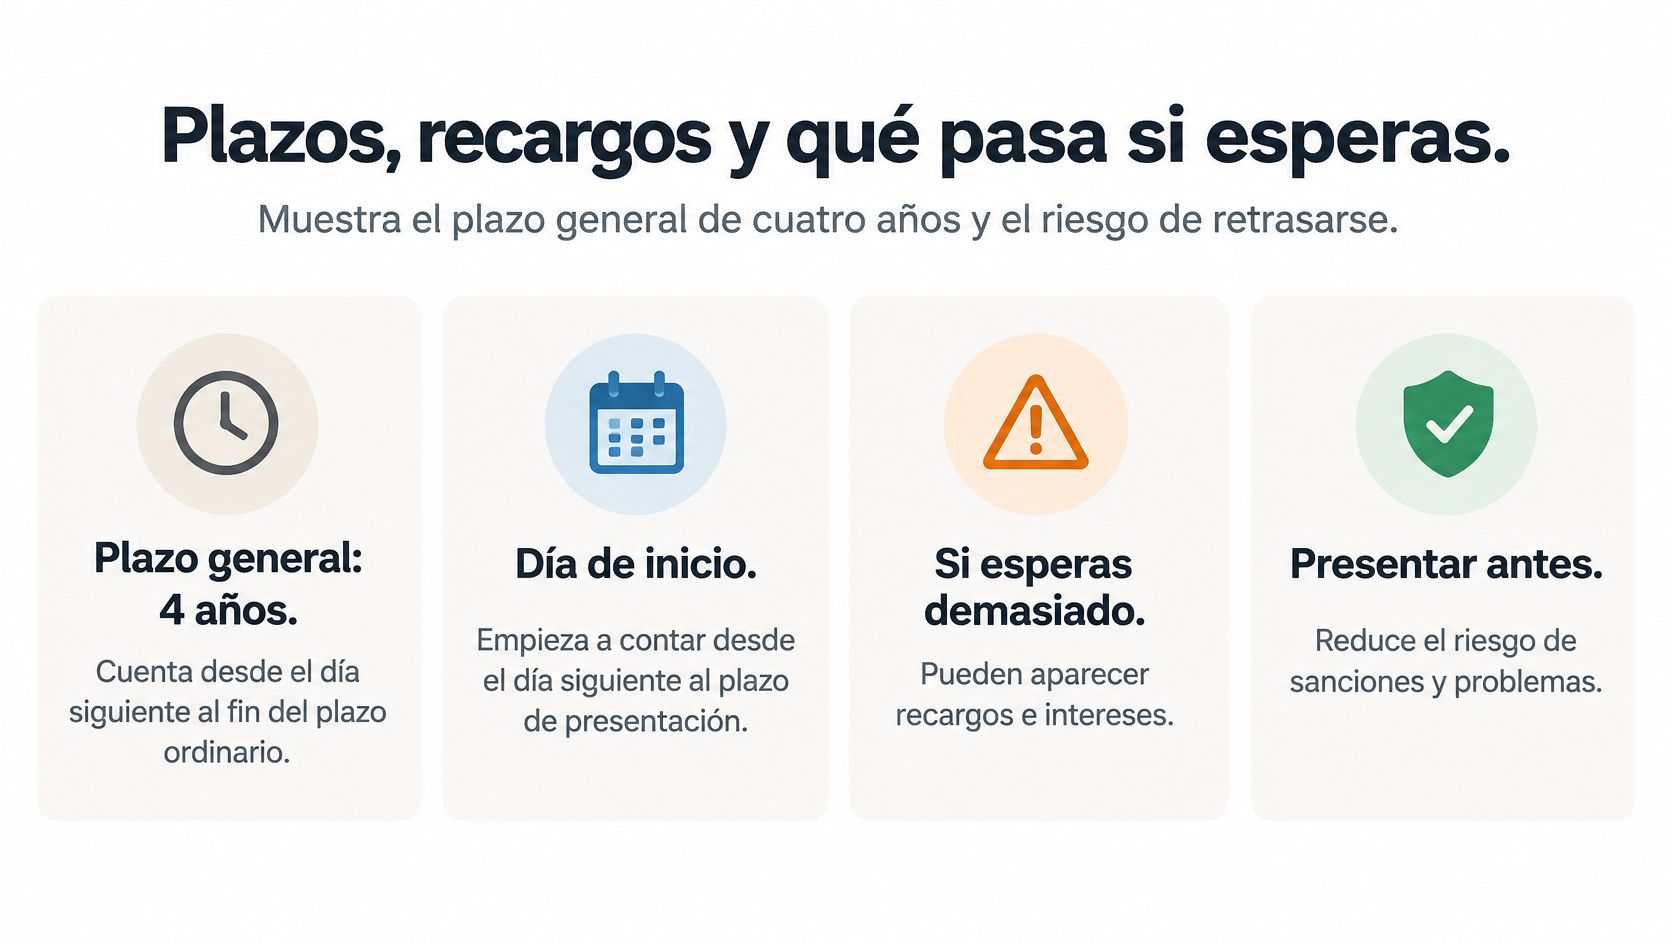
Llegar tarde no significa que ya no puedas corregir. En el IRPF, el plazo general indicado es de cuatro años desde el día siguiente a la finalización del plazo ordinario, o desde el día siguiente a la presentación si la original fue fuera de plazo, según la ayuda de la Agencia Tributaria sobre modificación de una declaración de Renta.
Si revisas fechas de campañas concretas, la información sobre la fecha límite de la declaración de la renta 2026 te ayuda a ubicar el final del plazo ordinario. A partir de esa fecha empieza la cuenta que determina si tu presentación es extemporánea.
La infografía siguiente resume el plazo general y el riesgo de dejar pasar el tiempo.
El coste de cada mes completo
Cuando actúas voluntariamente, sin requerimiento previo, el recargo es del 1% más otro 1% por cada mes completo de retraso, de modo que con 6 meses sería del 6% sobre el importe adicional, conforme al artículo 27 de la Ley General Tributaria en el texto consolidado. No redondees días o semanas como si fueran meses.
Durante los primeros 12 meses no se añaden intereses de demora por ese periodo. Superados los 12 meses, el recargo pasa al 15% y se exigen intereses desde el día siguiente a la finalización de esos 12 meses hasta la presentación.
Sobre una deuda adicional de 1.000 euros, seis meses generan 60 euros de recargo. Después de doce meses, el recargo sería de 150 euros, más los intereses aplicables. La diferencia explica por qué esperar una carta suele salir caro.
Requerimiento previo y excepciones
La presentación voluntaria sin requerimiento excluye las sanciones en ese esquema, pero no elimina el recargo ni, cuando proceden, los intereses. Si Hacienda ya inició un procedimiento, no des por hecho que tendrás esa protección y revisa tu situación con especial cuidado.
La Agencia Tributaria también contempla supuestos específicos, como ciertos rendimientos del trabajo imputados a otro ejercicio por causas justificadas no imputables al contribuyente, que pueden quedar exentos de sanción, intereses y recargo si se presentan dentro del plazo específico, según su manual práctico de IRPF sobre recargos aplicables. No apliques esa excepción a cualquier retraso sin comprobar que encaja contigo.
Errores que convierten el trámite en un problema
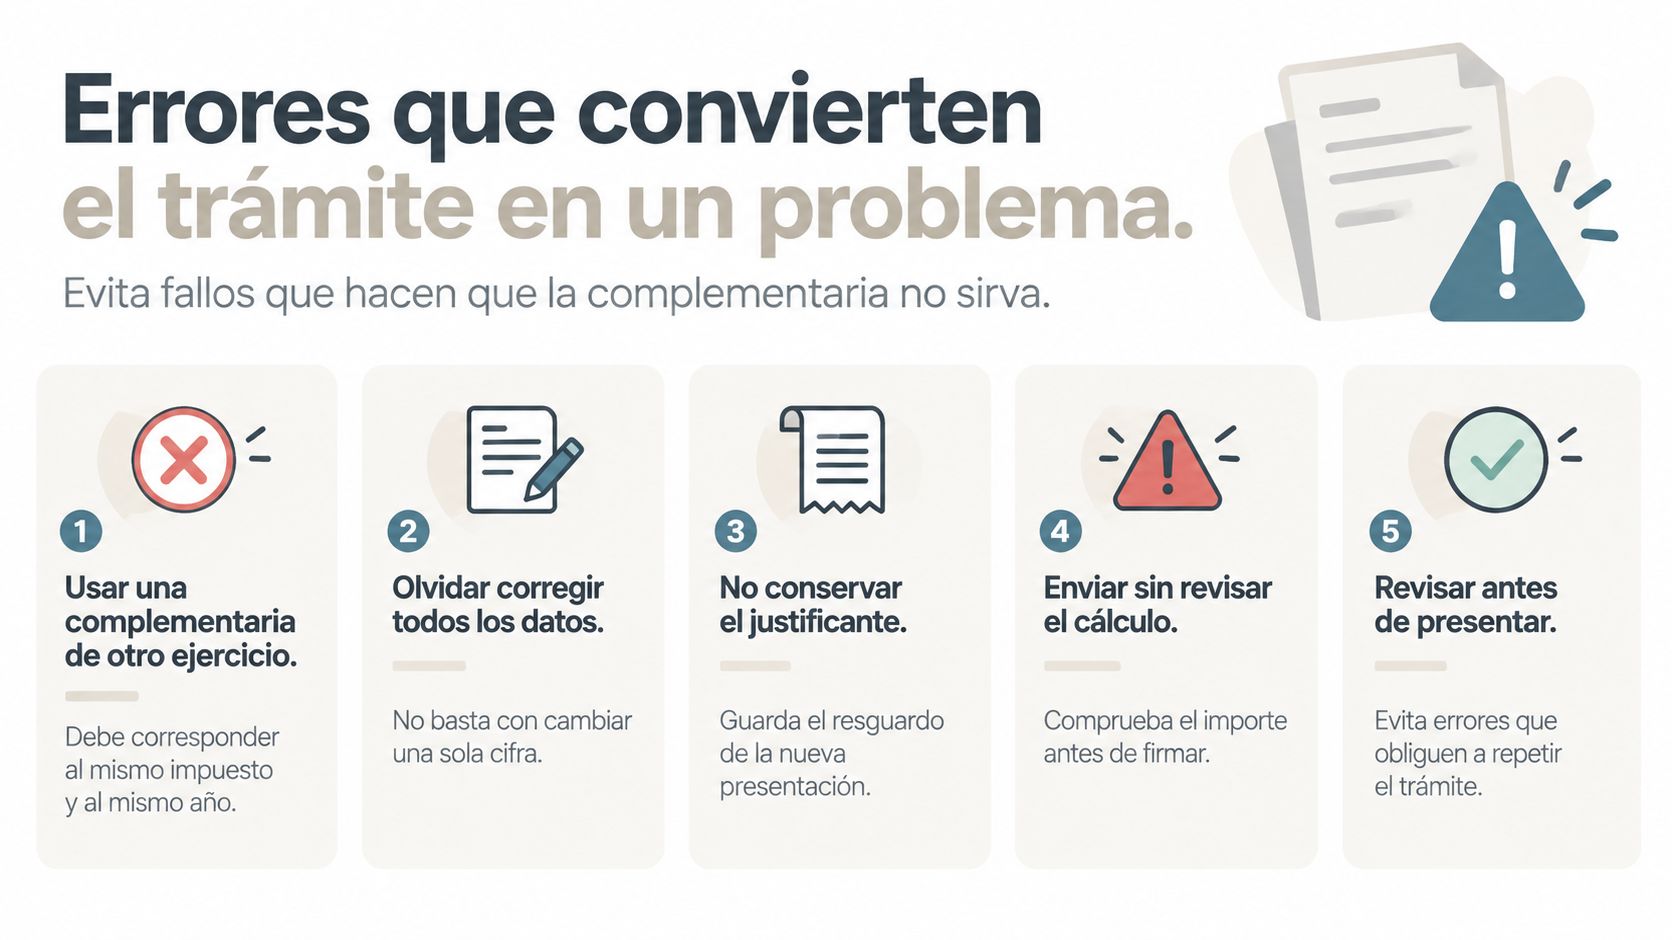
Rellenar el formulario no garantiza que la corrección sirva. El riesgo principal suele estar antes del botón de envío, al elegir el procedimiento equivocado, o después, al no poder demostrar por qué cambió una casilla. Revisar esas señales te quita miedo sin minimizar el problema.
Esta infografía recoge comprobaciones esenciales para detectar fallos antes de firmar.
Señales de que algo no cuadra
- Pides más devolución con una complementaria: si el resultado correcto te favorece, detente y valora la rectificación.
- Envías solo el dato corregido: el modelo debe reflejar la declaración completa del ejercicio, no una cifra aislada.
- No marcas la casilla o no identificas la anterior: Hacienda puede no relacionar correctamente tu corrección con la autoliquidación previa.
- Duplicas un ingreso o una deducción: compara línea a línea el borrador original y el corregido antes de firmar.
- Mezclas ejercicios: un certificado correcto de otro año no corrige el ejercicio que estás regularizando.
- Esperas una comunicación para actuar: perder la condición de presentación voluntaria puede cambiar las consecuencias.
Otro fallo frecuente es pagar la cuota principal y olvidar revisar el recargo aplicable. También puedes tener el cálculo bien hecho y, aun así, no saber explicar una ayuda, un alquiler o un cambio familiar porque faltan contrato, recibos o resoluciones.
Antes de firmar, abre la original y la corregida una al lado de la otra. Cada diferencia debería tener un motivo y un papel que la respalde.
La corrección inmediata suele ser sencilla si detectas la señal a tiempo. Vuelve al dato, ajusta la casilla, recalcula la diferencia y guarda una nueva comparación. No sigas acumulando envíos para ver si uno acierta.
Cierra tu revisión comprobando ejercicio, modelo, casilla de complementaria, identificación anterior, resultado y justificantes. Si todo coincide, el envío deja de ser un salto al vacío y se convierte en una corrección trazable.
Qué hacer después de corregir la renta
Ya presentaste la corrección y guardaste el justificante. Ahora toca vigilar si Hacienda pide más datos y conservar juntos la declaración original, la complementaria, el cálculo comparativo y las pruebas aportadas. Esa carpeta es tu memoria del trámite cuando ya no recuerdes cada clic.
Tres caminos según tu situación
Puedes hacerlo por tu cuenta en la sede electrónica si el caso es claro, la diferencia está calculada y tienes los documentos. Es el camino más directo cuando sabes qué cambió y por qué, aunque exige tiempo y atención para no mezclar conceptos.
Puedes acudir a una gestoría tradicional si prefieres delegar la relación con Hacienda y que otra persona revise el expediente completo. A cambio, tendrás que reunir igualmente tus papeles y explicar el origen del error, porque nadie puede reconstruir tu ejercicio sin esa información.
También puede ocurrir que, al revisar la renta, aparezca otra duda distinta, por ejemplo si una ayuda al alquiler, el Ingreso Mínimo Vital, el Cheque Bebé o el Bono Cultural Joven encajan con tu situación. En ese punto, Tu Trámite Fácil funciona como plataforma tecnológica, no como gestoría, con un perfil gratuito que analiza ayudas en minutos, acompañamiento con supervisión de abogados, cifrado de datos, pago solo si la ayuda se concede y más de 2.500.000 euros ya conseguidos para sus usuarios.
No confundas ambos movimientos. Corregir tu autoliquidación regulariza lo ya declarado, mientras que comprobar ayudas públicas mira si existe un derecho que todavía no has solicitado. Son decisiones separadas y cada una necesita su documentación.
Quédate con tres acciones concretas. Guarda justificante y cálculo, atiende cualquier petición posterior de Hacienda con los documentos relacionados por casilla y, si la revisión destapó una posible ayuda, comprueba tu elegibilidad antes de asumir que pedirla será demasiado complicado.
Si al corregir tu renta has descubierto que podrías tener derecho a la ayuda al alquiler, el Ingreso Mínimo Vital, el Cheque Bebé u otra prestación, crea tu perfil gratuito en Tu Trámite Fácil para comprobar en minutos qué ayudas encajan contigo y recibir acompañamiento claro, con supervisión legal y pago solo a éxito. Empieza hoy esa revisión y no dejes que el papeleo te haga perder un dinero que podría corresponderte.